剑桥——全球经济增长在2017年回升,普遍预测全球经济在2018年也将表现强劲。与此同时,民粹主义和威权主义浪潮日益高涨,对支撑长期增长的稳定民主制度构成风险。然而,尽管新闻标题似乎预示着政治动荡和混乱,股市依然一路飙升。这是为什么?
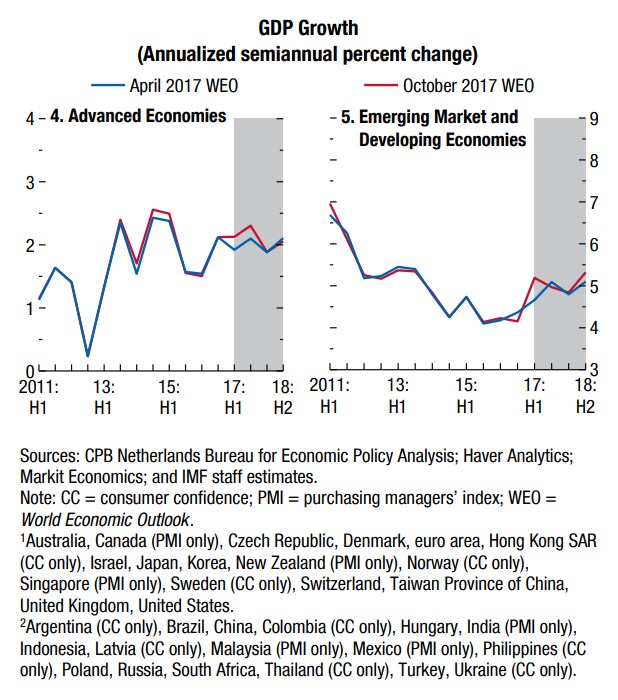
先说好消息。全球同步回升的最主要单一因素,无疑是世界经济终于开始摆脱2008年金融危机的长期阴影。如今的部分利好,是对多年需求疲软的补偿。复苏也尚未结束:企业投资在经历十年低迷后终于回升,为未来更快的增长和更高的生产率增幅奠定了基础。
诚然,中国经济增长有所放缓,当局姗姗来迟地试图遏制信贷泡沫;但今年许多其他新兴市场——尤其是印度——预计将实现更快增长。股市和房地产市场上涨或会加剧不平等,但也会推动消费支出增加。
主要经济体央行独立性展现出的韧性,也令投资者和政策圈人士感到鼓舞。美国总统唐纳德·特朗普不仅基本没有用凌晨发布的推文对美联储施以“温柔”的打击,还提名了资历深厚的人选填补美联储的空缺。与此同时,德国右翼未能叫停欧洲央行的相关政策;这些政策一直在帮助支撑意大利、西班牙和葡萄牙。欧洲央行仍是欧元区最受尊重、影响力最大的机构,远超其他机构。
其他地方的情况大致相同。在英国,英国首相特蕾莎·梅上任初期曾一度抨击英格兰银行,但很快就收回了言论。正如穆罕默德·A·埃尔-埃利安所指出的,许多投资者认为央行是“唯一可行的选择”,只要货币政策独立性得以维护,他们愿意对大量政治噪音视而不见。
然而,至少目前,政治对全球增长的阻碍并没有达到人们原以为的程度,但政治动荡造成的长期代价可能严重得多。首先,2008年后的政治分歧造成了巨大的长期政策不确定性,各国政府在左派和右派之间摇摆不定。
例如,近期美国税制改革被宣传为提振企业长期投资项目支出的可靠途径。但如果企业担心这项仅以微弱党派多数通过的立法最终会被推翻,它还能兑现宣传中的承诺吗?
争取就重大长期政策举措达成两党共识,部分原因恰恰在于确保稳定。与英国相比,美国的政策不确定性不值一提;英国企业面临英国脱欧和(可能出现的)由极左派杰里米·科尔宾领导的工党政府带来的双重冲击。
发达经济体核心机构的公共信任正在流失,这一点较难评估,但潜在影响可能更为隐蔽且严重。尽管经济学家对经济表现究竟根植于文化还是制度争论不休,但近期民粹主义浪潮威胁到两者,确实令人担忧。
美国最能体现这一点。特朗普持续攻击各类机构,从主流媒体到联邦调查局;他对基本经济事实的态度也相当轻率。与此同时,左派似乎急于将任何在实质上反对其提议的人描绘成“人民公敌”,这助长了经济无知,也使政治中间地带日渐空洞化。
除了生存性风险,还有近期风险。其中之一当然是中国经济增长可能急剧放缓;与当今世界其他主要经济体相比,中国似乎更容易遭遇重大金融危机。然而,2018年全球经济面临的头号风险或许是任何导致实际利率(经通胀调整后的利率)大幅上升的因素。
低利率和宽松货币政策掩盖了全球众多金融脆弱性,从意大利和日本的政府债务,到许多新兴市场高企的企业美元债务;这或许也解释了美国获得政治支持、得以维持数万亿美元赤字的原因。诚然,市场认为2018年全球利率大幅上升的可能性很小。即便美联储在2018年再加息四次,其他主要央行也不太可能跟进。
但市场相信利率会维持低位,绝非保证。美国和北欧的企业投资若有可能回升,再加上亚洲储蓄盈余经济体突然放缓,理论上可能导致全球利率大幅飙升,危及当下低廉的借贷成本、过热的股市和低迷的波动性。届时,经济表面上与政治脱节的局面或会突然结束,而且结果未必令人欣喜。




