“人人都知道”,光靠印钞不可能变富——当然,有时候确实可以。
以日本为例。其失业率已降至22年来的最低水平——2.8%,没错,你没看错——这在很大程度上要归功于过去四年里它创造的所有日元 。钱或许不会从树上长出来,但可以从中央银行的电脑里“吐”出来。
让我们先回顾一下。日本是如何走到需要给自己打一剂经济“强心针”的地步的?早在20世纪90年代初,日本就成为第一个经历繁荣、衰退和停滞周期的国家。美国、欧洲以及世界上大多数其他地区后来也都熟悉了这个周期,并深恶痛绝。
得益于大规模基础设施支出,日本避免了全面萧条,却没能逃脱“失去的十年”——委婉地说,这期间经济虽有增长,但幅度不大。正如经济学家布拉德·德龙指出,日本并非只是有几年没能赶上美国,而是过去25年都没能赶上。实际情况比听起来好,也比听起来糟。说它好,是因为在调整日本劳动年龄人口不断减少这一因素后,过去15年里,日本的人均增长至少与我们一样快。但说它糟,是因为即便如此,日本也从未弥补失去的差距,已经永久性地变得更穷了。
人们原以为这种情况不会再发生。正如诺贝尔奖得主罗伯特·卢卡斯2003年所言,经济学家当时认为,“防止萧条的核心问题”已经“得到解决”。他们自以为从20世纪30年代吸取了足够的教训,可以避免经济再次陷入债务、通缩和违约的恶性循环。然而,日本证明他们并没有做到。日本遇到了一个60年来未曾出现的问题:即使利率为零,也无法阻止物价下跌。
我知道,这听起来像是只有经济学家才会相信的事——物价下降怎么会是坏事?——但不妨这样想:物价下降意味着工资下降,债务却不会减少,因此偿还起来会更困难。最好的情况下,经济会陷入这样一个循环:消费者支出低迷导致企业投资减少,继而招聘减少,消费者支出随之进一步降低。最糟的情况下,所有人都会破产。这就是日本如此重视 让通胀率回升至零以上的原因。日本希望进入相反的循环:物价上涨带动工资上涨,降低债务负担,进而促进消费支出和企业投资。换言之,就是实现自我持续的复苏。
这正是“安倍经济学”的全部要旨。这是对首相安倍晋三三管齐下计划的简称,计划包括财政刺激、货币刺激,以及让更多女性进入劳动力市场等结构性改革,旨在让日本经济恢复到应有的水平。尽管期间有起有落,也有争论和疑虑,但事实是,这项政策正在奏效,最后这三个字尤其值得强调。
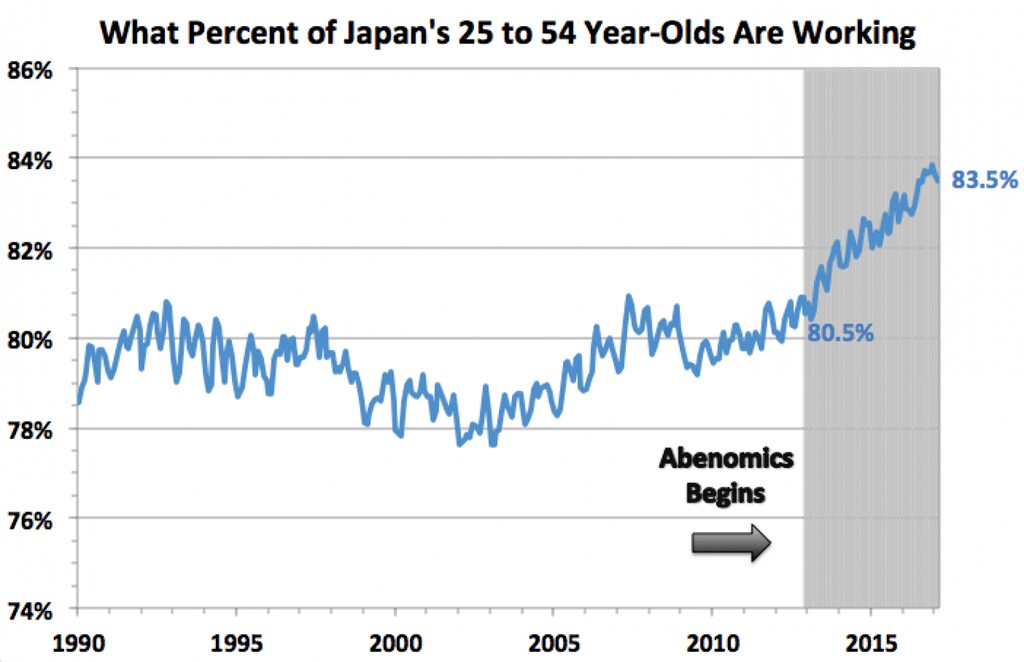
也就是说,日本或许还没有达到自己期望的位置,但正在向目标迈进。判断进展的最佳方式,或许不是看其超低的失业率,而是看其超高的就业率。如下图所示,自安倍经济学启动以来,就业率迅速升至83.5%的历史新高,相比之下,我们自己的78.3%显得相形见绌。这也意味着,日本失业率下降并不是因为人们放弃求职这一坏原因,而是因为几乎所有没有领取养老金的人都找到了工作这一好原因。这就是尚未完成的进步。
这场繁荣背后的原因是什么?不可能是安倍经济学中的财政或结构改革部分,因为这些措施几乎还没真正实施。事实上,东京近几年的预算中,紧缩比刺激更多;而其试图打破国家僵化的惯例和体制的努力,虽然略有进展,却遭到既得利益者相当大的阻力。不,发挥最大作用的是货币政策部分——日本承诺,只要物价尚未重新开始上涨,就会持续印钞。
但这仍未完全达到他们的目标。毕竟,通胀率最近才略微回到零以上,仍远低于2%的目标。油价暴跌和时机不当的消费税上调,使通胀率长期处于负值。更重要的是,这并没有让日本央行放弃。此前它曾经放弃过。要知道,在安倍经济学出台之前,日本总是只采取足以避免最坏情况的措施,不再多做。它接连采取一项又一项的半吊子措施,却始终无法形成完整方案。
时任普林斯顿大学教授的本·伯南克告诉他们,他们需要的是“罗斯福式的决心”,不断尝试,直到有一种办法奏效。如今,他们开始听取这番建议。大规模印钞似乎给了企业扩张所需的信心,也带来了更便宜的货币。此前几年,阻碍企业发展的原因在于,政府没有尽其所能支持经济。如今东京表示将不遗余力,失业率也终于降到了很低的水平,企业理应不得不通过提高薪酬来争抢人才——这或许能为经济注入所需动力,使其进入良性循环。
而这一切只需印出几万亿日元,付出的代价其实并不高。




