尽管意大利的经济声誉欠佳,投资者仍能在意大利找到不错的机会。
政治不稳定并不等同于经济不稳定。
意大利仍是欧洲第三大出口国,全球第七大出口国。
意大利成为焦点时,往往是因为负面原因。2019年初,《纽约时报》就意大利经济刊发了这样的标题:“意大利陷入衰退,引发全球担忧。”
所幸,在随后的几个季度里,此前的衰退担忧被证明言过其实。目前看来,过去两年左右,意大利经济只是停滞不前。然而,在一篇较新的文章中,《经济学人》以“意大利已走出衰退,但能持续多久?”为题,并以“跳出平底锅”作为小标题,含义十分明确。
消失的积蓄
意大利经济难以实现体面的增长,这一现象并不新鲜。自欧元启用及中国加入世贸组织以来,意大利的增长率仅为每年0.1%,而欧元区(不含意大利)同期为+1.4%(系我们根据欧盟统计局数据计算得出)。
与西班牙的对比尤为醒目,西班牙是与意大利经济情况相似的国家。如下图所示,西班牙扣除通胀后的GDP目前比2008年高出50%,而意大利的GDP仍较危机前水平低5%,表现令人失望。
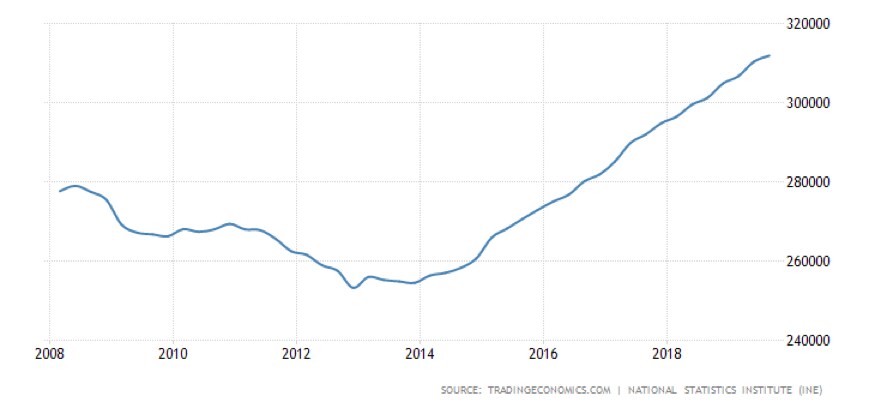
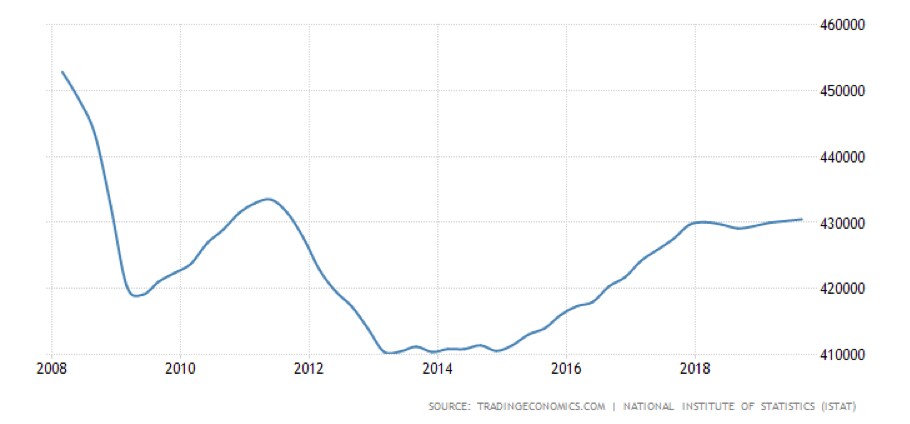
增长乏力又会带来其他不利的财政和社会问题。就公共财政而言,数据清楚地表明意大利历届政府的无能为力——自1948年以来,意大利共更换了63届政府,平均每年略少于一届——未能消化该国高达GDP135%的庞大公共债务存量,这不可避免地导致高税率和公共服务缩减。经济增长乏力还导致自1948年以来,平均每年略少于一届,企业破产数量异常增多、不良贷款占比上升,并导致住房市场低迷,房价自2013年底的低点以来从未恢复。此外,意大利经济放缓还发生在人口减少的背景下:出生率持续下降,且人才外流日益严重,年轻人纷纷逃离就业不足的困境。与此同时,该国依然分化明显:经济萧条的南部地区与生产活跃的北部地区(伦巴第、威尼托、艾米利亚-罗马涅、皮埃蒙特)并存,北部地区虽创造了就业和增长,但其惠及范围仍不足以覆盖该国其他地区的所有人。
意大利其实比你想象的要好
不过,若以外国投资者惯常的审视角度来看,意大利并非无可救药,实际上它的处境比人们想象的要好得多。
的确,意大利政府更迭频繁。但其制衡体系赋予共和国总统相应权力,即便总理所依托的政府较为脆弱,总统仍可在国家和国际层面保障必要的稳定。因此,政治不稳定并不会自动转化为实际推行的经济政策的不稳定。人们常常忽视这一点:即便在意大利主权债务利差飙升之时,该国仍持续按期偿付其(高额)债务。更近一些时候,即便是此前被视为革命性的“黄绿”联合政府(由北方联盟与五星运动组成)最终也通过了2019年预算法案,其赤字率略高于2%,这一数字与欧盟委员会及市场的预期相符。夏季上台的新政府赤字略高于2%——这一数字与欧盟委员会及市场的预期相符。夏季上台的新政府延续了类似的政策路线。
从外部看,这似乎是不稳定,但实际上应将其解读为“韧性”。
诚然,从总体上看,工业已停止增长。的确,2008至2009年的经济衰退在意大利的冲击比在西班牙更为严重。西班牙在大衰退期间受到的冲击较小,原因在于大衰退期间消费者停止购买意大利高端奢侈品,而在很大程度上仍继续购买西班牙更为廉价的Camper鞋或Zara服装。然而,尽管去工业化在许多发达国家都很普遍,但“意大利制造”的许多领域仍充满活力——从家具设计到微机械,更不用说旅游业了。(意大利是第五大游客最多的国家,仅次于中国。)数据显示,意大利的出口额远超5000亿欧元,其贸易顺差将保持在GDP的3%左右。事实上,意大利仍是欧洲仅次于德国和法国的第三大出口国,全球第七大出口国,仅次于中国、美国、德国、日本、韩国和法国。在一个日益扁平化的世界中,意大利生产商似乎具备某些独特优势,因而较少需要转向海外寻求更廉价的劳动力成本,以应对来自东亚的竞争。而那些善于发挥自身差异化优势的企业,可能比过去更容易进入遥远的市场。
最后,意大利企业规模普遍偏小,而“小即是美”已不再成立——与互联网革命前相比,其吸引力确实已大不如前。然而,数据显示,2014至2018年意大利经济复苏期间,各种规模的意大利企业均实现了增长。这对于一个生产结构仍明显偏向中小企业的国家而言是利好。那些通过用更现代的管理方法取代陈旧、自学式管理方式来适应变化的中小企业,往往比其他企业更为成功,在现金流和股本回报方面表现更佳。家族管理者正推动意大利中小企业认识到将资本开放给家族以外的投资者的重要性,部分企业甚至选择上市。尽管巴里最大的当地银行因沉重债务负担而陷入困境,备受关注,但Intesa San Paolo关于意大利产业集群的报告指出,巴里的机电一体化产业仍取得了持续的成功。米兰-科尔蒂纳将举办2026年冬季奥运会,这将进一步推动该地区的投资,该地区仍是欧洲生产力最高的地区之一,仅次于巴登-符腾堡州、罗纳-阿尔卑斯大区和巴伐利亚州。该国拥有100多所大学和研究机构,其中部分机构堪称欧洲卓越的典范,正在为年轻一代培养应对第四次工业革命所需的技能。
意大利值得买入,而非抛售
意大利的总体增长目前乏力,且很可能仍将保持低迷,年增长率至多达到1%。然而,该国拥有大量实现两位数增长的企业。增长覆盖各个行业、各个地区及各种规模的企业。实际上,其公共财政并未受到政治不稳定的根本性影响。因此,愿意花费一定时间和金钱进行审慎筛选的外国投资者,很可能在意大利找到良好的投资(及生活)机会。




