在全球民粹主义和威权主义抬头之际,日本成为相对稳定的社会与经济孤岛。尽管其当前处境源于独特的经济和地缘政治环境,但它或许仍能为其他发达国家提供借鉴。
上个月我在东京参加了查塔姆研究所与大和综合研究所合办的会议,主题是英国脱欧后的日英关系。这是我自近六年前离开高盛以来首次重返日本。此前,我自1988年起就经常造访该国,因此这次能以稍微超然的视角审视局势,对我而言颇有帮助。
总体而言,与其他发达经济体相比,2019年的日本显得相对稳定。十年之后,如果日本依然在七国集团中保持最高的实际(经通胀调整)人均GDP增长率,我也不会感到意外。
诚然,日本的年度GDP增长率已平均仅为1.1%;但其人口减少与劳动力萎缩,已经在转化为更强劲的人均表现。事实上,考虑到该国面临的人口结构挑战,日本的表现很可能已超过其长期增长潜力。
此外,日本政府已开始宣传其吸引特定外国出生劳动力的举措,终于认识到移民对未来增长将是必要的。这一点至少在20年前就已显而易见。然而回过头看,鉴于近期欧美地区反全球化浪潮的兴起,日本长期拒绝采取亲移民战略的做法,似乎不再像过去那样显得错误。
今年晚些时候,安倍晋三将成为日本历史上任期最长的首相。在经历了二十年日本领导人频繁更替的局面后,他带来了一段显著的稳定期。尤其是他标志性的经济战略(“安倍经济学”)已取得多项成果。除经历强劲的实际人均GDP增长外,日本持续的通货紧缩似乎已告一段落,女性劳动参与率也明显提高。
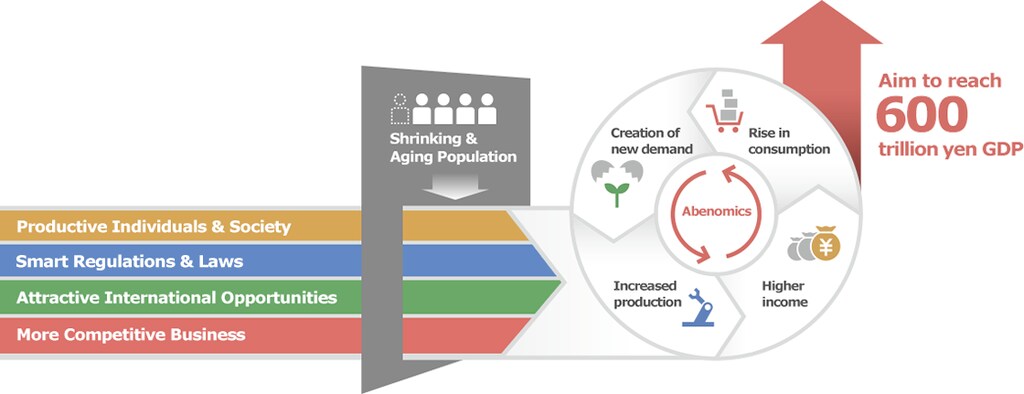
不过,日本也即将迎来其开始实施量化宽松(QE)政策的20周年。这项非常规政策持续时间之长,或许部分源于没有人能确定一旦停止将会发生什么。但它之所以持续,还因为尽管央行注入了大量流动性,并采取措施促使企业加薪,通胀率仍持续低于安倍要求日本银行(BOJ)追求的2%目标。
在这种情况下,结束量化宽松显然不是一个选项。不过,原则上人们可以质疑无限期持续该政策是否明智。显而易见,日本银行若不引入重大货币风险,就无法实现2%的通胀率;而且,2%的目标是否合理,本身也并不明确。即便合理,为了这一狭窄目标而牺牲其他政策优先事项也存在风险。许多国家在20世纪90年代已为此付出了惨痛代价。
尽管如此,日本银行至少会在安倍卸任前维持其当前做法。问题在于其后会发生什么。由于日本银行已成为债券和股票市场中具有显著扭曲作用的力量,其收缩量化宽松的行动可能对全球经济产生深远影响。除非量化宽松的结束恰逢政府债务状况大幅改善(这种可能性极低),否则债券价格最终将面临艰难时期。
股票市场也可能如此,因为日本银行已成为许多日本企业的十大最大股东之一。另一方面,如果日本银行停止购买股票,股票市场所受的扭曲将减轻,个股分析或将发挥更重要的作用。毫无疑问,这些变量,连同日本计划中的消费税上调,将在相当长时间内占据金融分析师的注意力。
至于我们近期会议的更广泛议题,我意识到,由于两国经济状况的特殊性,英国脱欧后的英国与日本之间的合作领域比我此前所设想的更为广泛。
例如,日本在处理与中国这一棘手关系方面积累了丰富经验,或许能为其他发达国家提供一些智慧。对全球各国政府而言,挑战在于如何在享受中国增长带来的收益与规避随之而来的安全、网络和金融风险之间取得平衡。
我认为英国的政策制定者将与安倍一样,热衷于在数据保护和网络安全方面加强合作,这一议题将在今年6月于大阪举行的G20峰会上突出呈现。他们也会欢迎日本倡导建立更完善的全球治理规则体系。当然,他们或许还可以借鉴日本近期在亚洲及与欧盟达成贸易协定方面的成功经验。如果英国坚持单独推进贸易,加强与日本的商业联系将是绝对必要的。
谁知道呢?如果安倍与俄罗斯总统弗拉基米尔·普京的接触取得成效,他甚至可能教会我们其他人一些克里姆林宫学(Kremlinology)的知识。但就这一问题而言,至少我们最好保持克制,不抱过高期望。




