尽管遗产税在西方经济体的政府收入中日益重要,但人们对遗产税如何影响个人的工作积极性知之甚少。本文探讨政府通过遗产税直接获得每欧元税收时,可望从继承人处额外获得多少劳动所得税收入。文章的结论是:因遗产税提高而由继承人额外缴纳的劳动税规模相当可观,应在财政规划和福利分析中予以考虑。
遗产在西方经济体中的重要性日益提升。Piketty(2011)利用法国的数据表明,自20世纪50年代以来,年度遗产流量持续增长,到2010年已约占国民收入的15%。这一趋势清楚地凸显了遗产税在增加税收方面的作用日益增强。然而,迄今为止,大多数西方经济体的遗产税收入仍相当低。在一些国家,遗产根本不征税。在另一些国家,包括美国和德国,虽然设有遗产税,但非常高的免征额使大多数遗产仍免于征税。尽管如此,遗产税的合理性仍是科学和政治讨论中的主流议题,“死亡税”或“帕丽斯·希尔顿税”等通俗称谓,折射出这场辩论的情绪化色彩。
在实践中,我们对遗产税如何影响个人的工作积极性、财富积累或创业活动知之甚少。然而,要全面评估遗产税的福利效应,理解这些影响至关重要。Kopczuk(2013)将这一证据匮乏归因于实证测量困难,因为“[财富转移]很少发生(极端情况下仅在死亡时发生),因此留出了较长的筹划期,使得对未来税收政策的预期变得至关重要,而要实证识别激励效应则格外困难”(Kopczuk 2013:330)。
劳动供给是一项重要的家庭决策,它体现了遗产税的激励效应。至少可以设想两种渠道,通过这两种渠道,更高的遗产税会影响家庭创造劳动收入的意愿:
对于遗嘱人而言,更高的遗产税使其变得更穷,也使留下遗产的成本更高。因此,他们将经历替代效应和收入效应(Hines 2013)。对于继承人而言,更高的遗产税税率使其获得的净遗产减少,因此,如果闲暇是正常商品,这将导致劳动供给增加。
在我们近期的论文(Kindermann等人,2018)中,我们在理解和量化第二种效应,即继承人的劳动供给渠道方面取得了进展。从公共财政的角度看,这一渠道尤其值得关注,因为继承人劳动所得的增加必然会导致其劳动税负增加,从而增加政府税收。
因此,我们探讨以下政策问题:政府通过遗产税每直接获得一欧元收入,可望从继承人处额外获得多少劳动所得税收入?
仅基于实证依据回答这一问题并不容易。一个根本性难题在于,遗产可能被提前预期,因而可能在继承人实际收到遗产之前就已影响其劳动所得。这类预期效应可能妨碍对遗产税对继承人劳动影响的清晰识别。因此,在遗产到手时测算的劳动供给变化(很可能)会存在偏误。
为克服这些问题,本文采用另一种策略,利用现有的、较为清晰的证据,即彩票奖金对劳动所得的财富效应。从研究者的角度看,彩票中奖的优势在于其发生概率几乎为零。因此,预期效应不太可能发生,而彩票中奖者与未中奖者(或不同奖金金额的中奖者)之间观察到的劳动所得差异,可以直接归因于非劳动收入的不同获得情况。运用这一方法,Cesarini等人(2017)记录了彩票中奖后劳动所得的显著下降。
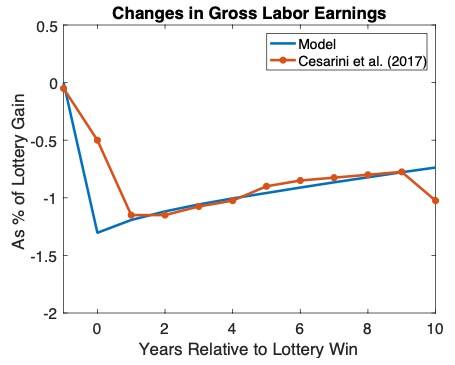
正因为遗产在一定程度上是可被预期的,我们无法直接将这一证据外推以回答上述政策问题。为此,我们采用混合方法:我们校准了一个大规模生命周期模型,该模型包含消费、劳动供给和储蓄决策、异质性劳动生产率曲线,以及对遗赠规模和时间的现实预期,使模型能够复现彩票中奖的准实验证据。具体而言,我们在模型中将不同金额的彩票奖金分配给不同年龄的个体,其分配方式与Cesarini等人(2017)数据集中的分配方式相同。我们测算由此产生的劳动所得反应,并设定偏好参数,使模型预测的劳动所得反应与实证结果相吻合。图1比较了彩票中奖后模型模拟的平均劳动所得反应与数据中的对应结果。
图1 数据与模型中的劳动所得反应
除此之外,我们将模型参数设定为与德国经济相似,包括其累进税制、养老金支付、劳动所得曲线以及有条件的遗赠分配。对于我们模型中唯一一项既无准实验证据、也无调查数据能为校准提供明确指引的特征,即个人对于是否会获得遗产以及遗产规模的预期。从理论角度看,关于理性预期的不同假设,都可能与实际遗产案例的数据相一致。
为处理这一问题,我们考虑了一类一般性的预期,它将两种极端情形作为两端结果囊括在内:(i) 完全信息,即个人确切知道自己将继承多少,唯一的不确定性在于遗嘱人去世的日期;(ii) 无信息,即继承人只观察到遗产的横截面分布,并据此形成预期。除这两种极端情形外,我们还考虑了二者的凸组合。
借助这一定量模型,我们进行如下政策试验:假定政府对经济中的所有遗产征收1%的比例税,并计算个人的终生劳动所得因这一政策变化而调整的幅度。随后,我们通过增加劳动税支付来评估其对公共财政的影响。
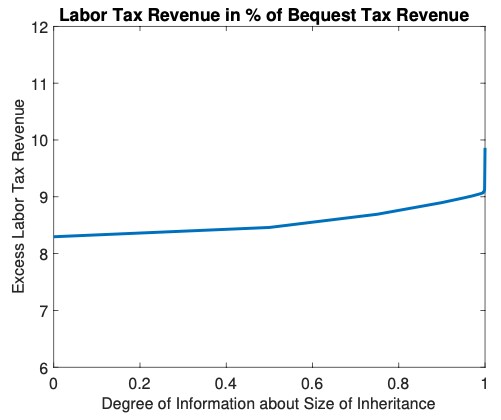
在我们的基准经济中,我们发现政府通过遗产征税直接获得的每一欧元税收,都会伴随继承人额外缴纳的9分钱劳动税(按现值计算)。只要预期是理性的,这一结果基本上不受我们关于个人对遗产了解程度的假设的影响。图2显示了超额劳动税支付随个人对遗产规模的了解程度而变化的情况。该数值介于约8.5分至10分之间。
图2 超额劳动税收入与家庭信息程度
我们还表明,若仅依据遗产收到之日起的劳动供给变化进行实证估计,预期效应的确很可能造成偏误。我们的模型显示,遗产税对继承人劳动所得的总效应中,约48%发生在遗产实际收到之前。这凸显了考虑一个将遗产纳入理性预期的结构性模型的重要性。
我们的结论是:因遗产税提高而由继承人额外缴纳的劳动税规模相当可观,应在财政规划和福利分析中予以考虑。




