随着通胀压力加剧,奥密克戎带来新的不确定性,货币政策制定者正面临新的艰难权衡。
核心通胀上升反映了多种因素,包括疫情和气候变化造成的供应中断,以及支出从服务转向商品。
为避免市场波动,政策转向需要提前充分沟通,迄今为止也一直是这样。
疫情再度蔓延,最新变异株奥密克戎的出现,大幅加剧了全球经济前景的不确定性。与此同时,多个国家正努力应对远高于货币政策目标的通胀。不过,显而易见的是,各国经济复苏的力度和潜在通胀压力的程度差异显著。因此,应对物价上涨的政策必须根据各经济体的具体情况进行调整。
在美国,国内生产总值接近疫情前的趋势水平,劳动力市场紧张,通胀压力如今也已广泛显现。我们认为,与包括欧元区在内的其他一些发达经济体相比,美国货币政策应更加重视通胀风险。美联储适宜加快缩减资产购买,并提前启动加息进程。
随着时间推移,如果其他国家的通胀压力也变得普遍,可能需要有更多国家比目前预期更早收紧政策。在这种环境下,主要央行必须谨慎沟通政策举措,以免引发市场恐慌,给本国乃至海外带来有害影响,尤其是对杠杆率较高的新兴和发展中经济体。毋庸置疑,鉴于包括奥密克戎带来的影响在内的不确定性极高,政策制定者应保持灵活、以数据为依据,并随时准备在必要时调整方向。
全球通胀形势
能源和食品价格上涨推高了许多国家的通胀。2022年,这些全球性因素可能继续推升通胀,尤其是大宗商品中的食品价格高企。这对低收入国家的家庭尤其不利,因为这些国家约40%的消费支出用于食品。
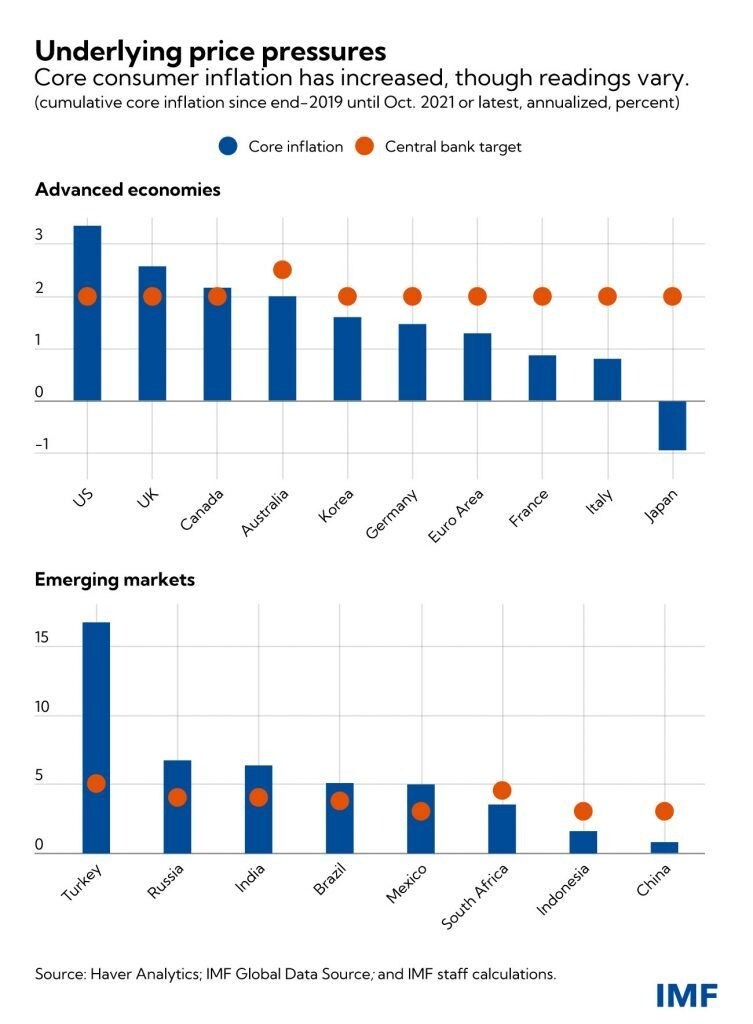
一种剔除了波动较大的燃料和食品价格通胀的衡量指标,即所谓的核心消费者价格通胀也有所上升,但各国之间差异显著。一些国家核心通胀上升,部分反映了2020年价格下跌后的回升,例如德国取消增值税减税措施带来的影响。因此,关注疫情前以来的年化累计通胀有助于分析。按这一指标衡量,发达经济体中核心通胀升幅最大的是美国,其次是英国和加拿大。欧元区的升幅则小得多。亚洲的核心通胀压力迹象也较为有限,包括中国、日本和印度尼西亚。在新兴市场中,土耳其的核心通胀显著高企。
中位数通胀这一指标不受少数商品类别价格异常大幅上涨或下跌的影响,因此能够反映价格压力的广度及其可能的持续性;这一指标同样因国家而异。美国中位数通胀近期在10月升至约3%,也高于其他七国集团国家。
尽管多个国家的通胀可能在2022年大部分时间维持高位,但大多数经济体的中长期通胀预期指标仍接近政策目标。这不仅反映出人们预期通胀驱动因素将减弱,也说明政策举措能够使通胀回到目标水平。
美国的长期通胀预期有所上升,但仍接近历史平均水平,因此似乎锚定良好。欧元区的通胀预期也有所上升,但从远低于目标的水平升至如今接近目标,这表明长期预期可能更牢固地锚定于欧洲中央银行2%的目标。日本的通胀预期则仍远低于目标。
包括印度、印度尼西亚、俄罗斯和南非在内的若干新兴市场,通胀预期呈现锚定迹象。土耳其则是例外:尽管通胀不断上升,货币政策却在放松,通胀预期有失去锚定的风险已显而易见。
世界经济论坛如何应对税收问题?
价格压力的来源
核心通胀上升反映了多种因素。需求在强有力的复苏中反弹,这得益于力度空前的财政和货币措施,尤其是在发达经济体。此外,疫情和气候变化造成的供应中断,以及支出从服务转向商品,都加剧了价格压力。部分劳动力市场领域还显现出工资压力。与其他发达经济体相比,美国劳动力参与率下降的持续时间更长,进一步加剧了工资和通胀压力。
我们预计,供需失衡会随着时间推移而缓解,从而减轻各国的部分价格压力。基准预测显示,航运延误、交货滞后和半导体短缺可能在2022年下半年有所改善。随着财政措施在2022年逐步退出,总需求应会走软。
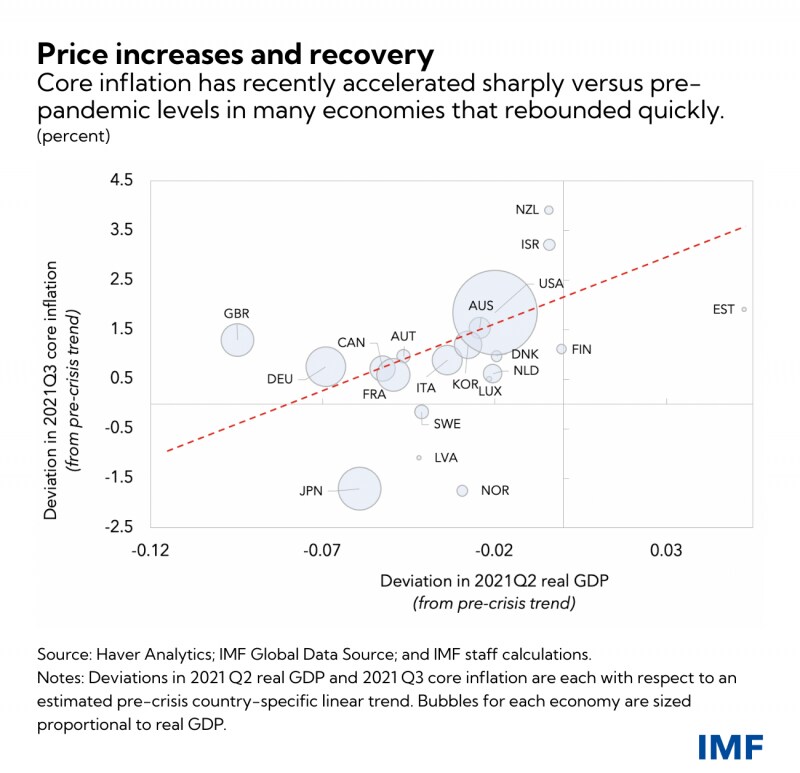
不过,需要牢记的是,多个国家的经济活动反弹迅速,其中美国是大型发达经济体中复苏最快的。在这些经济活动更快回升至疫情前趋势水平的国家,核心通胀相较危机前水平大幅上升。复苏力度与核心通胀之间的这种关系虽非完全吻合,但表明需求恢复最快的国家潜在通胀压力更强。
各国政策行动不一
疫情暴发之初,世界各地的政策制定者步调一致,大幅放宽货币政策并扩大财政政策。这些举措帮助避免了全球金融危机,尽管封锁和健康冲击导致了历史性衰退。通胀极低、需求疲弱,两者叠加为宽松货币政策提供了充分理由。
今年早些时候,通胀急剧回升,主要由能源和汽车等少数领域的通胀异常高企所推动。当时预计,随着疫情相关供应中断减轻,其中许多涨幅会在年底前回落。各国央行长期以来一直善于维持低而稳定的通胀,因此可以适当地“暂时忽略”通胀攀升,维持低利率以支持经济复苏。
然而,我们此前在全球出版物和各国报告中指出的通胀进一步加速风险,正在成为现实:供应中断和需求高企持续时间超出预期。通胀可能会在更长时间内维持高位,这意味着实际利率比此前更低,货币政策立场也因此日益宽松。
尽管我们仍预计供需失衡将在明年减弱,但货币政策若一味专注于支持复苏,很可能会助长显著且持久的通胀压力,并带来通胀预期失去锚定的风险。因此,对于经济复苏进程更靠前、通胀压力更为严峻的国家,加快货币政策正常化是适当的。
可能带来挑战的溢出效应
对于新兴市场央行而言,应对大规模、持久的供应冲击更加困难。与发达经济体相比,新兴市场面临更大的通胀预期失去锚定的风险,因此认为有必要抢先应对通胀压力;巴西和俄罗斯等部分国家已大幅上调政策利率。在新冠疫情造成巨大的产出缺口之际,这种收紧政策可能进一步压低产出和就业。如果发达经济体收紧政策引发资本外流和汇率压力,迫使新兴市场进一步收紧政策,新兴市场还可能面临棘手的溢出效应。
最后,疫情的发展及其经济后果仍存在巨大的不确定性。如果出现显著降低疫苗效力的变异株,供应链可能进一步中断,劳动力供给也可能收缩,从而推高通胀压力;需求下降则可能产生相反影响。发现奥密克戎后油价大幅下跌,各国也迅速实施旅行限制,这预示着未来市场波动可能加剧。
总之,政策制定者必须根据最新数据谨慎校准应对措施。各国通胀状况和复苏力度不一,加之奥密克戎带来的不确定性急剧上升,这些都说明政策应对需要因国情而异。央行清晰沟通同样是实现持久全球复苏的关键。
正如我们在近期报告(例如《世界经济展望》)中所警示的,美联储若更早采取力度更大的应对措施以抑制通胀风险,可能引发市场波动,并给其他地区带来困难,尤其是新兴和发展中经济体。为避免这种情况,政策转向需要提前充分沟通,迄今为止也一直是这样。新兴市场和发展中经济体还应在可行的情况下延长债务期限,为发达经济体加息做好准备,从而减少再融资需求;监管机构也应着力限制资产负债表上的货币错配累积。




