非洲崛起叙事讲述了非洲经济体快速增长的故事,其背后因素包括大宗商品价格繁荣、有利的人口结构变化、制造业和服务业的发展、迅速壮大的中产阶级、非洲大陆对技术的热情,以及更有利的政治与安全环境。因此,非洲有几个国家持续跻身全球增长最快的经济体之列。
然而,尽管在全球金融危机前、危机期间和危机后,非洲都出现了强劲增长,数百万非洲人的生活条件也有所改善,但2014年至2016年间以及2017年初,情况出现恶化。全球增长放缓和大宗商品价格下跌侵蚀了许多国家的经济增长,导致失业率上升。经济放缓导致汇率走弱,进而推高了消费价格通胀。我们需要一项综合指标来量化经济状况的这种恶化。
本文采用的经济困苦指数由华盛顿智库卡托研究所的史蒂夫·汉克教授开发。该指数的计算方法是,将一国的失业率、消费价格通胀率和利率相加,再减去人均国内生产总值(GDP)的实际变化率。该指数涵盖了人们希望降低的三个因素——失业、通胀和利率,以及人们希望提高的一个因素——人均实际GDP。
为确保可比性,人均实际GDP以美元计价,这是跨境比较的通行标准。所有变量的2009—2016年历史数据以及2017—2020年预测数据,均取自国际商业观察(BMI)研究数据工具。该数据涵盖25个非洲国家,其人口总数接近非洲大陆总人口的三分之二,GDP合计占四分之三。由于本文关注民众的经济状况,各地区汇总值按人口加权。
由盛转衰
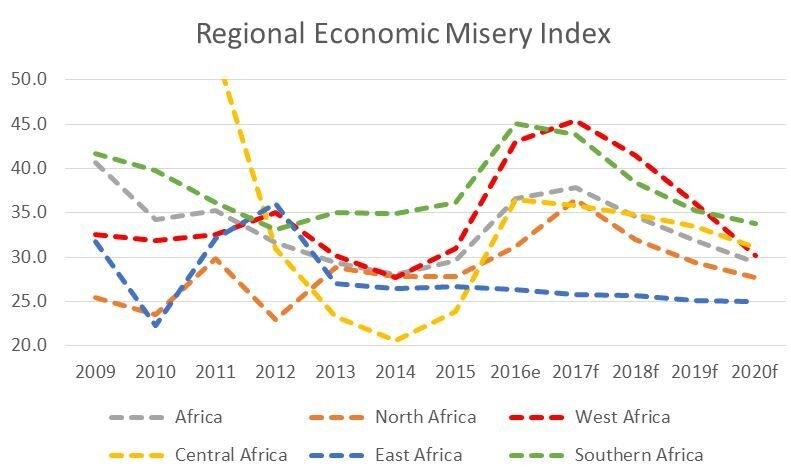
总体而言,2010—2014年间,非洲经济状况有所改善,即经济困苦程度有所下降。除政局动荡的北非外,其他所有地区民众的经济状况均有所改善。本研究纳入的25个国家中,有18个国家在2009年至2014年间有所改善;佛得角、埃及、赤道几内亚、冈比亚、利比亚、马拉维和摩洛哥是例外。
2010—2014年间,全球经济年均增长3.2%。这推动了对非洲的投资和来自非洲的出口。根据国际贸易中心的数据,非洲大陆出口收入从2009年的3250亿美元增至2012年的6650亿美元,增幅超过100%;此后虽有所回落,但2014年仍高达5630亿美元。这帮助非洲经济体在2010—2014年间实现年均3.6%的增长。
然而,据世界银行称,新兴市场和发展中经济体在2015—2016年间增长显著放缓,预计2017年将温和复苏。非洲的大宗商品出口国尤其受到经济增长放缓的负面影响。根据世界银行对大宗商品进口国和出口国的分类,本研究纳入的21个出口国中,有15个国家的经济困苦指数预计将在2014年至2017年间净上升;博茨瓦纳、布隆迪、肯尼亚、利比亚、马拉维和坦桑尼亚是例外。
北非困苦程度重现2011年水平
2014—2017年间,北非总体经济困苦指数有所上升。事实上,预计2017年的指数将高于政局动荡的2011—2012年。推动这一上升趋势的最大因素是埃及——非洲大陆第三大经济体。该国9500万人口正面临通胀和利率快速上升。埃及中央银行于2016年放宽了货币管制,以应对高估的汇率;多年来,这一汇率一直削弱埃及经济的竞争力,并耗尽其国际储备。
不过,2018—2020年北非经济状况的积极前景,同样是由埃及带动的。阿尔及利亚和摩洛哥的经济困苦指数预计变化不大,而埃及的通胀预计将呈下降趋势,人均实际GDP增长则将上升。去年实施的改革旨在争取获得国际货币基金组织提供的120亿美元资金;一些分析人士预计,这些改革将标志着该国经济复苏的开始。阿拉伯之春以来,埃及经济一直举步维艰。
西非经济走势取决于油价
受数据限制,西非总体经济困苦指数基本上就是尼日利亚的指数。尼日利亚是非洲人口最多的国家,但其人口规模并无任何确切的估算。2016年,尼日利亚经济陷入衰退,经济困苦指数显著攀升;到2017年1月,通胀率升至11年来的最高水平。因此,2017年以石油出口为主的西非经济困苦指数在各地区中最高。
不过,西非到2020年的前景更为乐观。世界银行预计,原油平均价格将从2015—2016年的每桶48.75美元升至2020年的每桶62.60美元。预计尼日利亚经济困苦指数未来几年将大幅下降,到2020年低于中非和南部非洲的地区平均水平。随着冈比亚新政府实施经济改革,预计该国指数在未来几年也将下降。
中非2009—2014年大幅改善
此前五年大幅下降后,中非在2014年的地区经济困苦指数最低,也就是状况最好。该地区最大经济体刚果民主共和国(DRC)在2009—2014年间成功大幅降低通胀和利率,经济增长也有所加快。2010—2014年间,喀麦隆保持了较低的通胀率和相对稳定的利率,这得益于加入中非经济与货币共同体(CEMAC)所带来的优势。
2016年,中非状况再次恶化,主要与刚果民主共和国利率飙升有关。刚果中央银行上调了贷款利率,于2016年9月将利率上调5个百分点至7%,这是三年来首次调整,旨在遏制通胀急剧上升。预计刚果民主共和国和赤道几内亚的经济困苦指数到2020年前将下降;喀麦隆近年走势良好,但指数可能小幅上升。这一预测基于BMI的预期,即喀麦隆2019—2020年人均实际GDP增长将放缓。
东非逆势而行
2013—2014年间,东非的经济困苦指数与其他地区一样有所下降。该地区指数在2015—2016年间没有呈现上升趋势,但各国情况有所不同。东非人口最多的国家坦桑尼亚,随着通胀、利率和失业率回落,经济困苦指数下降;各项指标虽变化不大,但共同促成了指数的较大降幅。相比之下,乌干达的通胀和利率上升,导致其指数在2015—2016年间攀升。乌干达统计局将此归因于长期干旱推高了食品价格。
预计2018—2020年东非地区经济困苦指数将继续缓慢下降,并保持地区汇总指数最低。尽管布隆迪、肯尼亚、卢旺达和乌干达前景向好,但预计坦桑尼亚的经济困苦程度到2020年前会略有加重。BMI预测消费价格平均通胀率将小幅上升。坦桑尼亚银行预计中期通胀率将维持在目标水平,但该行在2017年2月指出,不利天气状况以及油价可能上涨,均带来通胀上升风险。
南部非洲2016年困苦程度最高
矿产资源丰富的南部非洲在2013—2016年间经济困苦指数上升。本研究纳入的10个国家中,有8个国家的指数净上升;博茨瓦纳和毛里求斯是例外。南非是该地区最大的经济体,其整体宏观经济环境恶化对此影响显著,安哥拉和赞比亚经济状况恶化也同样重要。这两个国家的年均通胀率从2014年的不到8%跃升至2016年的28.2%和18.2%。这源于一场破坏性极大的持续两年的厄尔尼诺事件,该事件直到2016年初才结束。
2017—2020年的前景较为乐观,预计南部非洲总体经济困苦指数在此期间将下降。到2020年,博茨瓦纳、毛里求斯和津巴布韦的各自指数预计将净上升;该地区其他国家则将受益于天气状况改善,食品通胀因此下降,经济增长也得到支撑。预计安哥拉的通胀状况将大幅改善,莫桑比克和赞比亚的人均实际GDP也将显著增长。
2020年预测值与历史实际值相当
诚然,经济预测往往对未来过于乐观,而非洲崛起叙事对非洲大陆尤其乐观。不过,2020年各地区经济困苦指数的预测值与历史实际计算结果确实相当,说明这些水平有可能实现。本研究的25个国家中,预计有18个国家的指数到2020年将有所改善;博茨瓦纳、布隆迪、喀麦隆、佛得角、毛里求斯、坦桑尼亚和津巴布韦是例外。




