全球经济正逐步从疫情和俄罗斯入侵乌克兰的冲击中复苏,但尚未脱离困境。
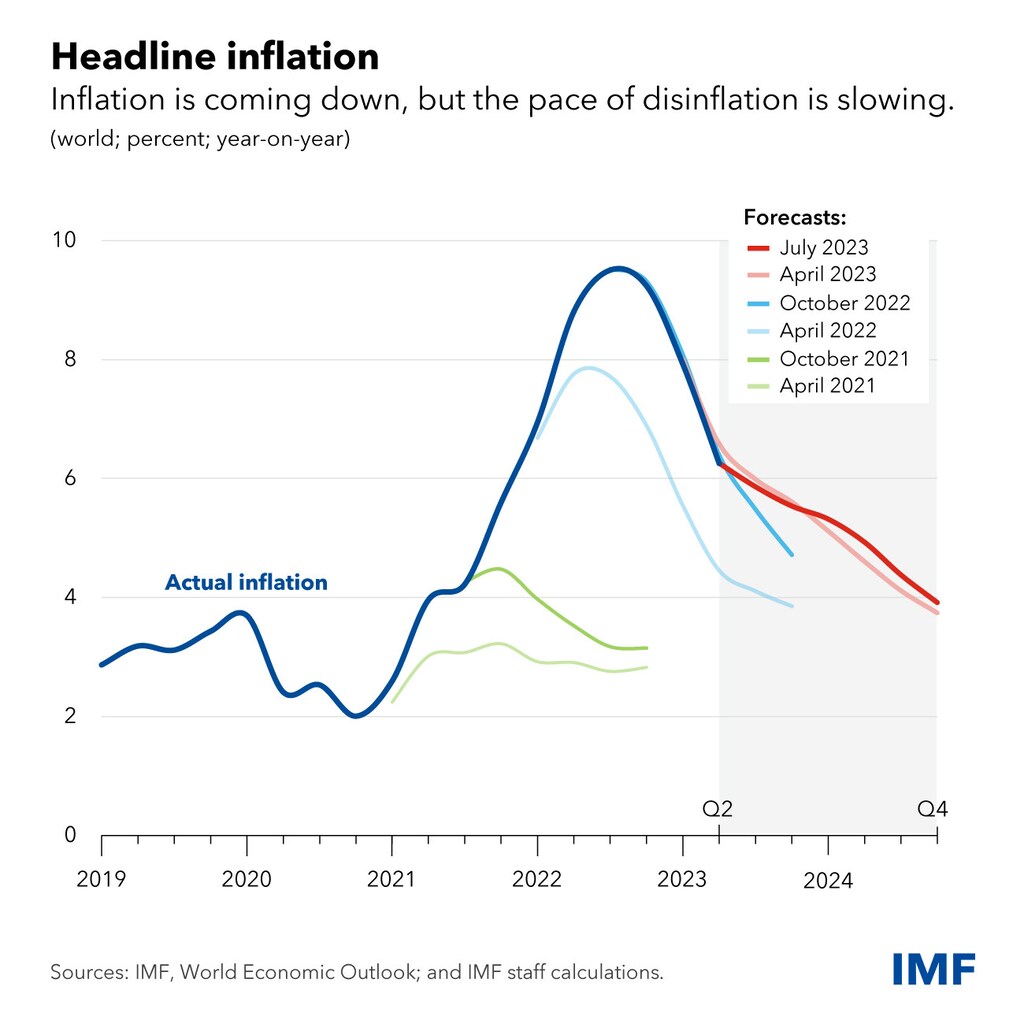
预计通胀率将从2022年的8.7%下降至2023年的6.8%和2024年的5.2%。
新兴市场和发展中经济体的增长预计也将放缓,但其韧性将强于发达经济体。
政策制定者需要采取行动,以缓解这些风险,并确保经济平稳有序地转向更可持续的增长路径。
全球经济继续逐步从疫情和俄罗斯入侵乌克兰的冲击中复苏。短期内,复苏迹象无可否认。
新冠疫情危机已正式结束,供应链中断已恢复至疫情前水平。尽管外部环境充满挑战,但受劳动力市场出人意料强劲的带动,今年第一季度经济活动表现出较强韧性。能源和食品价格已从战争引发的峰值大幅回落,使全球通胀压力的缓解速度快于预期。此外,在美国和瑞士当局果断行动的支持下,3月银行业动荡引发的金融不稳定局面仍得到控制。
然而,许多挑战仍笼罩前景,现在庆祝还为时过早。
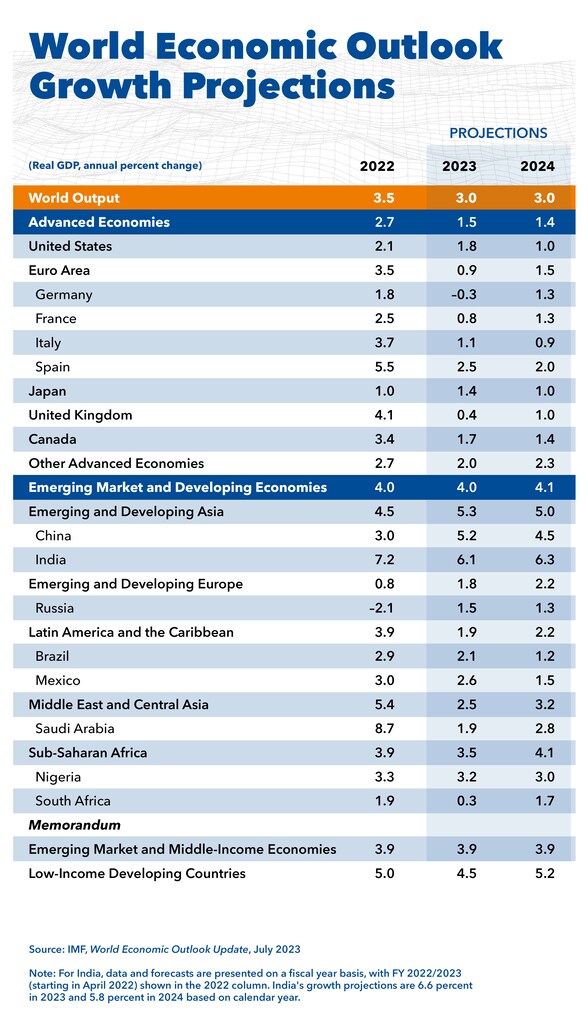
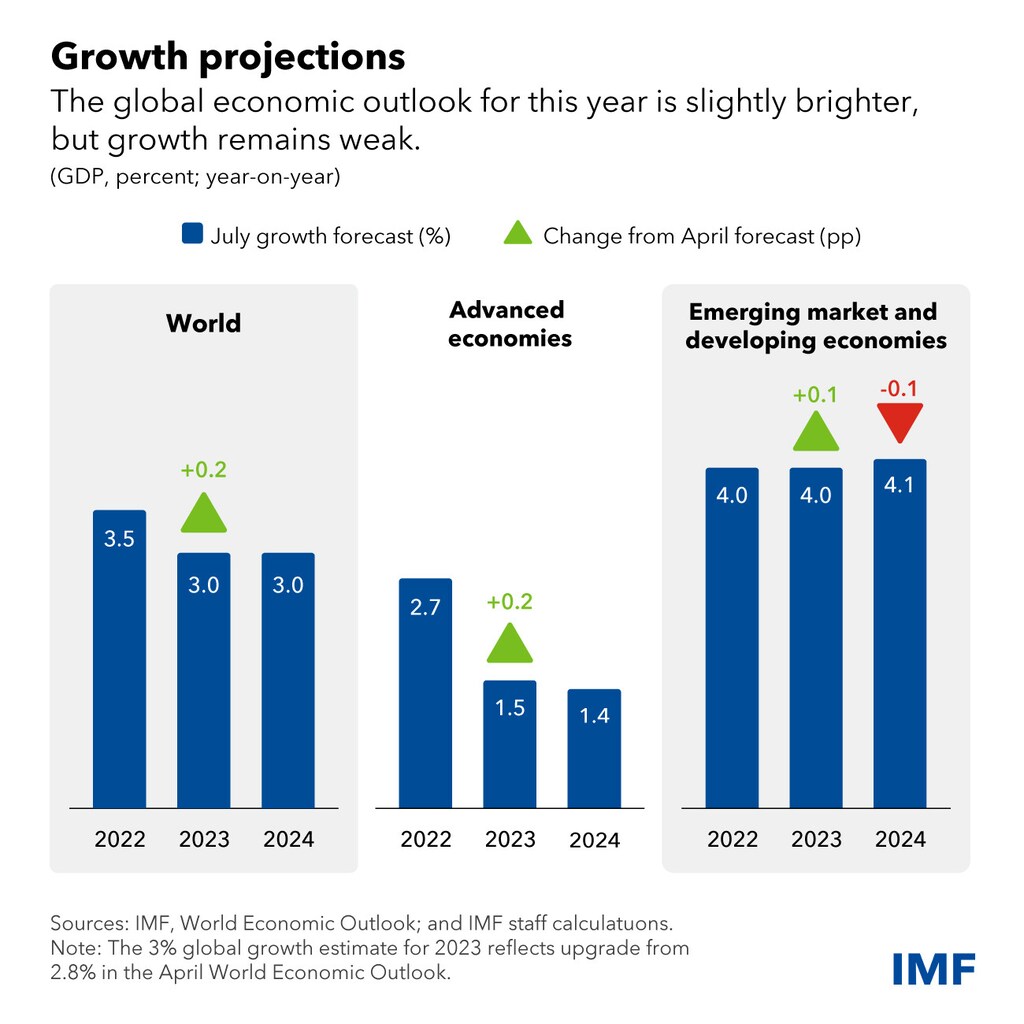
根据我们的基准预测,增长将从去年的3.5%放缓至今年和明年的3%。相较于我们4月的预测,2023年的增长预期上调了0.2个百分点。全球通胀预计将从去年的8.7%降至今年的6.8%,下调0.2个百分点;2024年则为5.2%。
放缓主要集中在发达经济体,其增长率将从2022年的2.7%降至今年的1.5%,并在明年维持在1.4%的低位。欧元区仍在消化去年因战争导致天然气价格急剧飙升的冲击,预计将大幅放缓。
相比之下,新兴市场和发展中经济体的增长预计仍将回升,同比增速将从2022年的3.1%加快至今明两年的4.1%。
然而,这一平均数掩盖了各国之间的显著差异:新兴和发展中亚洲今年增长强劲,预计达到5.3%,而许多大宗商品生产国则将面临出口收入下降的困境。
风险
增长好于预期、通胀低于预期,是令人欣慰的消息,表明全球经济正朝着正确的方向发展。然而,尽管部分不利风险已有所缓和,风险平衡仍偏向下行一侧。
首先,全球经济活动动能减弱的迹象日益增多。全球货币政策收紧已使政策利率进入紧缩区间。这已开始抑制经济活动,减缓对非金融部门的信贷增长,增加家庭和企业的利息支出,并对房地产市场造成压力。在美国,疫情相关转移支付所形成的超额储蓄——这些资金曾帮助家庭应对生活成本危机和信贷环境收紧——如今已基本耗尽。在中国,经济重新开放后的复苏势头正在减弱,房地产行业持续令人担忧,这对全球经济也将产生影响。
其次,剔除能源和食品价格的核心通胀仍远高于各国央行的目标,并预计将从今年的6%逐步降至2024年的4.7%,上调0.4个百分点。更令人担忧的是,发达经济体的核心通胀预计今年将以5.1%的年平均速率保持不变,之后于2024年降至3.1%。显然,抗击通胀的战斗尚未取得胜利。
决定通胀能否持续的关键,在于劳动力市场的发展以及工资与利润的动态关系。劳动力市场依然是尤为亮眼的亮点:在许多经济体中,失业率低于疫情前水平,就业水平高于疫情前水平。总体而言,工资通胀已有所上升,但在大多数国家仍落后于物价通胀。原因很简单,与所谓的“贪婪型通胀”关系不大:当名义需求远超经济的生产能力时,价格上涨速度快于工资。因此,发达经济体和大型新兴市场经济体的实际工资已经下降,从2022年第一季度到2023年约下降了3.8%。
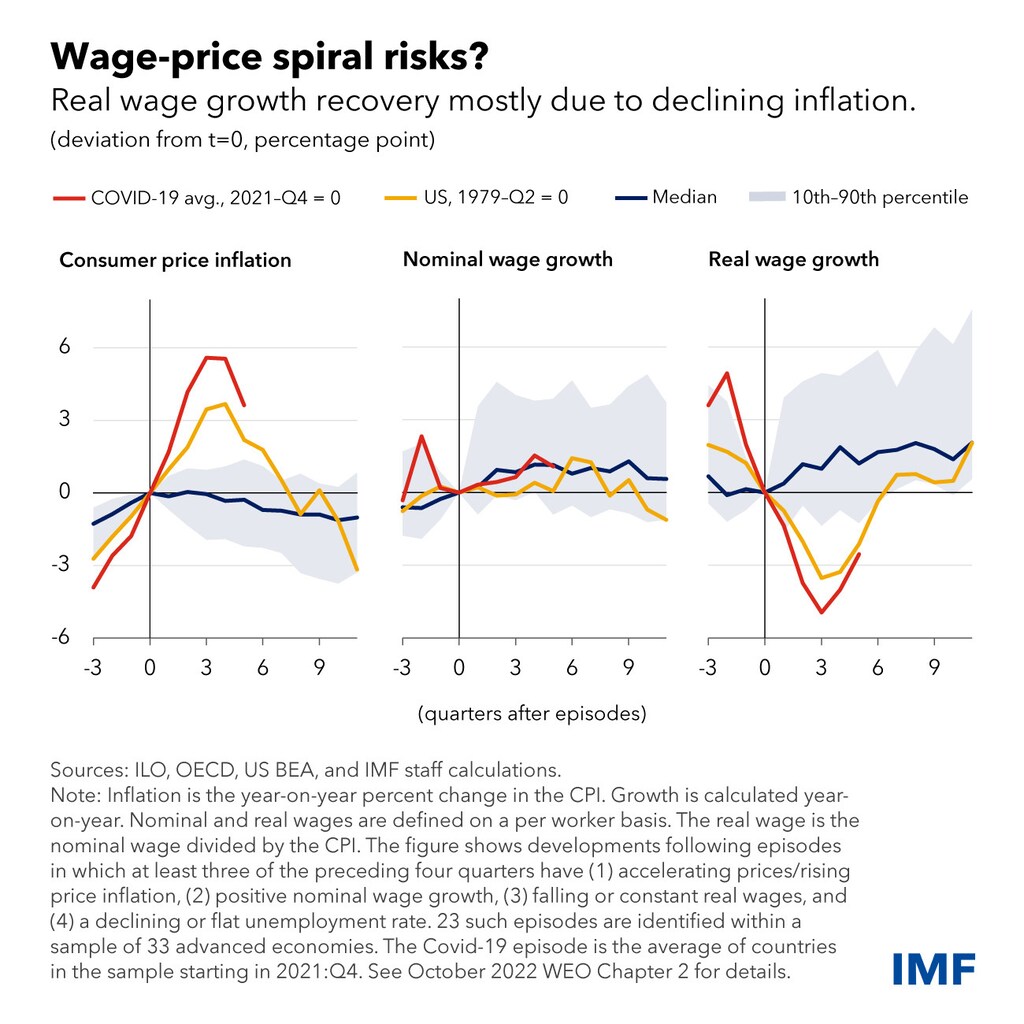
实际工资下降意味着劳动力成本降低。这或许可以解释,尽管增长放缓,劳动力市场仍保持强劲的部分原因。但在许多国家,观察到的就业增长超出了劳动力成本下降所能预示的程度。可以说,其原因尚未被完全理解。
若劳动力市场保持强劲,我们应当预期——并乐见——实际工资收复失地。这意味着,即使物价通胀下降,名义工资增长在一段时间内仍将保持强劲。事实上,两者之间的差距已开始收窄。由于过去两年企业平均利润率大幅增长,我仍有信心,经济中有足够空间容纳实际工资的反弹,而不会引发工资—物价螺旋式上涨。在主要经济体通胀预期保持良好锚定、经济增速放缓的背景下,市场压力应有助于遏制劳动力成本向物价的传导。
这些劳动力市场动态至关重要。短期内,如果经济状况恶化,风险在于企业可能转向并大幅裁减就业。另外,就业的强劲复苏,加上产出仅温和增长,表明劳动生产率——即每工时的产出量——已经下降。如果这一趋势持续下去,将不利于中期增长。
尽管货币政策收紧且银行贷款放缓,自3月银行业压力出现以来,金融环境已有所宽松。股市估值大幅上涨,科技行业中的人工智能板块尤为明显。美元进一步贬值,原因在于市场预期美国利率路径将更为温和,以及风险偏好有所增强,这为新兴市场和发展中国家提供了一定缓解。展望未来,若通胀超出预期上行,或全球风险偏好恶化,则存在价格急剧重估的风险,可能引发资金涌向美元安全资产、借贷成本上升以及债务困境加剧。
政策
随着通胀开始回落,我们有望进入始于2021年的通胀周期的最后阶段,这一点令人期待。但希望并不是政策,而且实现“软着陆”可能相当棘手。目前,通胀风险已更趋平衡,大多数主要经济体不太可能需要进一步大幅加息。部分拉丁美洲经济体的利率已经见顶。然而,关键在于避免过早降息,即在核心通胀明确且持续显示降温迹象之前,不宜放松利率。我们尚未到达那一步。与此同时,各国央行应继续监测金融体系,并随时准备动用其他工具,以维护金融稳定。
在许多国家经历多年大力财政支持之后,现在是时候逐步恢复财政缓冲,并使债务动态转向更可持续的基础。这将有助于维护金融稳定,并增强去通胀战略的整体可信度。这并非主张全面紧缩:财政整顿的节奏和结构应兼顾私人需求的强度,同时保护最脆弱群体。不过,某些整顿措施显然是恰当的。例如,随着能源价格回到疫情前水平,许多财政措施,如能源补贴,应当逐步取消。
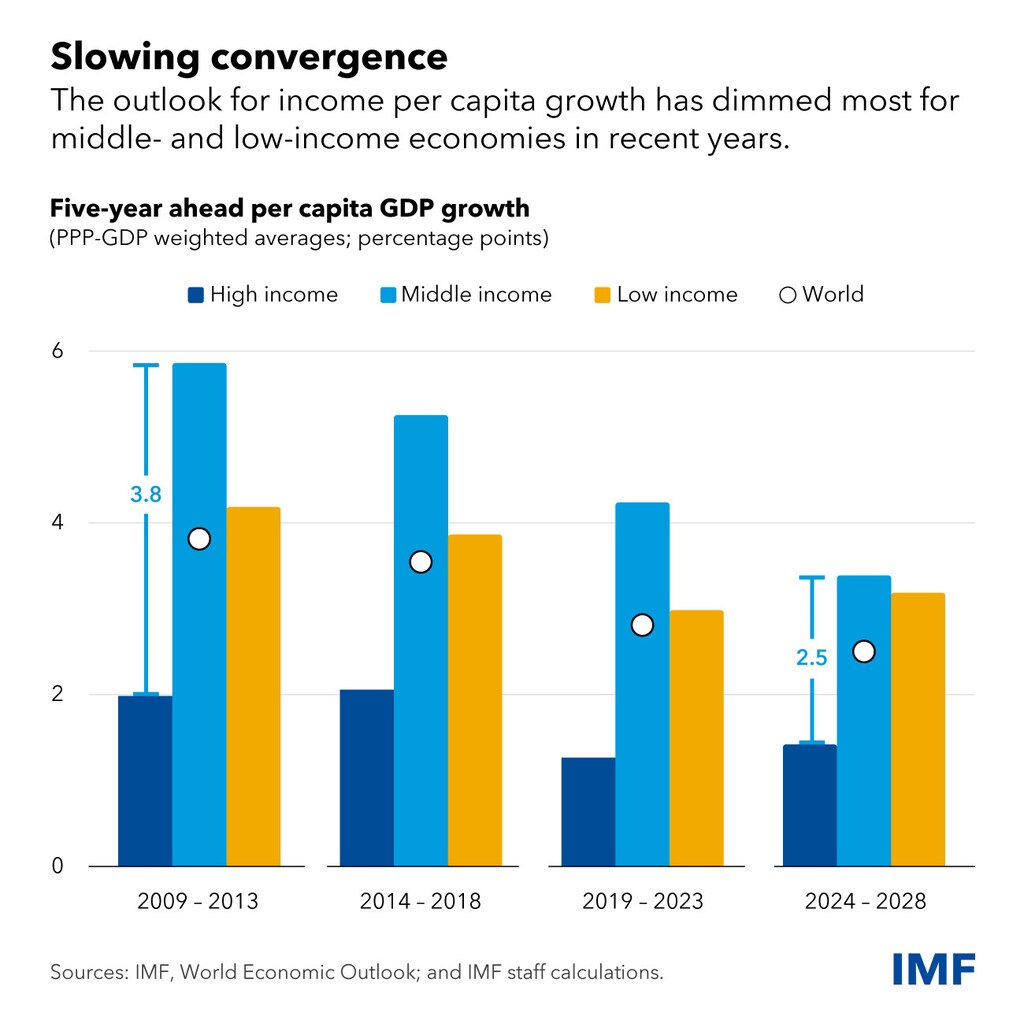
增长放缓的部分原因在于有害政策的溢出效应。地缘经济碎片化全球经济分裂为相互对立的经济集团,这将对更依赖一体化全球经济、直接投资和技术转让的新兴市场和发展中经济体造成最大损害。气候转型进展不足,将使较贫穷国家更易受到日益严重的气候冲击和气温上升的影响,尽管这些国家的排放量仅占全球的一小部分。在所有这些问题上,多边合作仍是确保所有人实现安全和繁荣经济的最佳途径。