国际货币基金组织表示,疫情爆发三年来,财政政策已大幅朝着正常化方向迈进。
在发布其最新《财政监测报告》后,作者探讨了疫情以来异常的经济状况如何影响财政结果。
他们呼吁采取一致的政策,使通胀率回归目标水平,在保护最脆弱群体的同时应对公共财政风险,并维护金融稳定。
疫情爆发三年来,财政政策已大幅朝正常化方向迈进。政府已撤回特殊财政支持,公共债务和赤字正从历史高位回落。这一切正发生在高通胀、借贷成本上升、增长前景疲软和金融风险加剧的背景下。在许多国家,债务可持续性令人担忧。
我们最新的《财政监测报告》 探讨了疫情以来异常的经济状况如何影响财政结果。该报告呼吁采取一致的政策,使通胀率回归目标,在保护最脆弱群体的同时应对公共财政风险,并维护金融稳定。

应对动荡时期
2020年,公共债务因经济萎缩和政府大规模支持而飙升至接近国内生产总值的100%。此后,随着与疫情相关的特殊财政措施结束,财政赤字已有所下降。
去年,近四分之三的国家同时收紧了财政和货币政策。因此,过去两年全球债务降幅为70年来最大,截至去年年底占GDP的92%,仍比疫情前预测高出约8个百分点。基本赤字也正迅速下降,接近疫情前水平。
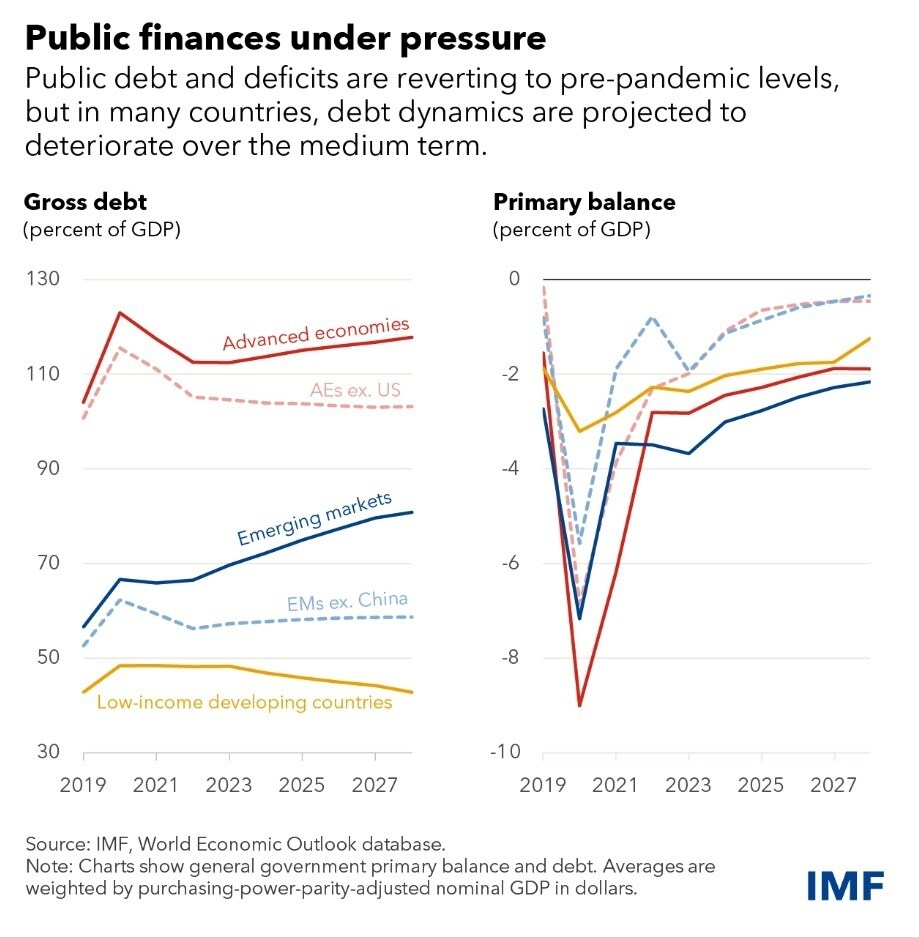
2020年名义GDP急剧下降后,过去两年许多国家的名义GDP大幅攀升,有助于改善公共财政。这既反映了强劲的经济复苏,也反映了意外的通胀飙升,后者推动名义GDP增长和税收收入超出预期。
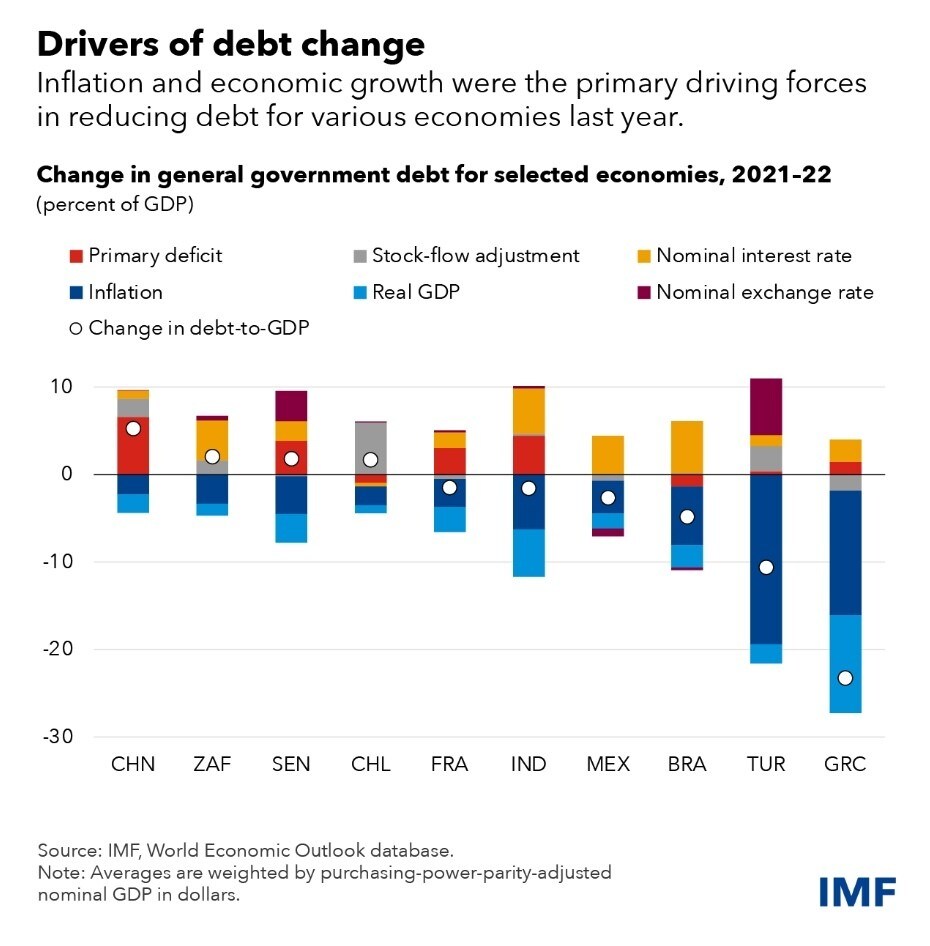
平均而言,发达经济体和新兴市场经济体(不包括中国)去年的债务削减约占GDP的2%至3%,这在很大程度上得益于通胀超预期。赤字和债务削减的速度因各国退出疫情的速度及其随后受到冲击的情况而有所不同。面临更严重能源或粮食危机的国家收紧政策较为渐进,因为政府通过有针对性和无针对性的措施分担负担,以保护家庭和企业。
通胀超预期在债务削减中的作用,取决于各国的债务规模和构成。初始债务水平较高、同时通胀大幅超预期且增长强劲的国家,债务大幅下降。在一些新兴市场经济体和低收入国家,汇率贬值、基本赤字和借贷成本上升在塑造债务动态方面发挥了更大作用,限制了较高通胀对债务率的影响。
财政预算约束收紧,使低收入国家本已艰难的平衡局面更加严峻,进一步阻碍了实现联合国的可持续发展目标。各国还深受生活成本危机和粮食不安全之苦,全球减贫进程陷入停滞。
支持稳定
近期前景复杂。在高通胀、融资条件收紧和债务率高企的背景下,政策制定者应优先确保财政政策与央行政策保持一致,以促进价格和金融稳定。
许多国家需要紧缩的财政立场,以支持持续的通胀回落进程,尤其是在高通胀更为持久的情况下。更紧缩的财政政策将使央行加息幅度小于其原本的加息幅度,从而有助于抑制政府的借贷成本,并控制金融脆弱性。
收紧财政政策需要更有针对性的安全网,以保护最脆弱的家庭,包括应对粮食不安全问题,同时控制总体支出增长,因为政府可能面临社会压力,需要补偿过去生活成本的上涨。
然而,风险很高,政策制定者需要随时准备迅速作出反应。如果金融动荡演变为系统性危机,财政政策可能需要迅速介入以促成化解。如果经济活动大幅减弱、失业率上升,政府应允许自动稳定器发挥作用(例如,在失业救济金增加或税收收入减少时允许赤字扩大),尤其是在通胀压力得到控制且财政空间充足的情况下。
世界经济论坛如何助力构建更高效、更具韧性、更包容和更公平的金融体系?
金融与货币体系中心召集各方领袖,共同理解全球金融体系的转型,涵盖从可持续性和韧性到创新与数字化的各个方面。
通过促进合作与洞见,该中心帮助合作伙伴使金融体系与长期经济稳定和共同繁荣保持一致。
逐步降低债务脆弱性并随时间重建财政缓冲,是压倒一切的优先事项。尽管未来几年预计将逐步收紧财政,但我们预测,在一些大型发达经济体和新兴市场经济体的推动下,全球公共债务将上升。总体而言,许多国家对债务脆弱性的担忧已加剧。在低收入发展中经济体,较高的借贷成本也在拖累公共财政,目前已有39个国家陷入或接近债务困境。
各国应加大力度,制定可信的、基于风险的财政框架,以逐步降低债务脆弱性,并积累足够的空间应对未来冲击。强化的财政框架可将加强的机构建设与改进的财政规则相结合。中期财政计划应包括对实现债务可持续性的可信政策承诺,即公布具体的支出和收入措施或改革,同时保留灵活性以应对冲击。
低收入国家面临的挑战尤为严峻。加大增收力度对于恢复财政可持续性、应对生活成本危机以及实现可持续发展目标至关重要。尽管经历了多轮税制改革,收入仍然持续不足,低于使国家在可持续和包容性发展中发挥作用所需的水平。国际合作对于帮助这些国家以有序、及时的方式化解不可持续的债务负担至关重要。
— 本博客基于2023年4月的《财政监测报告》第一章:“迈向政策正常化之路”。




