全球经济持续面临严峻挑战。
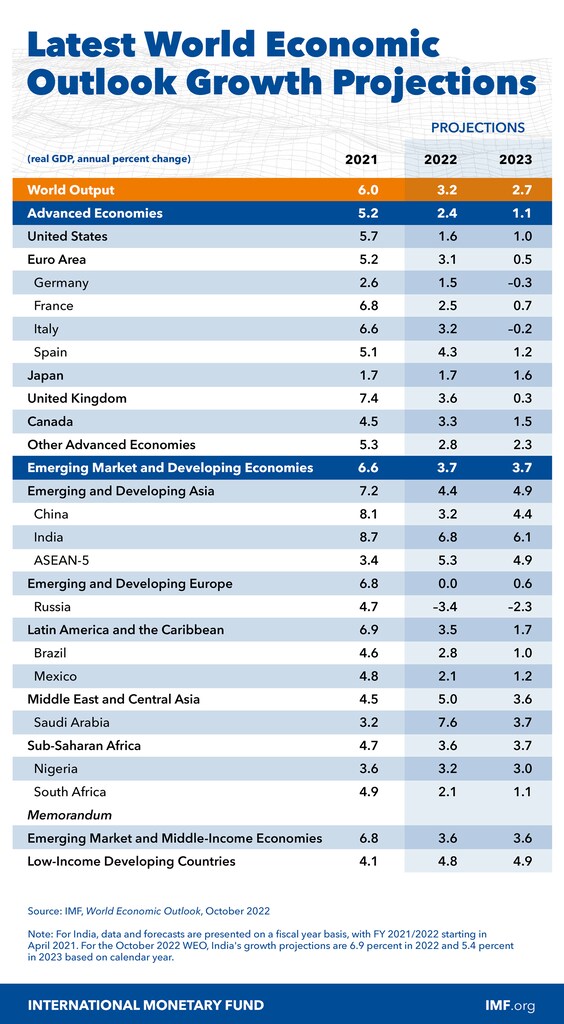
国际货币基金组织对今年全球增长的预测维持在3.2%不变,但将明年的预测下调至2.7%,比7月预测低0.2个百分点。
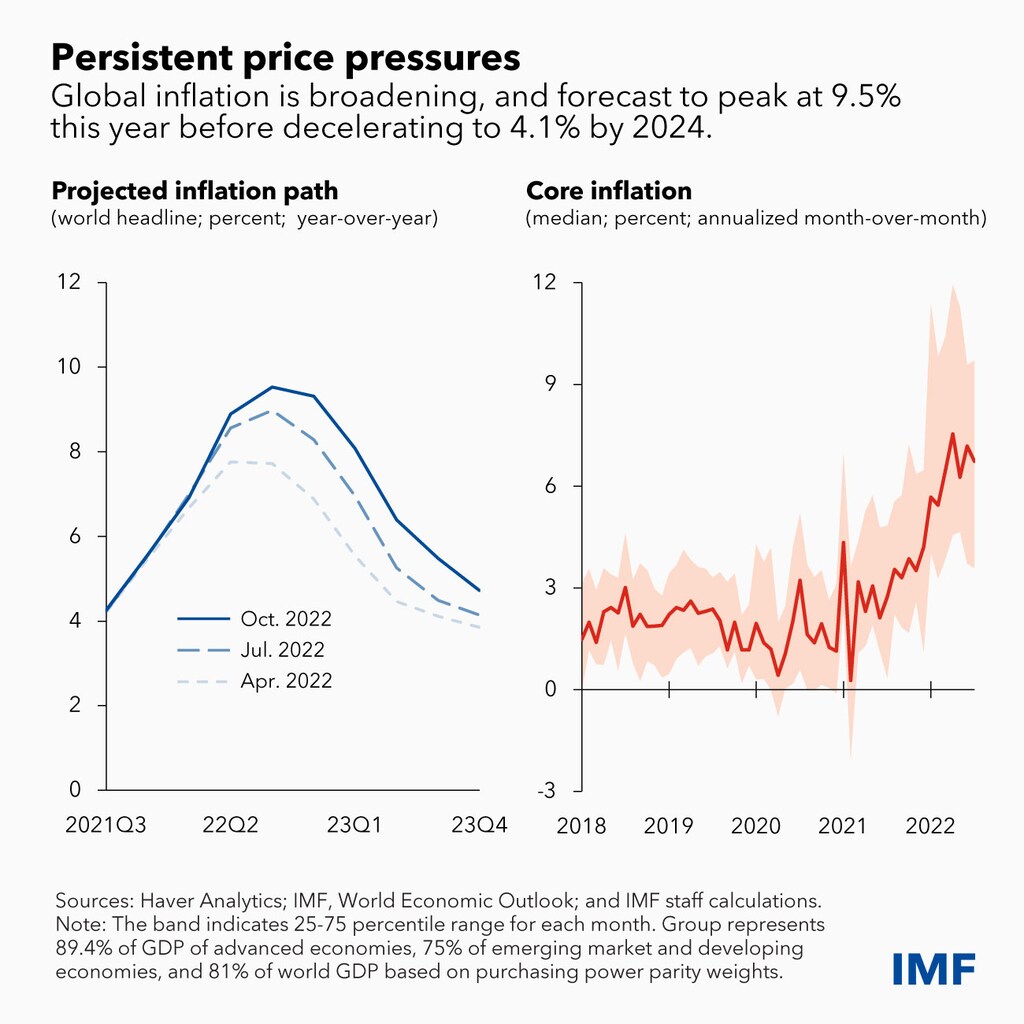
尽管经济放缓,通胀压力正变得比预期更广泛、更持久。目前预计全球通胀率将在今年达到9.5%的峰值,之后到2024年降至4.1%。
全球经济持续面临严峻挑战,其影响因素包括俄罗斯入侵乌克兰、持续且不断扩大的通胀压力引发的生活成本危机,以及中国经济放缓。
我们的全球增长预测显示,今年的增长率维持在3.2%不变,而明年的预测下调至2.7%,比7月预测低0.2个百分点。2023年的经济放缓将波及广泛,约占全球经济三分之一的国家和地区预计将在今年或明年陷入收缩。美国、中国和欧元区这三大经济体将继续停滞。总体而言,今年的冲击将再次揭开疫情后仅得到部分修复的经济创伤。简言之,最糟糕的时期尚未到来,对许多人来说,2023年将有衰退之感。
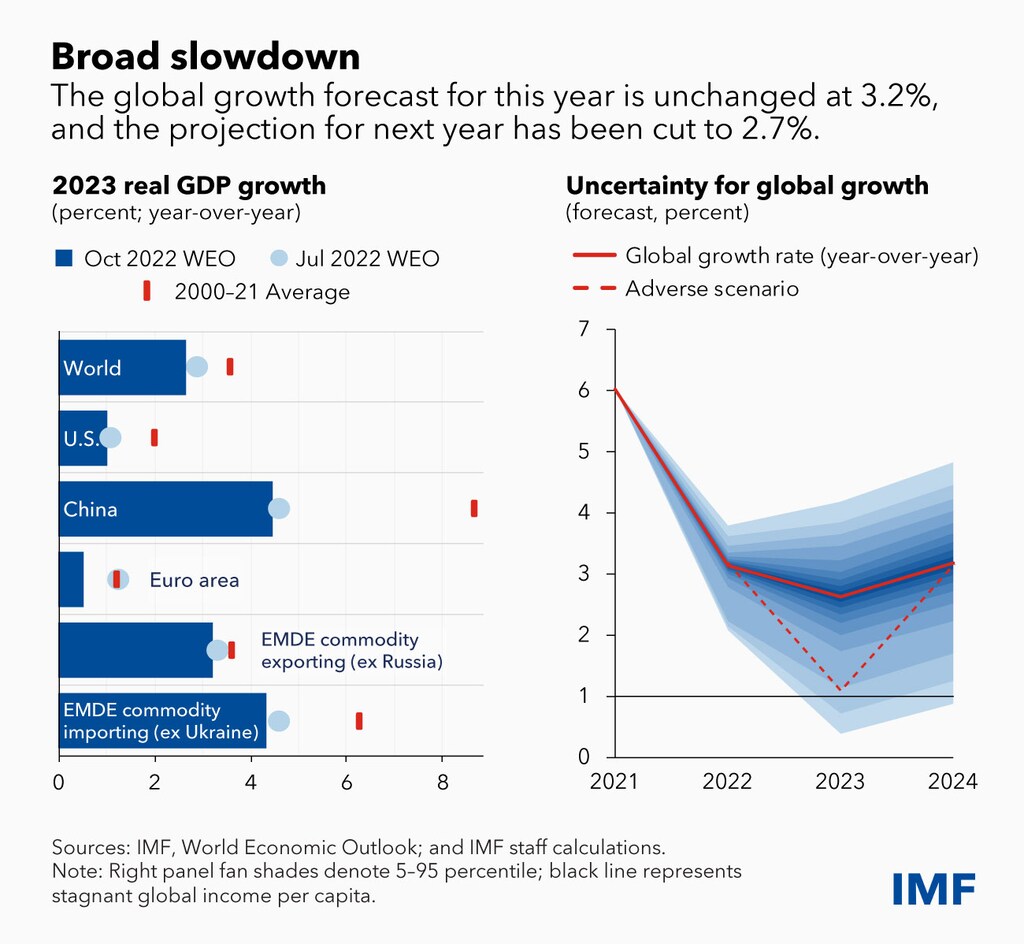
在美国,货币和金融环境收紧将使明年经济增长放缓至1%。在中国,由于房地产行业疲软且封控措施持续,我们已将明年的增长预测下调至4.4%。
欧元区的经济放缓最为明显。战争引发的能源危机将继续造成沉重打击,使2023年经济增长降至0.5%。
几乎所有地方,物价都在快速上涨,尤其是食品和能源价格,给家庭造成严重困难,贫困家庭尤其如此。
尽管经济放缓,通胀压力正变得比预期更广泛、更持久。目前预计全球通胀率将在今年达到9.5%的峰值,之后到2024年降至4.1%。通胀蔓延的范围也远远超出食品和能源。对中位数国家而言,全球核心通胀率的年化月率从2021年底的4.2%升至7月的6.7%。
前景面临的下行风险仍然高企,而应对生活成本危机所需的政策权衡变得更加艰难。我们的报告重点指出了以下风险:
在不确定性高企、脆弱性加剧的情况下,货币、财政或金融政策出现校准失误的风险急剧上升。
如果金融市场爆发动荡,推动投资者转向安全资产,全球金融环境可能恶化,美元也可能进一步走强。这将显著加剧世界其他地区的通胀压力和金融脆弱性,尤其是新兴市场和发展中经济体。
通胀可能再次表现得更为持久,尤其是在劳动力市场仍极度紧张的情况下。
最后,乌克兰战争仍在持续,进一步升级可能加剧能源危机。
我们的最新展望还评估了基准预测面临的风险。我们估计,明年全球增长低于历史低位2%的概率约为四分之一。如果许多风险成为现实,2023年全球增长将降至1.1%,人均收入几乎停滞。根据我们的计算,出现这种不利结果或更糟情况的可能性为10%至15%。
生活成本危机
价格压力不断加大,通过压低实际收入、损害宏观经济稳定,仍是对当前和未来繁荣最直接的威胁。各国央行如今全力专注于恢复价格稳定,收紧政策的步伐也已大幅加快。
收紧不足和收紧过度都存在风险。收紧不足会进一步固化通胀,削弱央行的公信力,并使通胀预期脱离锚定。历史告诉我们,这只会增加最终控制通胀的代价。
收紧过度可能使全球经济陷入不必要的严重衰退。金融市场也可能难以承受过快的收紧步伐。然而,这些政策失误的代价并非对称。如果央行再次误判通胀顽固持久的程度,来之不易的公信力可能受损,这将更加不利于未来的宏观经济稳定。在必要时,金融政策应确保市场保持稳定。不过,央行需要稳住阵脚,坚持以货币政策遏制通胀。
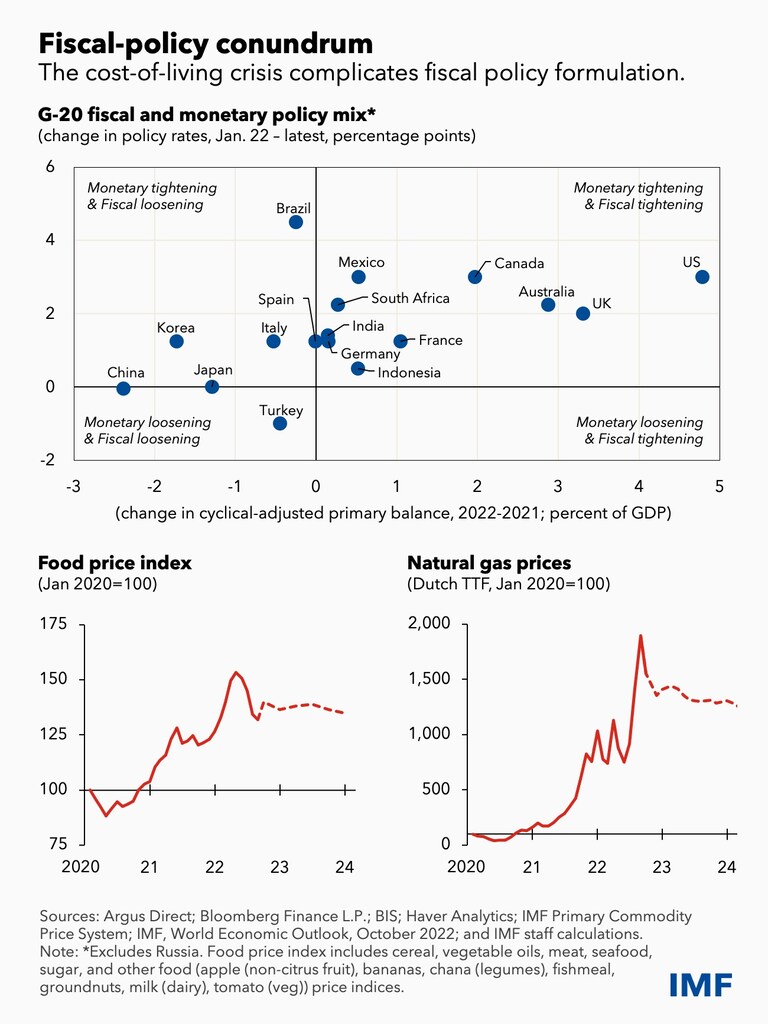
制定适当的财政政策来应对生活成本危机已成为一项严峻挑战。我想谈谈几项关键原则。
第一,财政政策不应与货币当局降低通胀的努力相冲突。这样做只会延长通胀,并可能造成严重的金融不稳定,近期事件已经说明了这一点。
第二,能源危机,尤其是在欧洲,并非暂时性冲击。战争发生后,能源供应的地缘政治格局调整范围广泛且具有长期性。2022年冬季将充满挑战,但2023年冬季可能更为严峻。价格信号对于抑制能源需求、刺激供应至关重要。价格管制、无差别补贴或出口禁令会带来高昂的财政成本,并导致需求过剩、供应不足、资源错配和配给。这些措施鲜少奏效。财政政策应转而通过有针对性的临时转移支付来保护最脆弱群体。
第三,财政政策可以通过投资于生产能力,帮助经济体适应更加动荡的环境:包括人力资本、数字化、绿色能源和供应链多元化。扩大这些领域的投资可增强经济体应对未来危机的韧性。遗憾的是,目前的政策并非总是遵循这些重要原则。
美元走强的影响
对许多新兴市场而言,美元走强是一项重大挑战。美元目前处于21世纪初以来的最强水平,不过其升值在发达经济体货币兑美元汇率中表现得最为明显。迄今为止,美元走强似乎主要由基本面因素驱动,例如美国货币政策收紧和能源危机。
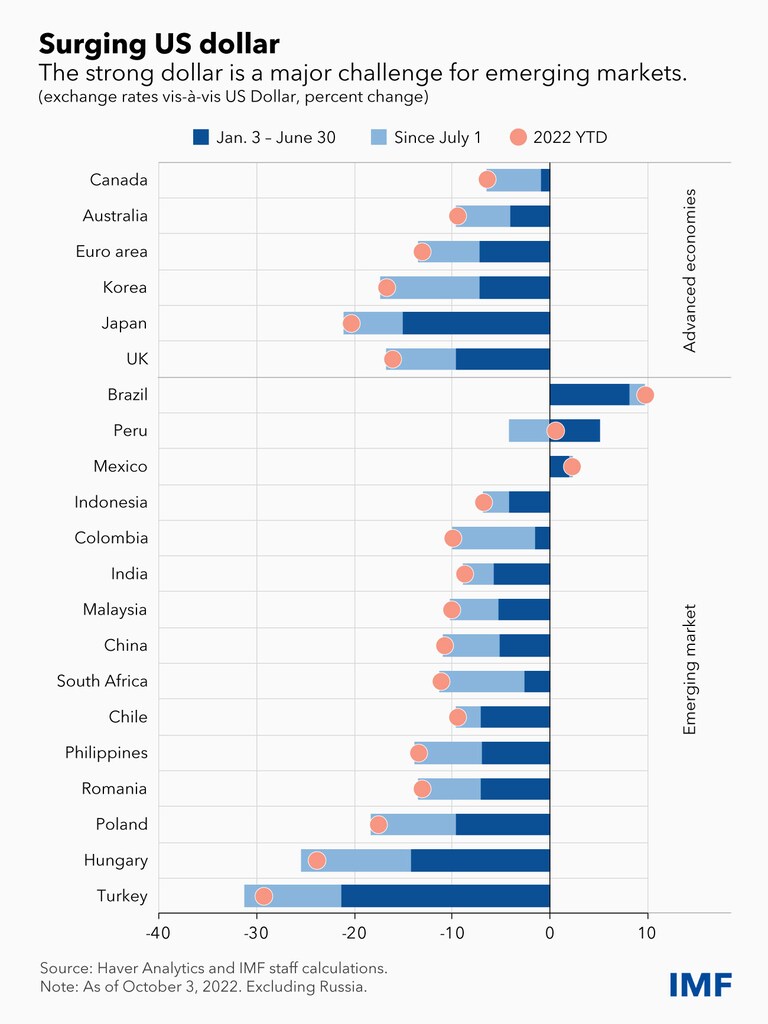
大多数新兴经济体和发展中经济体的适当应对方式是调整货币政策以维持价格稳定,同时允许汇率调整,并保留宝贵的外汇储备,以备金融环境真正恶化时使用。
全球经济正驶向风高浪急的水域,新兴市场政策制定者现在应未雨绸缪。
政策稳健的合格国家应紧急考虑增强流动性缓冲,包括向基金申请获取预防性工具。各国还应酌情按照我们的综合政策框架,结合采取预防性宏观审慎措施和资本流动措施,尽量减轻未来金融动荡的影响。
太多低收入国家已陷入或濒临债务困境。最受影响国家亟须通过二十国集团共同框架推进有序债务重组,以避免主权债务危机浪潮。时间可能很快就不多了。
能源和粮食危机,加上夏季极端高温,鲜明地提醒我们气候转型失控会是什么样子。在气候政策以及债务处置和其他重点多边议题上取得进展,将证明有重点的多边主义确实能够为所有人带来进步,并成功克服地缘经济碎片化压力。