今年,经济复苏导致发达经济体和新兴市场经济体的通胀加速。
预计这些压力会随着时间推移而减弱。
IMF的两位经济学家撰文指出,一个关键问题是,哪些条件组合可能导致通胀持续飙升。
今年,经济复苏推动发达经济体和新兴市场经济体的通胀迅速加速,原因包括需求走强、供应短缺以及大宗商品价格快速上涨。
我们预测在最新一期《世界经济展望》中,通胀率可能在未来几个月继续走高,然后到2022年年中回落至疫情前水平,不过通胀加速的风险依然存在。
政策制定者必须把握好分寸,既要耐心支持经济复苏,也要做好迅速采取行动的准备。
对政策制定者而言,好消息是长期通胀预期稳固锚定,但经济学家对于物价上涨压力最终会持续多久仍意见不一。
有人指出,政府刺激措施可能会将失业率压低到足以推高工资、令经济过热的水平,或导致预期脱锚,并引发自我实现的通胀螺旋。另一些人估计,随着一次性支出激增的影响消退,这些压力最终只是暂时的。
通胀动态与需求复苏
我们考察了总体消费者价格指数通胀是否与失业率同步变化。尽管疫情期间给估算这种关系带来了诸多挑战,但这场前所未有的冲击似乎并未从根本上改变这种关系。
发达经济体近期可能面临温和的通胀压力,其影响会随着时间推移而减弱。对于新兴市场,估算闲置资源(即经济中尚未得到利用的资源)与通胀之间关系的结果,似乎更容易受到估算样本是否纳入疫情时期的影响。
锚定预期
根据对14个国家政府债券推算得出的长期预期指标(称为盈亏平衡通胀率),疫情期间的通胀预期一直保持稳固锚定。这些备受关注的指标在危机和复苏期间至今一直稳定,不过前景仍存在不确定性。
一个关键问题是,哪些条件组合可能导致通胀持续飙升,包括预期脱锚并助长物价自我实现式上涨螺旋的可能性。
过去,此类情况与新兴市场汇率大幅贬值有关,而且往往发生在财政赤字和经常账户赤字急剧扩大的之后。长期政府支出承诺和外部冲击也可能导致预期脱锚,尤其是在央行被认为无力或不愿遏制通胀的经济体。
此外,即使预期稳固锚定,通胀长期高于政策制定者设定的目标,也可能导致预期脱锚。
行业冲击
疫情导致一些行业的价格大幅波动,尤其是食品、交通、服装和通信行业。值得注意的是,截至目前,各行业价格的离散程度或波动性,按近期历史标准衡量仍相对温和,尤其是与全球金融危机期间相比。这是因为疫情后燃料、食品和住房价格的波动相对较小、持续时间较短,而这三类商品平均而言是消费篮子中占比最大的组成部分。

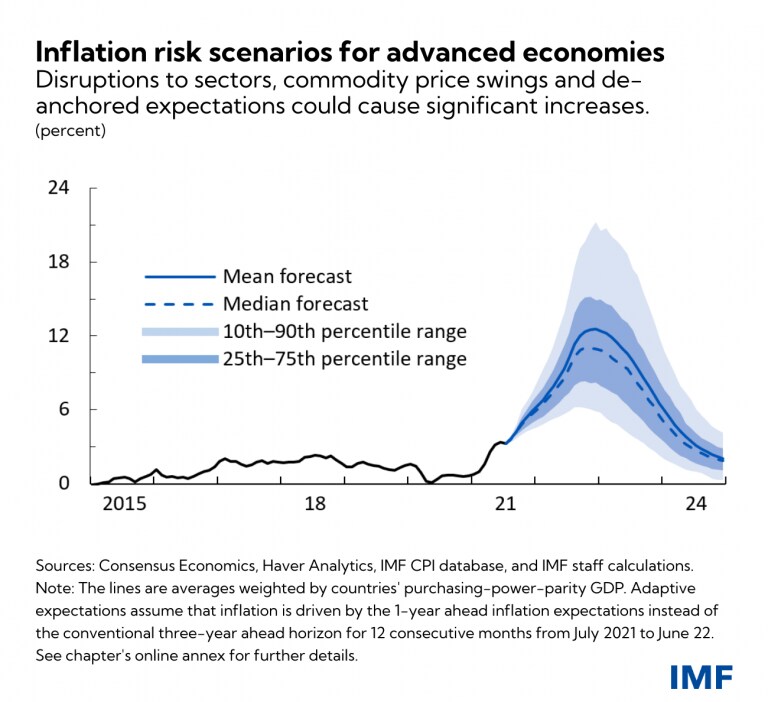
我们的预测是,发达经济体的年通胀率将在今年最后几个月平均达到3.6%的峰值,随后在2022年上半年回落至2%,与央行目标一致。新兴市场的通胀上升会更快,平均将达到6.8%,之后回落至4%。
不过,这些预测存在相当大的不确定性,通胀率可能在较长时间内维持高位。推高通胀的因素可能包括发达经济体和发展中经济体的住房成本飙升、供应短缺持续,或新兴市场的食品价格压力和货币贬值。
疫情期间,全球食品价格上涨了约40%,这对低收入国家构成了尤为严峻的挑战,因为食品支出占这些国家消费者支出的很大比重。
对几种极端风险情景的模拟显示,若供应链持续中断、大宗商品价格大幅波动且预期脱锚,物价可能会显著加快上涨。
政策启示
预期一旦脱锚,通胀可能迅速飙升,而且遏制通胀的代价高昂。归根结底,央行政策公信力和价格预期难以精确定义,不能完全依据历史数据中的关系来判断预期是否锚定。
因此,政策制定者必须把握好分寸,既要耐心支持经济复苏,也要做好迅速采取行动的准备。更重要的是,他们必须建立稳健的货币政策框架,包括设定触发条件,以便在通胀不受欢迎时及时减少对经济的支持。
行动门槛可包括通胀预期脱锚的早期迹象,例如前瞻性调查结果、不可持续的财政和经常账户收支状况,或汇率大幅波动。
案例研究表明,强有力的政策行动往往能抑制通胀及其预期,而央行稳健且可信的沟通在稳定预期方面也发挥了尤为关键的作用。当局必须警惕各种价格风险因素触发“完美风暴”:这些因素单独看来可能无害,但结合起来时,可能导致涨幅远快于IMF预测的情况。
最后,前景的一个重要特点是,各经济体之间存在显著差异。例如,预计美国通胀加快将推动发达经济体整体通胀加速,而欧元区和日本的通胀压力预计仍相对较弱。




