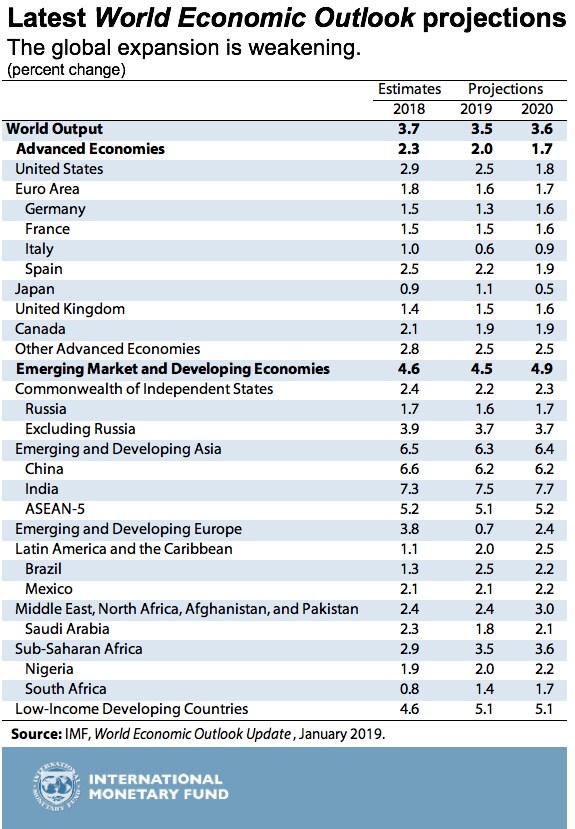
尽管2018年全球经济增长仍接近危机后的高位,但全球经济扩张正在减弱,且减弱速度略快于预期。本次《世界经济展望 》(WEO)预计,全球经济将在2019年增长3.5%,2020年增长3.6%,分别比去年10月的预测低0.2和0.1个百分点。
下调幅度不大;然而,我们认为,出现更大幅度下调的风险正在上升。2018年大部分时间里,发达经济体金融市场似乎与贸易紧张局势相互脱钩,但近期两者已相互交织,导致金融状况收紧,并加大全球经济增长面临的风险。
“全球经济扩张正在减弱,且减弱速度略快于预期。”
未定义
我们已小幅下调对发达经济体的预测,主要原因是下调了欧元区的预测。在欧元区,德国的预测下调幅度较大,汽车行业的生产困难和外部需求减弱将拖累其2019年经济增长;意大利的主权风险和金融风险,以及两者之间的关联,则进一步抑制经济增长。
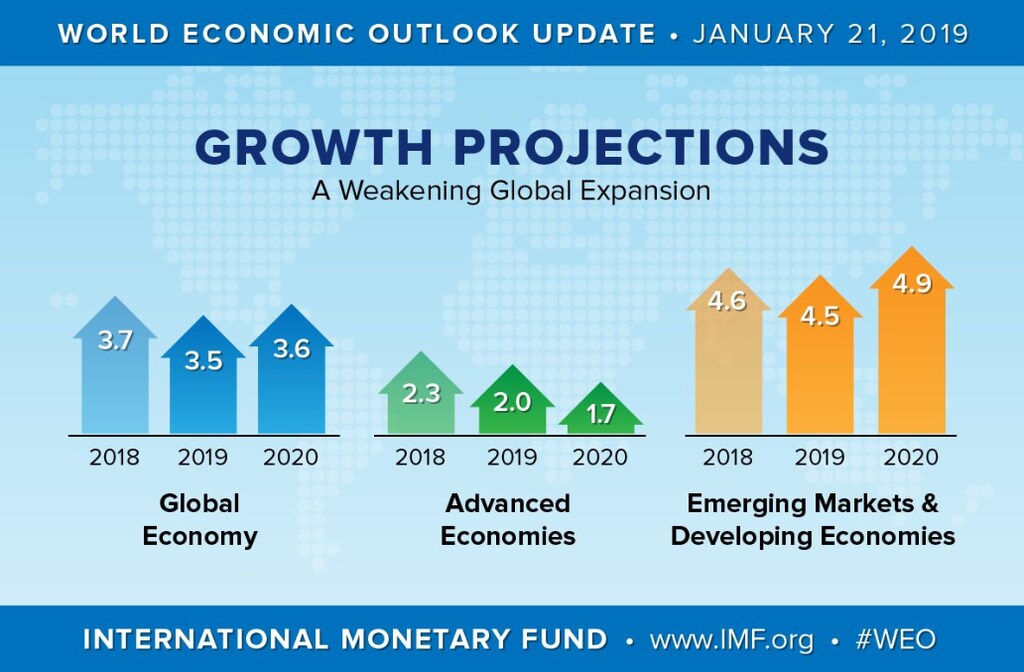
美国经济持续扩张,但随着财政刺激逐步退出,预测仍显示经济增速将放缓。我们预计,发达经济体整体增速将从2018年的2.3%降至2019年的2%,并在2020年降至1.7%。增长动能减弱,对通胀的提振作用有限。在增长高于趋势水平的美国,核心通胀接近目标;而在欧元区和日本,核心通胀仍显著低于目标。
预计新兴市场和发展中经济体的经济活动也将放缓,2019年增速降至4.5%,并在2020年反弹至4.9%。2019年的预测较10月下调了0.2个百分点,主要是由于预计土耳其经济将大幅收缩,原因是政策收紧以及经济调整以适应更严格的外部融资条件。墨西哥2019—2020年的增长预测也大幅下调,反映出私人投资减少。预计2020年经济反弹,是由于阿根廷和土耳其有望复苏。
新兴市场和发展中经济体的前景仍受到持续阻力:美国政策利率上升和汇率贬值导致资本流动减弱,尽管这些影响已不再那么极端。2018年末,新兴经济体通胀率此前的一些升幅有所回落。
总体而言,自2017年下半年以来推动全球经济广泛增长的周期性力量,可能正以略快于我们10月预期的速度减弱。贸易和投资增速放缓,美国以外地区的工业生产增速下降,采购经理人指数走弱,显示增长动能正在减弱。这并不意味着我们正面临重大衰退,但我们必须审视不断上升的诸多风险。
贸易紧张局势升级和金融状况恶化,是经济前景面临的主要风险来源。贸易不确定性加剧将进一步抑制投资并扰乱全球供应链。鉴于各国私营部门和公共部门债务水平高企,金融状况进一步大幅收紧的代价尤为沉重。
中国经济增长放缓可能快于预期,尤其是贸易紧张局势持续的情况下;这可能引发金融和大宗商品市场骤然抛售,正如2015—2016年所发生的那样。欧洲的脱欧悬念仍在持续,意大利主权风险与金融风险之间代价高昂的溢出效应仍构成威胁。在美国,联邦政府长期停摆带来经济下行风险。
政策重点
鉴于这一背景,政策制定者需要立即采取行动,消除阻碍经济增长的因素,并为下一次经济下行做好准备。
各国的首要政策重点是以合作、迅速的方式解决贸易分歧及由此产生的政策不确定性,而不是进一步树立有害壁垒,扰乱本已放缓的全球经济。二十国集团领导人在布宜诺斯艾利斯提出的世界贸易组织改革呼吁必须落实。在财政空间有限的情况下,财政政策需要以利于增长的方式调整,确保公共债务保持在可持续轨道上,同时保护最脆弱群体。
发达经济体的货币政策应继续谨慎正常化。各大央行密切关注增长动能放缓,我们预计它们将根据这些发展情况调整下一步举措。在金融脆弱性累积的领域,应使用宏观审慎工具。所有经济体都必须采取措施,提高潜在产出增速并增强包容性。
最后,鉴于各国的政策空间比2008年更加有限,若全球经济增长进一步大幅下滑,多边合作将更加重要;多边机构(如IMF)拥有充足资源以应对不断上升的风险也至关重要。