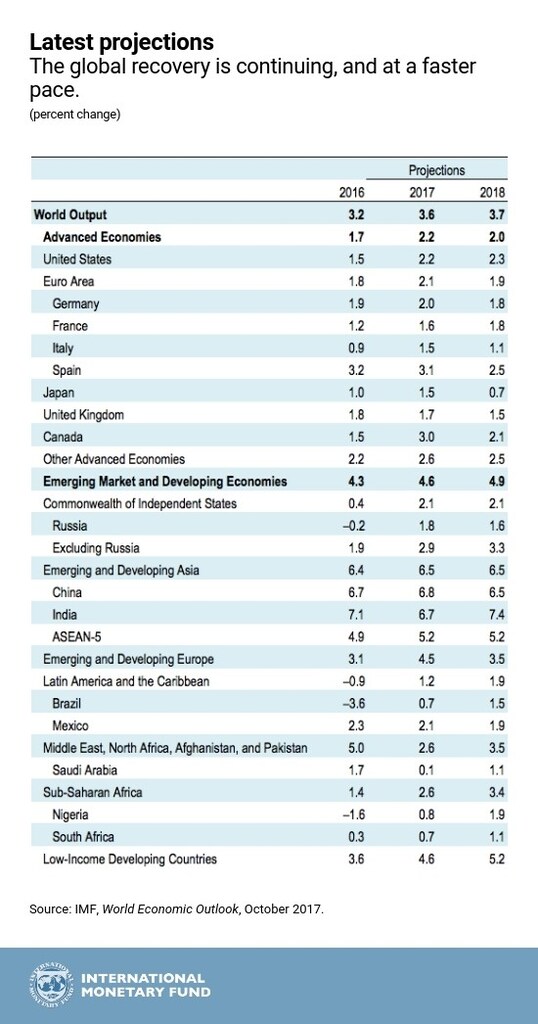
全球经济复苏仍在继续,且步伐正在加快。如今的形势与去年年初大不相同。当时,世界经济增长乏力,金融市场动荡。我们看到,周期性复苏势头正在增强,带动欧洲、中国、日本和美国,以及新兴亚洲经济体增长。
最新一期《世界经济展望》因此将全球增长预测上调至今年的3.6%和明年的3.7%;两项预测均比此前高出0.1个百分点,也远高于2016年3.2%的全球增长率。2016年的增长率是全球金融危机以来最低的。
对于2017年,此次上调主要源于对发达经济体前景的预期改善;而2018年预测上调,则更多归功于新兴市场和发展中经济体。值得注意的是,我们预计,撒哈拉以南非洲地区的整体经济将在2018年有所改善;该地区人均收入增长平均停滞了两年。
当前全球经济加速增长也值得关注,因为复苏的范围十分广泛,比本十年初以来任何时候都更为全面。这种广度为全球创造了机遇,有利于推行积极的政策,在未来支撑增长并增强经济韧性。政策制定者应抓住时机:复苏在一些重要方面仍不完整,而当前周期性复苏势头带来的行动窗口不会永远敞开。
全球复苏仍不完整
为什么说复苏尚未完成?主要体现在三个方面。
第一,复苏在各国内部仍不完整。即使发达经济体的产出接近潜在水平,名义和实际工资增长仍然低迷。工资增长迟缓之前,实际收入中位数多年来的增幅远低于高收入群体,甚至陷于停滞。技术进步和贸易等增长动力产生了不均衡的影响:在结构转型过程中,有些人受益,另一些人却被落在后面。由此加剧的收入和财富不平等,助长了政治失望情绪以及对全球化收益的怀疑,使复苏面临风险。
第二,复苏在各国之间仍不完整。尽管当前复苏惠及世界大多数地区,新兴市场和低收入大宗商品出口国,尤其是能源出口国,仍面临挑战;一些经历内乱或政治动荡的国家也如此,这些国家主要位于中东、北非和撒哈拉以南非洲,以及拉丁美洲。许多小国一直举步维艰。2016年,约四分之一的国家人均收入负增长;尽管当前经济回升,预计2017年仍有近五分之一的国家会出现同样情况。
最后,复苏在时间维度上仍不完整。周期性复苏掩盖了生产率和人口结构方面更为疲弱的长期趋势,即便校正了人口增长放缓带来的算术影响也是如此。目前预计,2017至2022年间,发达经济体的人均产出年均增长率仅为1.4%,而1996至2005年间为2.2%。此外,我们预计,未来五年将有多达43个新兴市场和发展中经济体的人均增长率低于发达经济体。这些经济体不是在趋同,而是在分化;这与中国和印度等充满活力的新兴市场快速增长所带来的国家间不平等下降这一较为有利的趋势背道而驰。
行动窗口
复苏中的这些差距要求政策制定者采取行动,而且应趁形势良好之时立即行动。要取得成功,需要采取三管齐下的方针,同时完成并完善全球危机以来推行的重要金融稳定改革,不能削弱这些改革。
各国所需的结构性改革各不相同,但都有充足空间采取措施,在提高潜在产出的同时增强经济韧性。我们的研究表明,经济强劲时更容易推行结构性改革。
对于一些已恢复至接近充分就业的国家,现在应考虑逐步进行财政整顿,以降低高企的公共债务水平,并为下一次衰退积累缓冲。部分拥有财政空间的国家需要增加基础设施和教育支出;这还可提振全球需求,抵消其他地区财政整顿措施的拖累。这种多边财政政策组合也有助于减少过度的全球失衡。
要实现可持续且惠及所有人的增长,关键在于投资于人的各个生命周期阶段,尤其是年轻人。改善教育、培训和再培训,既能帮助劳动力市场适应长期经济转型(转型动力来自各个方面,而不只是贸易),也能提高生产率。短期内,许多国家饱受青年失业率过高之苦,这一问题亟须关注。投资人力资本还有助于提高劳动收入份额,与近几十年的总体趋势相反;政府也应考虑纠正可能过度削弱劳动者议价能力的扭曲因素。
总之,结构性政策和财政政策应共同营造有利于实际工资持续增长、且更具包容性的经济环境。
第三项政策支柱——货币政策——仍发挥着关键作用。发达经济体此前面临的通缩威胁已大幅消退,但失业率下降之际,通胀仍低得令人费解。在适当的时间和条件下,央行清晰沟通并平稳实施货币政策正常化,仍至关重要。这样做有助于防止市场动荡和金融环境突然收紧,以免扰乱复苏并对新兴市场和发展中经济体产生溢出影响。反过来,这些经济体面临各不相同的货币政策挑战,但在可能的情况下,应继续利用汇率灵活性缓冲外部冲击,并充分考虑其对价格稳定的影响。
许多全球性问题都需要多边行动。互利合作的优先事项包括加强全球贸易体系、进一步完善金融监管、强化全球金融安全网、减少国际逃税,以及抗击饥荒和传染病。同样至关重要的是,在温室气体排放造成更多不可逆转的损害之前加以减排,并帮助较贫困国家适应气候变化。
当前复苏势头强劲,使此刻成为推行国内改革的理想时机;复苏范围广泛,则让多边合作恰逢其时。政策制定者应趁机遇之窗敞开时采取行动。