我们在4月预测的全球经济复苏正站稳脚跟;如今,世界经济增长势头增强已毫无疑问。
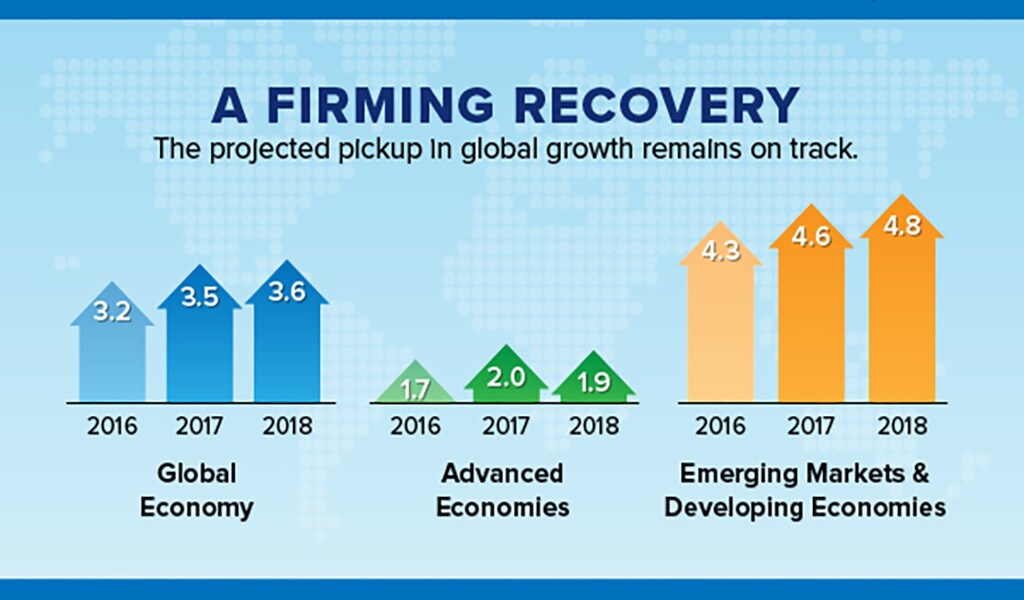
与我们4月的预测一样,《世界经济展望更新》预计今年全球产出将增长3.5%,明年增长3.6%。
不过,全球各地的增长分布发生了变化:与去年4月的预测相比,一些经济体的前景有所改善,另一些则有所恶化,抵消了这些改善。
与不久前相比,欧元区的表现尤为突出,我们上调了对该地区的预测。我们也上调了对日本、中国以及更广泛的亚洲新兴和发展中经济体的预测。新兴和发展中欧洲经济体以及墨西哥的前景也有显著改善。
哪些因素抵消了增长方面的利好消息?从全球增长的角度看,最重要的下调来自美国。未来两年,美国经济增速应仍高于其长期潜在增长率。但由于美国近期财政政策的扩张可能性似乎低于我们4月的判断,我们已将2017年和2018年的增长预测均下调至2.1%。这一增速仍远高于美国2016年表现平平的1.6%。根据英国经济迄今疲弱的表现,我们也下调了对英国今年的预测。英国脱欧对英国的最终影响仍不明朗。
不过总体而言,近期数据表明,世界经济正经历过去十年来范围最广的同步复苏。世界贸易增长也有所回升,预计未来两年的贸易量增速将快于全球产出增速。
然而,中低收入国家仍存在疲弱领域,尤其是持续调整贸易条件恶化局面的商品出口国。拉丁美洲的增长仍低于正常水平,我们下调了对该地区未来两年的预测。今年撒哈拉以南非洲的增长预计将高于去年,但仅略高于人口增长率,这意味着人均收入停滞不前。
风险
实际结果可能好于或差于我们目前的预测,存在这种风险。近期,欧洲大陆的经济增长有可能进一步加快,因为政治风险已有所减弱。
然而,若从不利方面看,许多新兴和发展中经济体一直以有利的借贷利率获得资本流入,这可能导致日后出现国际收支逆转风险。如果发达经济体的央行越来越倾向于收紧货币政策(近几个月一些央行已显露出这种倾向),经济压力可能随之浮现。发达经济体的核心通胀压力仍然较低,长期通胀预期指标也没有显示通胀预期会超出目标并持续上升,因此央行应根据陆续公布的经济数据谨慎行动,以降低金融状况过早收紧的风险。
支持性政策推动了中国近期的高增长率,我们将中国2017年和2018年的增长预测分别上调0.1和0.2个百分点,至6.7%和6.4%。但更高的增长伴随着信贷持续快速扩张,以及由此产生的金融稳定风险。因此,中国近期采取措施处理不良贷款并加强金融监管协调,值得欢迎。
最后,保护主义举措及其引发的反制行动在近期和中期仍构成显著威胁,地缘政治风险也是如此。
长期视角
尽管当前前景有所改善,但长期增长预测与历史水平相比仍然低迷,而长期增长疲弱也会带来风险。
在发达经济体,过去几十年来实际收入中位数停滞不前,收入不平等不断加剧。尽管失业率正在下降,工资增长仍然疲弱。因此,持续缓慢的增长不仅阻碍生活水平改善,还可能加剧社会紧张局势;这种紧张局势已使一些选民倾向于支持更加内向的经济政策。相比之下,在新兴经济体,尽管收入不平等通常高于发达经济体,但收入分布较低端群体也获得了显著的收入增长。
当前的周期性复苏为政策制定者提供了理想契机,以应对导致基础增长放缓的一些长期因素。适当的结构性改革能够提高所有国家的潜在产出;如果政府预算允许,辅以有利于增长的财政政策(包括生产性基础设施投资),效果尤佳。此外,对人的投资至关重要,无论是基础教育、职业培训还是技能提升计划。这些举措既能增强劳动力市场应对经济转型的韧性,也能提高潜在产出。正如我们近期与世界银行和世界贸易组织共同撰写的报告中所述,同样有助于经济体适应全球化的政策措施,也更广泛地为应对技术进步和自动化带来的挑战所必需。
加强多边合作也是实现繁荣的关键,合作领域包括贸易、金融稳定政策、企业税收、气候、卫生和救灾济困。在国内发展对国际社会产生重大影响的情况下,狭隘地以国家利益为依据制定政策,轻则效率低下,重则会对所有人造成严重损害。




