美国联邦储备委员会可能于今年晚些时候开始退出零利率政策,这一前景加剧了人们对新兴经济体货币、债券和股票市场再度波动的担忧。这种担忧情有可原:2013年,美联储发出即将结束量化宽松(QE)政策的信号,由此引发的“缩减恐慌”给许多新兴国家的金融市场和经济造成了冲击。
事实上,人们担心,美国利率上升以及随之而来的美元可能升值,会给新兴市场的政府、金融机构、企业乃至家庭带来严重冲击。过去几年里,这些主体借入了数万亿美元,如今这些债务以本币计价的实际价值将会上升;与此同时,美国利率上升还会推高新兴市场的国内利率,进一步增加偿债成本。
不过,尽管美联储加息可能会给新兴国家的金融市场造成显著动荡,爆发全面危机和严重困境的风险却较为有限。首先,2013年的缩减恐慌让市场措手不及,而美联储今年加息的意图已明确表述数月之久,不会令人意外。此外,美联储可能会比以往周期更晚、也更缓慢地开始加息,逐步回应美国经济增长强劲、足以承受更高借贷成本的迹象。更强劲的增长将惠及向美国出口商品和服务的新兴市场。
另一个无需恐慌的理由是,与2013年许多脆弱新兴经济体政策利率较低时相比,各国央行已大幅收紧货币政策。在许多这类经济体中,政策利率已达到或接近两位数,当局不像2013年那样落后于形势。宽松的财政和信贷政策也已收紧,从而减少了庞大的经常账户和财政赤字。与2013年货币、股票、大宗商品和债券价格过高时相比,大多数新兴市场已经历了调整,因此美联储采取行动时进一步大幅调整的必要性有所降低。
最重要的是,如今大多数新兴市场的金融状况比十年或二十年前稳健得多;当时,金融脆弱性引发了货币、银行业和主权债务危机。如今多数国家实行灵活汇率制,因此较不容易受到汇率挂钩机制突然崩溃的冲击;它们也拥有充足储备,可抵御针对本币、政府债务和银行存款的挤兑。与十年前相比,多数国家的美元债务占比相对于本币债务也较低,这将限制货币贬值时债务负担的增幅。它们的金融体系通常也更加稳健,资本和流动性高于曾经历银行危机时的水平。除少数例外外,多数国家不存在偿付能力问题;尽管近年来公共和私人债务迅速增长,但起点相对较低。
事实上,若干新兴经济体面临的严重金融问题——尤其是受中国经济放缓影响的石油和大宗商品生产国——与美联储的举措无关。巴西今年将经历衰退和高通胀;美联储启动QE时它曾表示不满,QE结束时也曾抱怨。巴西的问题大多是咎由自取——源于宽松的货币、财政和信贷政策,而这些政策如今都必须收紧;这一情况发生在迪尔玛·罗塞夫总统的首个任期内。
俄罗斯的困境同样并非美联储政策影响所致。油价下跌以及俄罗斯入侵乌克兰后实施的国际制裁令其经济受创;这场战争如今将迫使乌克兰重组其外债,因为战争、严重衰退和货币贬值已使债务难以为继。
同样,委内瑞拉在油价高于每桶100美元时就已出现巨额财政赤字,并容忍高通胀;按当前价格,该国可能不得不拖欠公共债务,除非中国决定出手纾困。类似地,南非、阿根廷和土耳其面临的部分经济和金融压力,源于糟糕的政策和国内政治不确定性,而非美联储的行动。
简言之,美联储退出零利率政策,将给那些有大量内外部融资需求、美元计价债务存量庞大且宏观经济和政策脆弱的新兴市场经济体带来严重问题。中国经济放缓,加上大宗商品超级周期的结束,将给新兴经济体带来更多阻力;其中大多数尚未实施提升潜在增长率所需的结构性改革。
不过,再强调一次,这些问题是咎由自取的;许多新兴经济体的宏观经济和结构性基本面确实更为稳健,因此在美联储开始加息时更具韧性。届时,有些国家遭受的冲击会大于其他国家;但除少数不具系统重要性的例外外,广泛的困境和危机并非必然发生。
本文由以下机构合作发布: Project Syndicate。本文的发布并不意味着世界经济论坛认可其中的观点。
及时了解议程动态, 订阅我们的每周通讯。
作者:努里尔·鲁比尼是纽约大学斯特恩商学院教授,也是鲁比尼全球经济学公司的董事长。
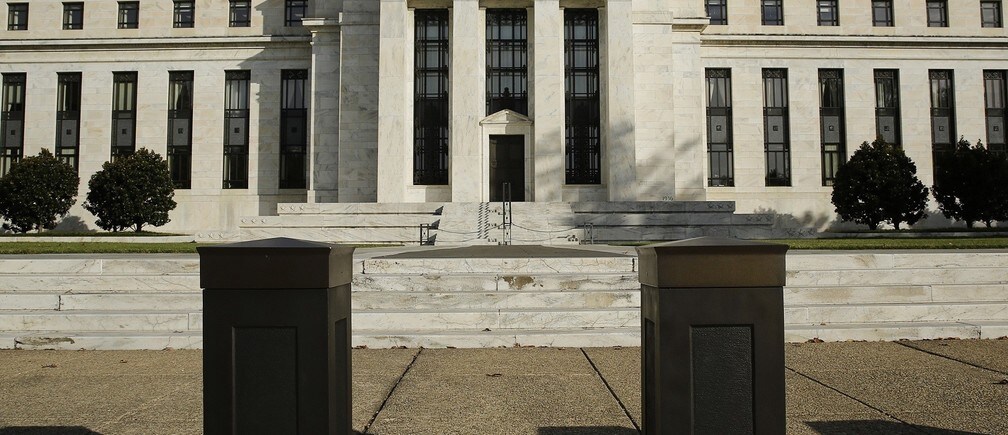
图片:2014年10月28日,在华盛顿,美国联邦储备委员会大楼隔着安全护栏呈现。路透社/加里·卡梅隆




