通胀动态通常由某种形式的 菲利普斯曲线描述。该曲线以英国经济学家A. W. 菲利普斯命名,他对 英国工资与失业数据的研究 奠定了基础。菲利普斯曲线表示通胀与某种经济闲置度衡量指标之间的反向关系。文献中一个备受讨论的问题是,该关系的前瞻性有多强。在本文中,我们使用灵活版本的 新凯恩斯 菲利普斯曲线 (NKPC)来说明预期在通胀动态中所起的关键作用。
NKPC源自具有名义刚性的价格设定模型。在其最常见的形式中,通胀取决于一期前的通胀预期和当前的边际生产成本。NKPC的一些变体包含对过去通胀的依赖,以解释数据中观察到的持续性,并且通常表述为通胀与常见产出缺口衡量指标之间的关系,其中利用理论假设来刻画边际成本如何与产出缺口相关。大多数用于政策分析的动态随机一般均衡(DSGE)模型中都包含NKPC。其中一个例子是FRBNY DSGE模型,该模型去年曾在 Liberty Street Economics 系列文章中 讨论过。
本文介绍了一种更灵活的NKPC版本(该版本源自2008年的一篇文章 ,发表于《 American Economic Review》),进一步强调了预期的作用。具体而言,该版本允许潜在趋势通胀率随时间变化,以刻画美国货币政策体制从20世纪70年代的极高通胀,到1980年代中期以来较为稳定的通胀的演变。由此得出的NKPC将通胀动态与实际边际成本动态联系起来,与标准形式一致,但在两方面有所不同。第一,它具有更强的前瞻性成分,因为它包含未来多期的通胀预期,以及产出增长和贴现因子的预期。第二,其系数允许随趋势通胀的变化而变动。
为估计该NKPC模型,我们假设NKPC所涉变量的动态可以由带时变参数的多元自回归模型(VAR)描述。根据估计的VAR,我们得到潜在趋势的估计值,其中趋势通胀定义为短期波动消失后通胀预计将稳定的水平。通胀与其趋势之间的差值刻画了通胀的周期性变动,即“通胀缺口”。随后,我们估计NKPC系数,尤其是衡量通胀与实际经济活动之间权衡关系的NKPC“斜率”,方法是选择基础参数,使模型隐含的预测与VAR模型的预测相吻合。该程序使我们能够依据NKPC的组成部分来解释从VAR获得的通胀缺口预测。因此,我们可以回答本文标题所提出的问题:通胀预期对通胀动态有多重要?
我们的VAR模型包括1960年第三季度至2015年第二季度期间的通胀、劳动份额、产出增长和贴现率指标。前三个变量针对非农商业部门。劳动份额,即实际工资与劳动生产率之比,是实际边际成本的代理变量,因为在模型中单位劳动成本与边际成本成正比。
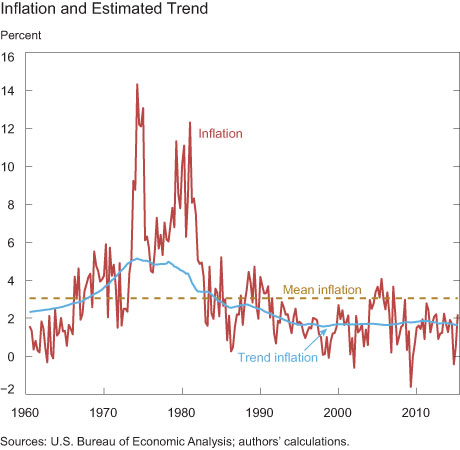
下图显示了通胀序列(红线)、其在样本期内的平均值(虚线),以及每个时点趋势通胀的中位数估计值(蓝线)。趋势通胀从样本开始时的约2.5%(年化)上升至1970年代中期略高于5.0%,此后下降,到2000年代初降至约1.5%。此后,其一直稳定在1.6%至1.8%的区间内。通胀与其趋势之间的缺口几乎没有持续性,尤其是在大稳定时期以来。
下一张图显示了劳动份额及其趋势,采用相同方法估计。
如图所示,劳动份额自1980年代开始下降,并在2000年代初之后下降得更为明显。劳动份额缺口为负,即劳动份额降至估计趋势以下,可作为经济中闲置程度的衡量指标,而且这一指标可以说比产出缺口指标更能反映通胀压力(参见1999年的这篇文章 ,发表于 Journal of Monetary Economics ,以及 2002年的这篇文章 ,同样发表于该期刊)。劳动份额缺口在大衰退开始之前相对稳定,大衰退开始时劳动份额急剧跌破趋势,形成较大的负缺口。
下面我们绘制了NKPC系数随时间变化的估计值。上排为边际成本的系数kt,以及一期前通胀预期的系数b1t。下排图表显示未来通胀预期总和的系数b2t,以及产出增长和贴现因子预期的系数b3t。图中的虚线显示的是,在不允许趋势通胀随时间变化的情况下的估计值,即为简化起见假设趋势等于零。注意,在这种情况下,最后两个预期项会消失。
这些估计值的一个显著特征是:在趋势通胀较高的时期,NKPC曲线更为平坦(kt更低),且更具前瞻性(bt系数更高)。这是符合直觉的。当价格具有黏性时,不调整价格的成本随趋势通胀上升而增加,这促使企业在定价时更具前瞻性。因此,通胀对当前经济状况的敏感度较低,而对预期未来缺口的敏感度较高。但未来状况比当前状况重要多少呢?
下图给出了答案。它将通胀的短期波动(以偏离估计趋势来衡量,即红色实线)分解为当期成分(蓝色柱)和预期成分(金色柱)。
在样本的大部分时期内,前瞻性成分压倒性地主导了当期成分。预期解释了20世纪60年代末和70年代初出现的最大负通胀缺口,以及大通胀时期的正向峰值。这些结果表明,1960年代末和1970年代,通胀预期并未得到很好的锚定,因为较小的同期缺口与预期成分同向的大幅变动相伴。自1980年代初以来,预期成分变得更加稳定。事实上,本分析的一个主要发现是:自2007年以来,通胀预期保持稳定,即使当期成分随劳动份额跌破趋势而显著下降。
本文首次发表于 纽约联邦储备银行的Liberty Street Economics博客 ,标题为“How Much Do Inflation Expectations Matter for Inflation Dynamics?“,经该行许可在此转载。本文所表达的观点仅代表作者本人,不一定反映纽约联邦储备银行或美联储体系的立场。转载不意味着世界经济论坛认可其中的观点。
要跟进议程,请 订阅我们的每周简报。
作者: Argia Sbordone 是纽约联邦储备银行研究与统计部门的副总裁。Sara Shahanaghi是纽约联邦储备银行研究与统计部门的高级研究分析师。
图片:法国一家企业位于巴黎郊区库尔贝瓦的总部外景。路透社。




