量化宽松对长期利率的传导
量化宽松(QE)旨在广泛降低长期利率,或降低特定市场的长期利率。经验证据表明,QE确实有效。欧洲央行实施QE的初步经验进一步支持了这一结论。然而,我们仍不确切了解QE计划为何能够有效降低长期利率。
文献主要关注两种传导渠道。一种是信号渠道,其通过降低市场对未来政策利率的预期发挥作用(例如,见Bauer和Rudebusch,2011;Christensen和Rudebusch,2012)。另一种是由供给驱动的投资组合平衡渠道,源于市场参与者可获得的被购买资产供给减少(例如,见Gagnon等,2011;Krishnamurthy和Vissing-Jorgensen,2011)。
关于QE传导机制的新证据
在近期的一篇论文中,我们认为,作为QE计划定义性特征的央行准备金扩张,也可能在传导机制中发挥重要作用(Christensen和Krogstrup,2015)。这一基本观点建立在Bernanke和Reinhart(2004)的研究之上,他们指出,准备金扩张可能通过投资组合平衡效应引发资产价格变化。我们的贡献是提出这一渠道可能如何发挥作用。
我们的论点核心在于,央行准备金只能由银行持有;准备金市场的这种分割会影响央行资产购买对私人金融部门资产负债表的作用,进而影响金融市场的反应。
在尚未建立完整模型的情况下,我们以一个风格化示例提出一种机制。设想一个由银行业、非银行金融业和央行组成的金融体系。图1展示了这几类金融机构的合并资产负债表。假设存在四类金融工具,即短期票据、长期债券、存款和央行准备金。票据和债券的供给量固定。央行独家拥有发行准备金的权力。只有银行可以发行存款。银行和非银行机构都可以持有存款、票据和债券,但只有银行可以持有准备金。进一步假设,从持有准备金的银行角度看,短期票据和准备金具有很强的可替代性;并且在零利率下限处,非银行金融机构认为银行存款与短期票据具有很强的可替代性。
图1。主要金融市场参与者的资产负债表
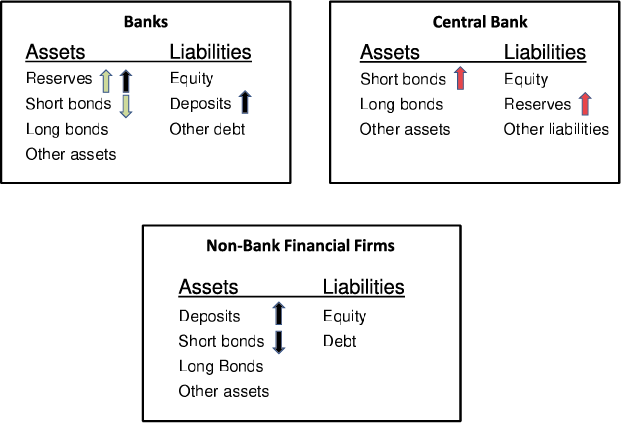
注:金融市场三类主要参与者的风格化资产负债表:央行、持有准备金的银行和非银行金融机构。央行可以与这两类机构进行交易。
现在,考虑央行购买短期票据对各类资产负债表的初始影响,并假设影响期足够短,银行不会因融资条件变化而调整其信贷投资组合。图1中的红色箭头表示央行资产负债表的变化。
首先,假设央行交易的对手方恰好全部是银行。由此对银行资产负债表造成的影响以图1中的绿色箭头表示。总体而言,银行资产负债表规模保持不变,但其构成从短期票据转向准备金。由于这些资产具有很强的可替代性,这种类似“资产互换”的交易不会显著改变银行的投资组合构成或久期。此外,银行负债也将保持不变。因此,没有明显理由促使银行调整投资组合,资产价格也不会发生变化。这正是反对在零利率下限附近购买短期债券以实施QE的标准论据。
但实际情况并非仅此而已。反过来假设,主要是非银行企业向央行出售短期票据。图1中的黑色箭头显示了由此对资产负债表造成的影响。由于非银行金融企业无法直接接受准备金作为付款,央行会将准备金记入代理银行的账户,而这些银行随后会将相应金额记入其非银行客户持有的存款账户。
在资产可替代性很强的情况下,非银行金融企业的资产负债表和投资组合构成基本不会改变,因此没有动机进行任何投资组合调整。简言之,这类央行购买不会产生由供给驱动的投资组合平衡效应。银行合并资产负债表的情况则不同:由于其客户与央行进行交易,银行资产端因新增准备金而扩大,负债端则因新增存款而扩大。因此,银行短期资产相对于长期资产的持有份额上升。也就是说,整个银行业的资产组合久期下降。如果银行此前各自已对投资组合久期进行优化,那么在央行购买资产后,它们可能会试图通过增加对长期资产的需求、同时设法出售准备金或其他短久期资产,来弥补久期下降。这将推高长期资产价格(等价地说,压低其收益率)。
这种由准备金驱动的渠道不同于迄今文献所考察的由供给驱动的投资组合平衡渠道,因为它不取决于央行购买的具体资产。还应注意,如果央行在QE计划中购买长期资产,两种投资组合平衡渠道可能同时发挥作用,无法在实证上分别识别。自2008年以来,美联储实施的三轮QE计划以及英格兰银行的资产购买计划,都是这种情况。
尽管如此,这些QE计划的传导机制很可能受到准备金驱动效应的影响。Carpenter等(2013)提供的证据表明,在美联储实施QE期间,银行并非向美联储出售资产的主要卖方。此外,英格兰银行的QE计划至少在初期设计为主要以非银行机构作为交易对手方(Joyce等,2011)。
结语
在Christensen和Krogstrup(2015)中,我们通过分析瑞士国家银行于2011年8月进行的大规模准备金扩张,提供了支持准备金驱动渠道的经验证据。这些准备金扩张具有独特性,有别于其他央行实施的QE计划:瑞士国家银行仅购入短期债权,并未改变可用长期证券的存量。因此,按设计,该计划不可能对长期收益率产生由供给驱动的投资组合平衡效应。我们发现,在瑞士国家银行三项关键公告发布后,瑞士长期政府债券收益率均有所下降,并表明这些降幅主要来自准备金驱动的投资组合平衡渠道。
我们的研究表明,准备金驱动渠道的强弱取决于相关经济体中的具体市场参与者、他们的资产偏好和资产可替代性,以及市场结构。在评估QE有效性时,这些特征尚未得到分析。如果准备金驱动效应具有实质影响,意味着QE计划可以通过购买长期债券以外的资产来实施,同时仍能降低长期收益率。
参考文献
Bauer, M D和G D Rudebusch(2011),《非常规货币政策释放的信号》, FRBSF Economic Letter 2011-36(11月21日)
Bernanke, B S和V Reinhart(2004),《在极低短期利率下实施货币政策》, American Economic Association Papers and Proceedings,第94卷,第2期,85–90页
Carpenter, S、S Demiralp、J Ihrig和E Klee(2013),《分析美联储资产购买:美联储向谁买入?》,金融与经济讨论系列工作论文2013-32,美联储理事会。
Christensen, J H E和S Krogstrup(2015),《量化宽松的传导:央行准备金的作用》,FRBSF工作论文2014-18
Christensen, J H E和G D Rudebusch(2012),《美国和英国量化宽松政策的利率反应》, Economic Journal,第122卷,F385–F414
Gagnon, J、M Raskin、J Remache和B Sack(2011),《美联储大规模资产购买的金融市场效应》, International Journal of Central Banking,第7卷,第1期,3–43页
Joyce, M A S、A Lasaosa、I Stevens和M Tong(2011),《量化宽松对英国金融市场的影响》, International Journal of Central Banking,第7卷,第3期,113–161页
Krishnamurthy, A和A Vissing-Jorgensen(2011),《量化宽松对长期利率的影响》, Brookings Papers on Economic Activity,2011年秋季,215–265页。
本文与 VoxEU合作发表。本文发表并不意味着世界经济论坛认可其中观点。
如需及时了解议程动态, 请订阅我们的每周通讯。
作者:Jens Christensen是旧金山联邦储备银行经济研究部高级经济学家。Signe Krogstrup是瑞士国家银行货币政策分析部助理主任兼副主管,并担任世界经济论坛全球经济失衡全球议程理事会成员。
图片:一名男子步行上班。路透社/Toru Hanai。




