美国释放信号,将在2023年初继续加息,之后暂停,这一审慎做法有多项经济数据作为依据。
英国已开始削减公共支出并提高税收,这类举措通常是政府在经济繁荣高峰期才会采取的,而非在经济衰退前夕。
法国正通过能源代金券和电价护盾机制等计划,帮助降低家庭能源账单。
在西班牙,关于数字身份和货币,甚至全民基本收入的讨论可能会更多。
生活成本上涨正在全球范围内冲击企业和家庭。《The Conversation》国际网络中的编辑们邀请了当地学术专家,解释其所在国家和地区如何应对这一问题,以及当地2023年的物价和利率前景。
本文是我们“2023年全球经济走向”系列的第三篇。此前的相关文章涉及通货膨胀和能源。
英国:衰退迫在眉睫

乍看之下,英国的生活成本危机似乎比其他国家要温和得多。其2022年11月的通胀率为10.7%,相比之下意大利为12.6%,波兰为16.%,匈牙利和爱沙尼亚则超过20%。但英格兰银行预计英国今年将陷入衰退,且可能持续至2024年年中。
这是因为在一个富裕经济体中,英国缺乏应对经济挫折缓冲的家庭比例异常之高。一项疫情前的调查发现,英国有300万人将陷入贫困,若其错过一次工资发放,而该国高昂的住房成本是主要脆弱性来源之一。另有近期研究指出,三分之一的英国成年人将陷入困境,若其每月支出仅增加20英镑。
疫情期间,超过400万户家庭增加了额外债务,几乎同样多的家庭出现还款逾期。近期能源和食品账单的大幅上涨将把许多家庭推向崩溃边缘,尤其是若供暖成本仍居高不下,而目前的政府能源价格上限将于4月到期。
自2010年以来,英国政府一直在悄然加税,而且按实际价值(经通胀调整后)计算,英国典型家庭的收入已经2018年比2007年低2%。但在过去一年里,实际收入进一步受到侵蚀,因为截至11月,英国10.7%的通胀率远高于许多员工近几个月不得不接受的加薪幅度。
但近期事件迫使政府做出的决定,未必与迫在眉睫的衰退相协调。2022年9月,丽兹·特拉斯(Liz Truss)出任首相,并以大胆的承诺要治愈英国的经济颓势。全球金融市场对她的减税计划作出剧烈反应,抬高了英国政府和企业的借贷利率。这迫使新任财政大臣杰里米·亨特(Jeremy Hunt)再度推行公共支出削减和增税(11月)——这类举措通常是政府在经济繁荣高峰期才会采取的,而非在经济衰退前夕。
英格兰银行的做法也与央行在经济下行前通常的做法背道而驰。高通胀迫使其将利率提高至12月达到3.5%,预计2023年还将继续加息。这将增加数百万购房借款人的还款负担,更不用说那些持有无担保信用卡或透支债务的人。
所有这些额外成本都会减少家庭的可支配收入。由于家庭消费在英国经济中占接近60%的全部支出,这必然导致经济衰退,而这场衰退可能会非常痛苦且持续很长时间。
美国:央行释放谨慎信号
美国通胀大幅上升,于2021年末和2022年初达到过去40年来的最高水平。美联储的应对措施是大幅提高基准利率(即联邦基金利率),自3月以来已七次加息,以稳定物价。预计2023年还将出现几次幅度较小的加息。
美国消费者价格指数是衡量通胀的标准指标,显示物价已见顶(2022年6月),同比上涨9.1%。自6月以来,该指数每月均在下降,最新可得的11月数据显示,美国物价较过去12个月上涨7.1%。
联邦基金利率是其他利率(如抵押贷款利率)的基准。近期加息已开始抑制商品和服务的需求以及投资。例如,11月份现房销售较10月下降7.7%,且较上年同期下降逾三分之一。根本原因在于抵押贷款利率已翻倍有余,升至6%以上,10月时曾达到7%,而2021年初为3%。
住房需求减少的连锁效应将在未来数月持续抑制经济活动,因为货币政策的部分影响存在滞后。
美联储目前正释放信号称将在2023年初继续加息后再暂停,这一审慎做法有多项经济数据作为依据。这在一定程度上归因于持续的劳动力市场强劲,失业率维持在低位,且未随通胀调整的工资持续上涨,据最新数据,约有1000万个职位空缺。若企业为吸引或留住员工而不得不提高工资,这可能会导致物价上涨并使通胀持续存在。
这一问题尤为重要,考虑到美国的人口老龄化及其对劳动力市场的影响。与此同时,近期能源价格下跌不太可能持续,因此通胀的进一步回落将必须依靠住房、食品等其他领域的价格下降。
澳大利亚和新西兰:以克制措施缓解通胀
《The Conversation》澳大利亚版于2022年初发布的定期经济预测调查,标题为:顶尖经济学家预计澳大利亚储备银行(RBA)将在2022年维持低利率,因为实际工资将下降。
澳大利亚储备银行对2022年利率设定的这一预测严重失误。第二部分则基本正确:实际工资确实下降了,但并非如专家预期的那样因工资增长仍几乎停滞,而是因为通胀的爆发式上涨远超工资增幅。
在过去五年的大部分时间里,澳大利亚的通胀率徘徊在澳大利亚储备银行2-3%的目标区间之下。2022年初,澳大利亚年通胀率为3.5%,俄罗斯入侵乌克兰后于3月跃升至5.1%,截至9月的年度通胀率达到7.3%。澳储行预计年度通胀率将接近8%(指截至12月的年度数据),相关数据将于1月下旬下次更新。
澳大利亚的邻国新西兰也经历了大致相同的情况,其通胀率同样曾达到7.3%,此后已回落至7.2%。但其应对方式截然不同。
与此形成对比的是,澳大利亚储备银行加息的方式是自5月起分八个小幅的每月步骤进行,每次幅度为0.25或0.5个百分点;新西兰储备银行则更早、力度更大地开始加息,其中包括近期一次0.75个百分点的加息,即便其预测新西兰将出现衰退。
与新西兰、美国、英国以及发达世界的大部分其他地区不同,澳大利亚通常并不被预测会出现衰退,这在很大程度上是因为面对三十年来的通胀高点,澳储行保持了克制。这一做法使澳大利亚在2020年新冠衰退来临前的29年间表现良好。该国避免了2007-08年全球金融危机后的“大衰退”,也避开了2001年的“科技泡沫破裂”衰退(该衰退于2001年冲击了美国及世界其他大部分地区)。
这种克制也反映出当局的一种判断:澳大利亚并未出现工资—物价螺旋上升。工资增速仍徘徊在3.1%,远低于新西兰的7.4%。
通胀压力似乎正在缓解。俄罗斯入侵乌克兰后,全球石油和小麦价格较2022年年中的峰值下跌了四分之一至三分之一。澳储行预计,澳大利亚通胀将在2023年全年回落,到2023年底降至4.7%,到2024年底降至3.2%,几乎回到其2-3%的目标区间。
与全球同行相比,澳储行的立场较为温和,希望能站在历史正确的一边。
法国:目前在价格上涨管理方面表现相对较好
在通胀方面,法国似乎比其邻国更具韧性。2022年12月,该国通胀率(以消费者价格指数衡量)为6.1%,相比之下,德国为10%,意大利为11.8%,英国为9.3%。
各国面临的主要挑战,也是推高通胀的因素,对部分经济体而言甚至导致滞胀(指通胀与经济低增长并存的状况),其根源是近年来能源价格的大幅上涨。
面对这一上涨,法国国家预算中用于缓解家庭能源账单的总额,预计将在2022年至2023年间达到至少750亿欧元(约合660亿英镑),涵盖的计划包括能源代金券和电价护盾机制。
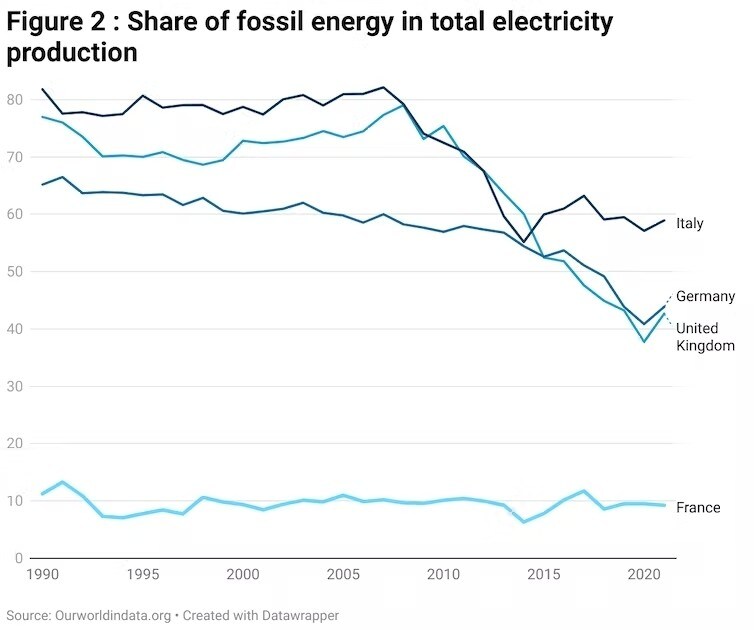
这些举措使通胀率大幅低于大多数欧洲经济体。此外,法国对化石燃料产品的依赖较少,因而对能源价格波动的脆弱性也较低。
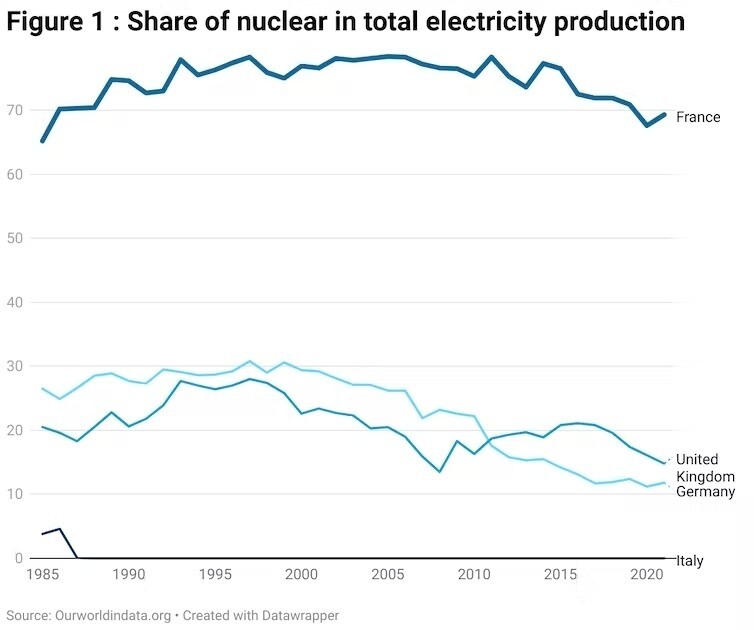
上图展示了法国对国内核能资源的利用,下图则显示其他国家更多依赖(通常为进口的)化石燃料。
撇开能源问题不谈,各国同样受到全球市场的影响,正如企业受其制度环境的影响一样。因此,未来公共政策的变化可能会影响通胀率,而通胀是否已经见顶仍不确定。
例如,欧洲央行的决定于去年7月首次时隔十年加息,可能会加重各国预算负担,使政府在努力遏制物价上涨时的回旋余地更为有限。
若在政治和经济方面缺乏一定的地区稳定,法国在未来几个月内或许难以继续跑赢其邻国。
本文为节选并经编辑的内容,原文来自一篇发表于2022年10月的文章。
西班牙:通胀、公共支出、赤字与债务
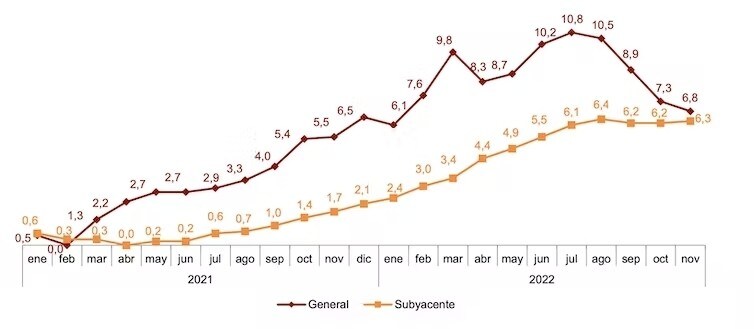
2022年伊始,通胀率为6.1%,西班牙消费者价格指数于7月达到10.8%的峰值,年底收于6.8%。若考虑到2021年的通胀走势(从1月的0.5%,到7月的2.9%,再到12月的6.5%),目前看来物价涨势似乎正在得到控制。
核心通胀(不包括未加工食品和能源)则呈现出更为温和但持续的上升。2022年1月为2.4%,8月达到6.4%的峰值,11月回落至6.3%。去年最后一个季度,核心通胀与总体通胀之间差距的收窄,主要归因于政府为控制能源价格上涨。
2021至2022年西班牙的通货膨胀
与其他许多国家一样,西班牙在公共支出方面缺乏控制和效率。该国的养老金体系必须应对迅速增长的老龄人口;它高度依赖化石燃料;自2008年以来失业率一直高于10%;而且,与其他国家一样,它目前正深陷严重的政治和社会对立之中。一笔巨额公共赤字也助长了西班牙的债务泡沫。
但今年是市政、大区和全国大选年,因此重大改革将十分困难,尤其是涉及西班牙900万养老金领取者或超过300万公共部门工作人员的任何改革。
数字化和培训可以通过支持更高效的资源管理提供解决方案。这有助于评估可用资源,并探索节约开支的途径,同时兼顾西班牙民众的需求。尽管如今得益于技术,生产率有所提高,但社会不平等依然存在,这毫无道理。
希望2023年能更多讨论数字身份和货币,甚至全民基本收入,而少谈2022年的关键词:危机、战争和通货膨胀。
印度尼西亚:七年来最高通胀水平引发大规模裁员
尽管与其他国家相比相对较低,印度尼西亚的整体通胀率仍升至七年来的最高水平,于2022年9月达到近6%。食品价格和补贴燃油价格的大幅上涨是这一增长的原因。
年初,作为全球最大毛棕榈油生产国的印度尼西亚,因供应瓶颈而难以控制食用油价格,尽管从该商品价格上涨中获得了财政收益。
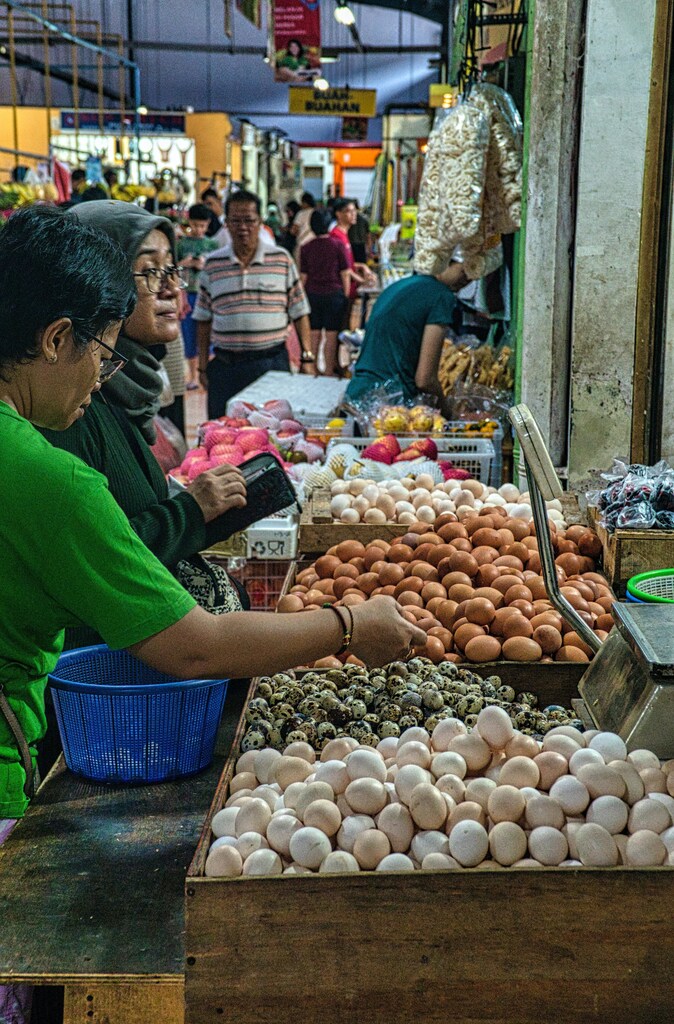
更广泛地看,主要农产品价格——从大米到香料——也因天气无常导致歉收而上涨。此外,俄罗斯与乌克兰之间持续的战争也在一定程度上推高了食品价格,尤其是动物饲料变得更加昂贵,进而影响了牲畜价格。政府于9月决定将补贴燃油价格上调30%,进一步加重了该国的通胀压力。
这一通货膨胀推高了生活成本,而工资涨幅却不足以跟上。2022年,印度尼西亚最低工资仅增长1.09%,为有记录以来的最低增幅。在年通胀率达到5.51%的情况下,低收入群体的购买力下降了4.42%。
在高通胀率的背景下,就业机会更加有限。出口导向型制造企业已开始进行大规模裁员。在疫情期间曾寄予年轻人希望的数字初创企业,也已削减员工人数。与此同时,400万名新劳动者在2021年8月至2022年间进入劳动力市场,而印度尼西亚的青年失业率已达16%——在东南亚地区属于较高水平。
与此同时,为抑制通货膨胀,央行加息2个百分点(2022年7月至12月期间),导致贷款利率上升。印度尼西亚超过70%的购房依赖抵押贷款,新企业获得急需贷款的难度也可能随之加大。
尽管近期大宗商品繁荣带动国家收入增长,但2023年的通货膨胀预计仍将保持高位,主要原因是燃油价格波动导致运输成本上升。印度尼西亚政府现需重新审视通胀政策以及医疗保险费用和公共交通票价等公共服务成本。这些项目影响大多数民众,并将带来额外的通胀压力。
另请阅读:《2023年全球风险报告》




