今年以来,美元大幅升值,目前处于2000年以来的最强水平。
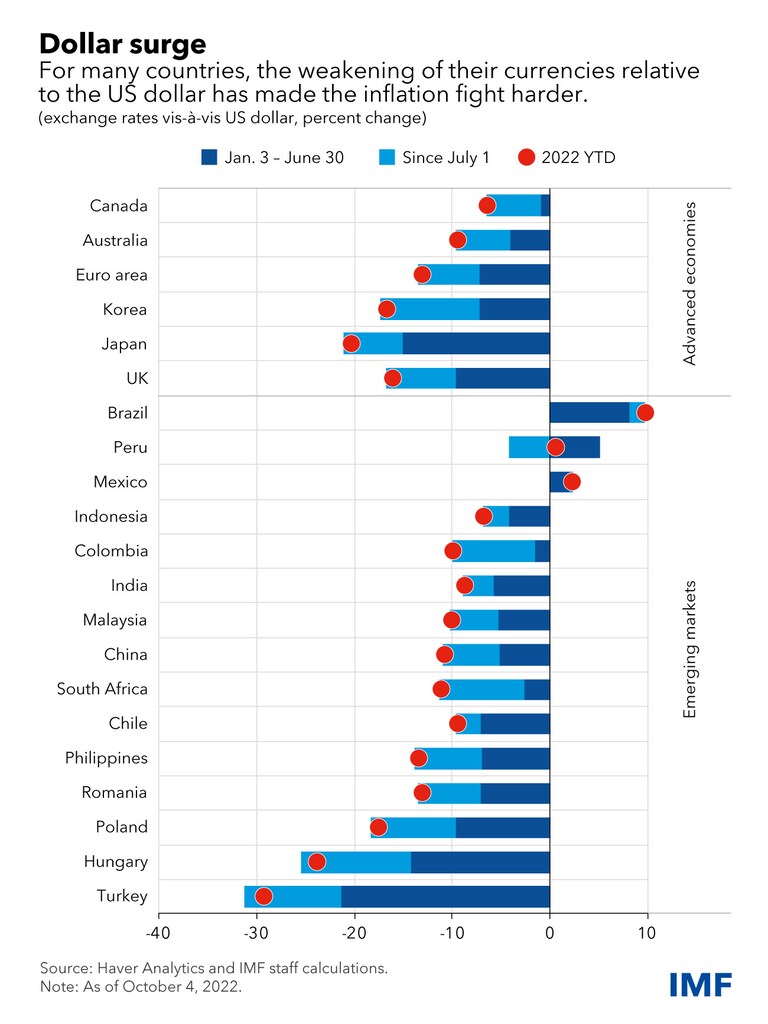
许多国家的货币相对美元走弱,使其抗通胀的努力更加艰难。
国际货币基金组织表示,各国的应对措施应聚焦于汇率变动的驱动因素以及市场扰动的迹象。
各国还应调整货币政策,使通胀保持在接近本国目标的水平。
今年以来,美元对日元升值22%,对欧元升值13%,对新兴市场货币升值6%,目前处于2000年以来的最高水平。鉴于美元在国际贸易和金融领域的主导地位,美元在数月内如此大幅走强,将对几乎所有国家产生重大的宏观经济影响。
自2000年以来,美国在世界商品出口中的份额已由12%降至8%,而美元在世界出口中的份额则维持在40%左右。对于正在努力降低通胀的许多国家而言,其货币相对美元走弱,使抗通胀工作更加艰难。平均而言,美元升值10%对通胀的估计传导率(pass-through)为1%。传导率(pass-through)。这种压力在新兴市场尤为突出,原因在于其进口依赖度较高,且以美元计价的进口占比高于发达经济体。
美元升值还在全球各国的资产负债表中产生连锁反应。约半数跨境贷款和国际债务证券以美元计价。尽管新兴市场政府在以本币发行债务方面已取得进展,但其私营企业部门的美元计价债务水平仍然很高。随着全球利率上升,许多国家的金融环境已显著收紧。美元走强只会加剧这些压力,对于一些已面临较高债务危机风险的新兴市场国家和许多低收入国家尤其如此。
在此情形下,各国是否应积极支撑本国货币?多个国家正诉诸外汇干预。今年前七个月,新兴市场和发展中经济体的外汇储备总额下降了6%以上。
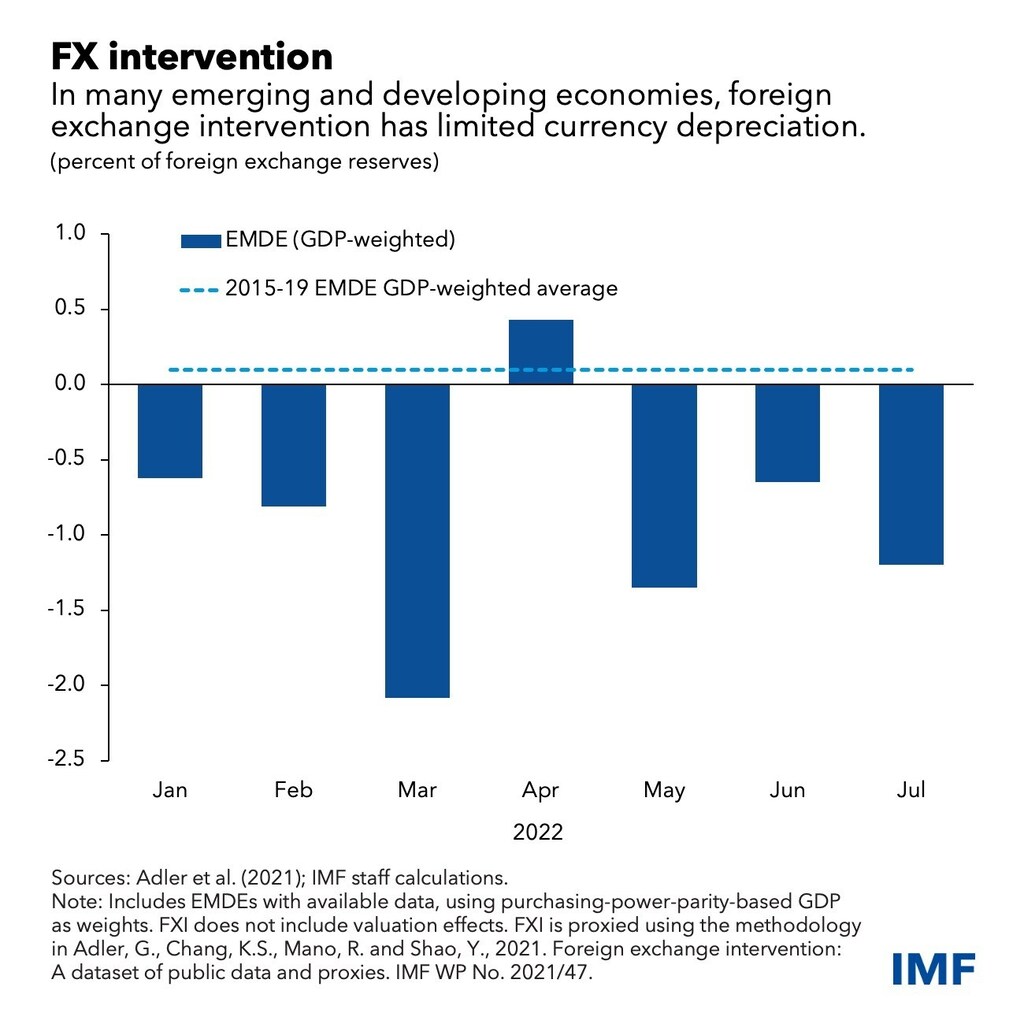
应对货币贬值压力的适当政策,需要聚焦于汇率变动的驱动因素以及市场扰动的迹象。具体而言,外汇干预不应替代宏观经济政策的必要调整。当货币波动显著加大金融稳定风险和/或严重削弱央行维持价格稳定的能力时,可实施临时性干预。
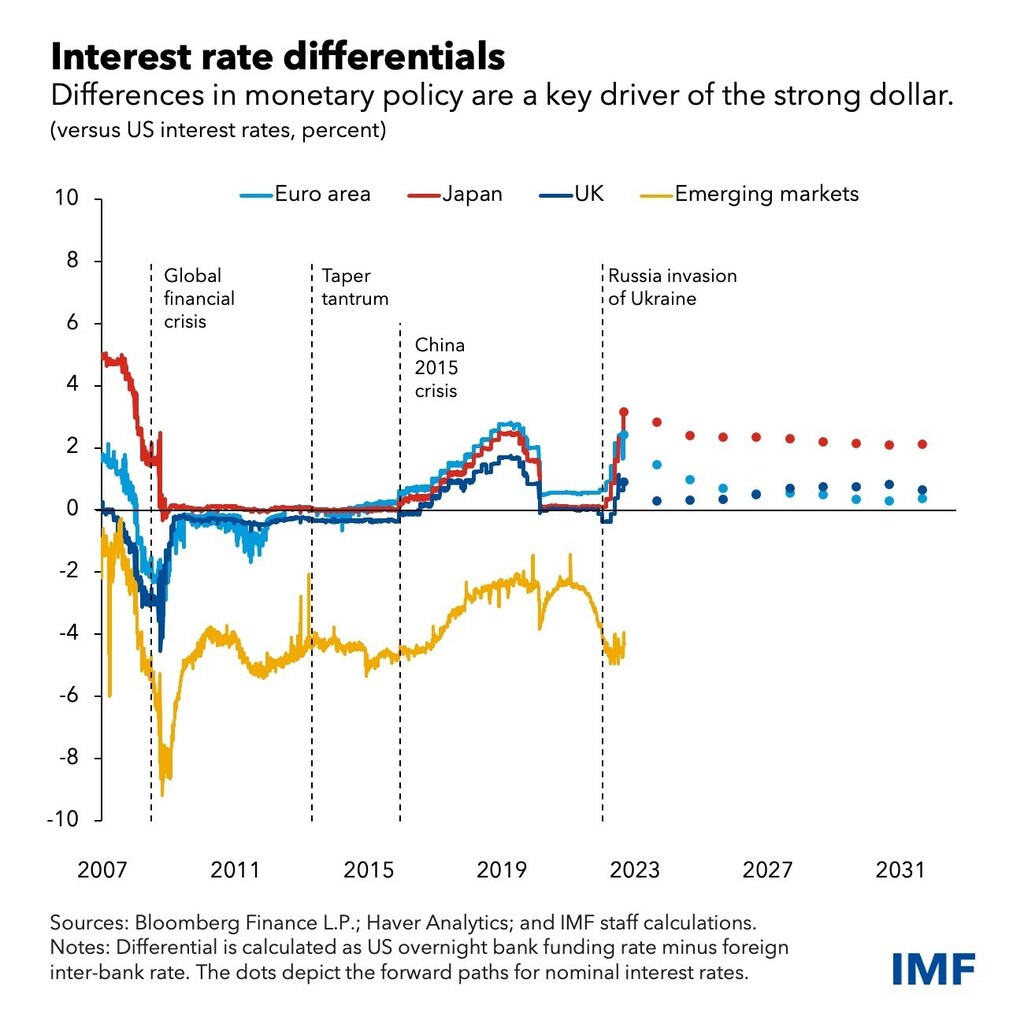
目前,经济基本面是美元升值的主要因素:美国利率快速上升,以及能源危机导致美国贸易条件(即一国出口价格相对于进口价格的衡量指标)更为有利。为应对历史性的通胀飙升,美联储已启动政策利率快速加息进程。欧洲央行同样面临广泛的通胀压力,但因担心能源危机将导致经济衰退,已表明其政策利率的加息路径将更为平缓。与此同时,日本和中国的低通胀使其央行得以逆全球紧缩潮流而行。
俄罗斯入侵乌克兰引发的巨大贸易条件冲击,是美元走强的第二大主要驱动因素。欧元区高度依赖能源进口,尤其是来自俄罗斯的天然气。天然气价格飙升使欧元区的贸易条件降至欧元诞生以来的最低水平。

至于中国以外的新兴市场和发展中经济体,许多国家在全球货币紧缩周期中起步较早,这或许部分源于对本国货币兑美元汇率的担忧;而大宗商品出口型新兴市场和发展中经济体则经历了正向的贸易条件冲击。因此,新兴市场经济体的平均汇率压力小于发达经济体,部分国家(如巴西和墨西哥)甚至出现了升值。
鉴于基本面因素的重要作用,适当的应对是允许汇率自行调整,同时运用货币政策使通胀保持在接近目标水平。进口商品价格上涨将有助于实现对基本面冲击的必要调整,因为它会减少进口,进而有助于遏制对外债务的累积。应运用财政政策在不危及通胀目标的前提下,支持最脆弱群体。
还需采取额外措施,以应对前方的若干下行风险。尤为重要的是,金融市场可能出现远为严重的动荡,包括新兴市场资产突然失去吸引力,投资者转向避险资产,从而引发大规模资本外流。
增强韧性
在当前脆弱的环境下,增强韧性是审慎之举。尽管新兴市场央行近年来已积累了大量美元储备,这反映了从早期危机中吸取的教训,但这些缓冲空间有限,应审慎使用。
各国必须保留关键外汇储备,以应对未来可能更为严重的资本外流和动荡。有条件的国家应恢复与发达经济体央行的货币互换额度。政策稳健但需应对中等程度脆弱性的国家,应主动利用国际货币基金组织的预防性信贷额度,以满足未来的流动性需求。外债以外币计价规模较大的国家,应通过资本流动管理或宏观审慎政策,并辅以债务管理操作以平滑还款安排,从而减少外汇错配。
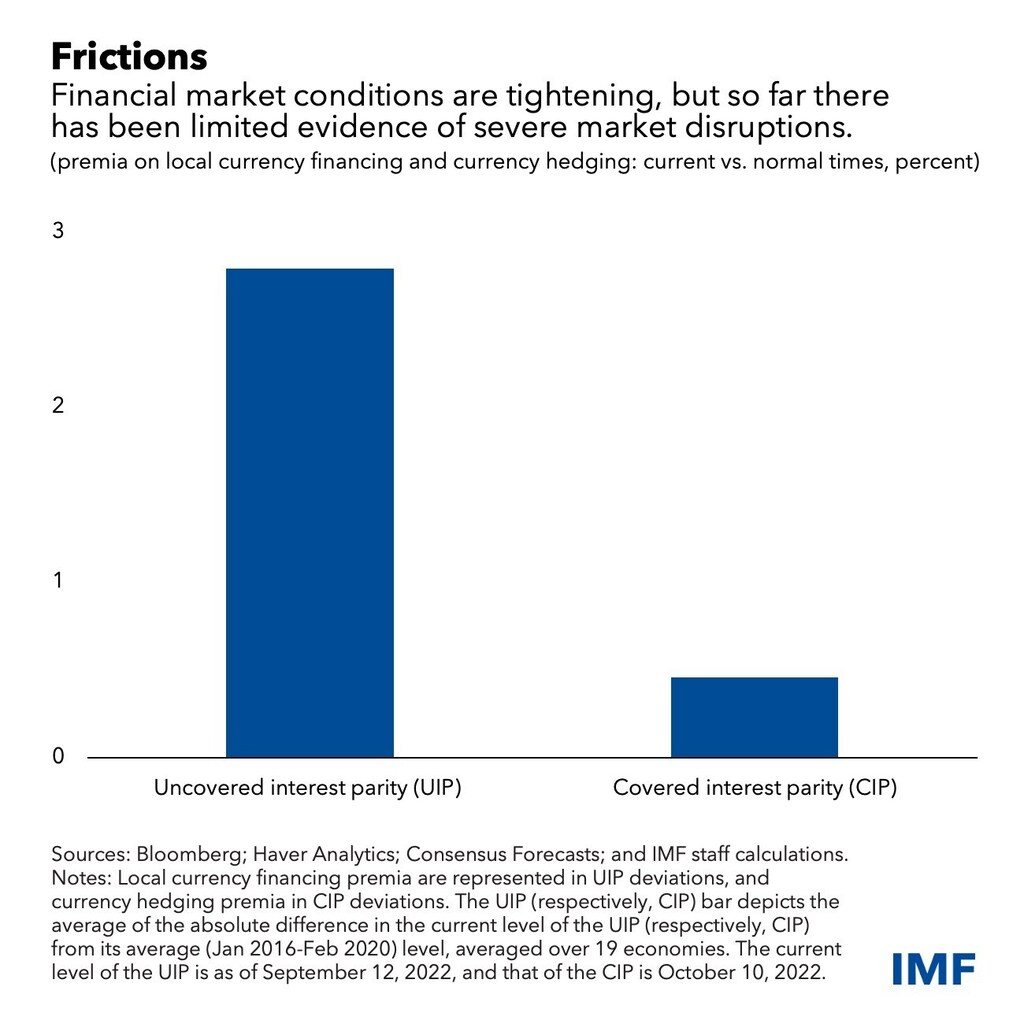
除基本面因素外,随着金融市场收紧,部分国家已出现市场扰动的迹象,例如货币对冲溢价和本币融资溢价上升。在规模较小的货币市场中,严重的扰动将引发这些溢价的大幅变动,可能导致宏观经济和金融不稳定。
在此类情形下,临时性外汇干预可能是适当的。若货币大幅贬值因错配而增加企业违约等金融稳定风险,此类干预还有助于防止不利的金融放大效应。最后,在大幅汇率贬值可能使通胀预期脱锚、而货币政策本身无法恢复价格稳定的罕见情形下,临时性干预也能为货币政策提供支持。
对于美国而言,尽管强势美元和全球金融环境收紧已对全球造成溢出冲击,但在美国通胀仍远高于目标水平的情况下,货币紧缩仍是适当的政策。若不如此,将损害央行的公信力,使通胀预期脱锚,并导致日后需要更大幅度的紧缩,同时对世界其他地区产生更大的溢出效应。
话虽如此,美联储应牢记,大规模的溢出效应很可能会反向传导回美国经济。此外,作为全球安全资产的提供者,美国可以重启其在疫情初期所推出的货币互换额度,向符合条件的国家提供,以在货币市场承压时期发挥重要的安全阀作用。这些安排将与美联储常设的外国及国际货币当局回购便利所提供的美元融资形成有益互补。
在当前动荡的时局下,国际货币基金组织将继续与成员国密切合作,制定适当的宏观经济政策,并依托我们的综合政策框架。除为符合条件的国家提供的预防性融资工具外,国际货币基金组织随时准备向面临国际收支问题的成员国提供贷款资源。




