美国通胀正在加速。
美联储正在加息,希望让经济实现软着陆。
本文中,两位专家回顾历史数据后得出结论:未来两年发生经济衰退的概率极高。
美国通胀率在2022年2月达到7.9%,美联储随后在3月会议上将联邦基金利率上调0.25个百分点。美联储公开市场委员会(FOMC)在同次会议上发布的最新《经济预测摘要》(2022)预计,到2022年底利率将达到1.9%。对此,许多人讨论央行能否在不将美国经济推入衰退的情况下实现软着陆。
从历史上看,实现软着陆极为罕见,但美联储主席杰罗姆·鲍威尔在3月初告诉议员,他认为实现软着陆“可能性大于不可能性”(Powell 2022)。FOMC的3月预测(FOMC 2022)以及费城联邦储备银行《专业预测者调查》的共识预测(FRBP 2022)都支持这一判断:两项预测均显示,到2023年通胀率将降至3%以下,失业率将保持在4%以下。
为检视美联储预测的可信度,我们考察了可追溯至20世纪50年代的季度数据,并在不同通胀和失业率指标的条件下,计算未来12个月和24个月内经济陷入衰退的概率。我们的分析基于这样一个事实:失业率低、通胀高等经济过热状况,通常会在近期之后引发衰退。例如,Fatas(2021)指出,美国经济从未出现过FOMC所预测的那种持续时间较长的低失业率稳定时期。
我们的核心发现是,鉴于当前通胀率接近8%、失业率低于4%,历史证据表明,未来12至24个月内发生衰退的可能性非常大。
高通胀会提高衰退概率
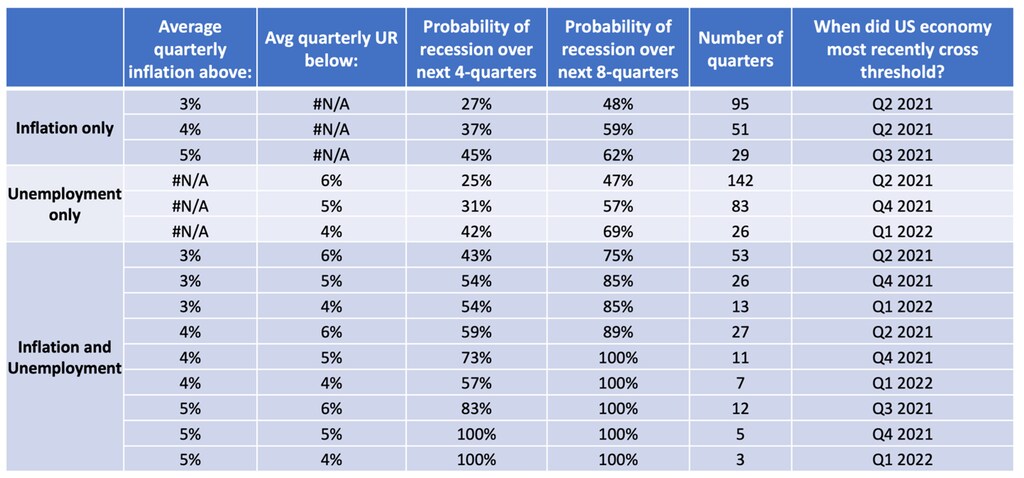
表1显示了在同期CPI通胀率和失业率指标条件下,未来一至两年发生衰退的历史概率。结果表明,失业率越低、通胀率越高,随后发生衰退的概率就会显著上升。从历史上看,当季度平均通胀率超过5%时,未来两年发生衰退的概率超过60%;当失业率降至4%以下时,未来两年发生衰退的概率接近70%。
自1955年以来,平均通胀率高于4%且失业率低于5%的季度,之后两年内无一例外都出现了衰退。
表1
上述结果并非由我们选择CPI而非其他通胀指标,或选择失业率而非其他劳动力市场紧张程度指标所导致。我们此前的研究主张用职位空缺率衡量劳动力市场紧张程度(Domash and Summers 2022);这一指标显示,未来12个月和24个月发生衰退的概率甚至更高。同样,用核心PCE通胀率或工资通胀率替代CPI,也会得出相同结论。
有人可能会认为,这些表格中的历史数据高估了衰退概率,因为近几十年来经济周期稳定性有所增强。出于这一考虑,并为了最大限度地利用现有信息,我们采用概率单位模型,根据当前经济状况并控制时间趋势,预测未来发生衰退的概率。
表2列出了概率单位模型的结果,展示了五种不同模型设定下未来12个月和24个月内发生衰退的预测概率。在基准模型中,我们将通胀率过去四个季度的移动平均值和滞后一个季度的失业率作为主要解释变量。为考虑衰退概率可能随时间下降的情况,我们还设置了包含时间趋势(第2列)以及1982年之后年份虚拟变量(第3列)的模型。回归结果显示,在控制经济状况后,经济周期稳定性增强的趋势并未显著体现。最后,我们还纳入了一个经济扩张期已超过六个季度的虚拟变量(第4列),以及同时包含时间趋势和扩张期虚拟变量的模型(第5列)。
表2
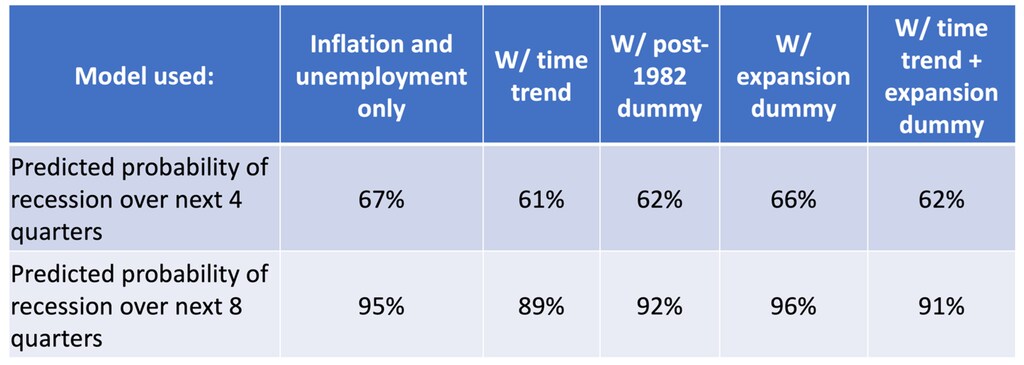
这些结果表明,未来几年发生衰退的可能性极高,而且在多种模型设定下都稳健。此外,研究发现并非由我们选择CPI作为通胀指标、或选择失业率作为经济闲置程度指标所导致。使用工资通胀率而非CPI,会得出更高的衰退概率预测;使用核心PCE通胀率则得出相近预测。用职位空缺率替代失业率(我们认为前者是更好的劳动力市场紧张程度指标),也会得出未来几年衰退概率更高的预测。
总的来说,我们提供的证据表明,在一个快速增长且通胀高企的经济体中,实现软着陆非常困难。
软着陆在美国历史上前所未有
有人认为,战后时期曾多次实现近似软着陆,包括1965年、1984年和1994年,因此有理由保持乐观。然而我们发现,这些时期的通胀和劳动力市场紧张程度与当前情况相去甚远。表3总结了这些所谓软着陆时期的劳动力市场状况。
表3
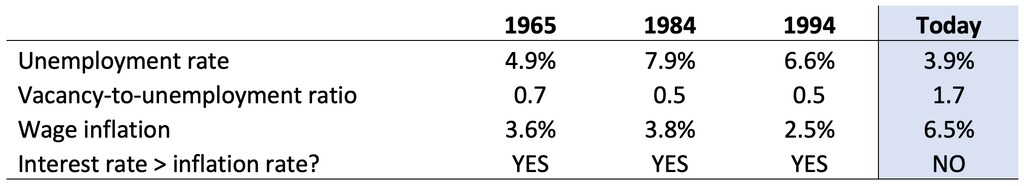
注:本表使用紧缩周期第一季度起各季度的平均值
在上述三个时期,美联储面对的经济失业率都明显高于当前水平,职位空缺与失业比率明显低于当前水平,工资通胀率则仍低于4%。在这些历史案例中,美联储还将利率提高到远高于通胀率的水平——与当前情况不同——并明确采取提前行动,防止通胀失控,而不是等到通胀已经过高才采取行动。这些时期也没有出现美国当前面临的重大供给冲击。
如今通胀率接近8%、失业率低于4%,美联储已远远落后于形势,不得不奋起直追,努力抑制物价上涨。美国的历史经验并不支持乐观:要遏制快速加速的通胀,总会导致经济闲置程度大幅上升。我们的结论与Ha等人(2022)的观点一致:他们认为,要使通胀回到目标水平,可能需要比目前预期更强有力的政策应对。此外,本文所有计算均未考虑近期与乌克兰战争相关的供给冲击,而这些冲击只会进一步提高衰退概率。因此,我们认为美联储实现经济软着陆的可能性很低。
参考文献
Domash, A and L Summers(2022),《美国劳动力市场有多紧张?》,VoxEU.org,3月17日。
Fatas, A(2021),《昙花一现的高压经济》,VoxEU.org,10月27日。
美联储公开市场委员会(2022),《FOMC经济预测摘要》,3月16日。
费城联邦储备银行(2022),《2022年第一季度专业预测者调查》,费城联邦储备银行研究部,2月11日。
Ha, J、M A Kose和F Ohnsorge(2022),《今日通胀与20世纪70年代的大通胀:相似之处与差异》,VoxEU.org,3月30日。
Powell, J H(2022),《众议院关于货币政策和经济状况的听证会》,National Cable Satellite Corporation,3月2日。




