过去五年,全球贸易增长一直停滞不前。随着发达经济体的保护主义情绪日益高涨,中国和其他新兴市场(EM)似乎也开始转向,放弃以出口为导向的增长战略——这类战略曾在2000年代推动全球供应链的形成——一种非正式称为“贸易峰值”的假说日渐流行(《经济学人》,2014年)。这一观点认为,当前贸易停滞并非暂时现象,而是反映了全球经济的根本性变化。未来几十年,这些变化将使全球贸易增长不再像二战以来那样超过全球GDP增长。如果这一观点属实,其影响将十分深远。这意味着定义全球化世界的许多核心收益与成本将停止增长,甚至出现逆转,其中包括贸易收益增加、跨境金融流动和地缘政治相互依存。
我们在此概述的分析(Tomb和Trivedi,2016)对这一观点提出了质疑。我们采用多种方法,并利用能够追踪过去20年近40万条贸易流向的数据,对“贸易峰值”论的三种主要变体逐一提出反驳。
贸易峰值观点#1:“贸易贝塔”下降
首先,许多经济学家指出,近年来贸易增长对收入(或GDP)增长的测定敏感度有所下降(例如,Escaith和Miroudot,2015)。这一“贸易贝塔”已从2以上降至接近、甚至低于1;当其为1时,贸易增长恰好与收入增长同步。然而,我们的研究表明,贸易贝塔并非定义明确的结构参数,且难以做到无偏估计,因此可能无法可靠反映收入增长对贸易增长的实际(因果)影响。例如,各国GDP增长率的相对变化会扭曲标准跨国模型中的贸易贝塔,从而造成收入对贸易影响增大或减小的假象。
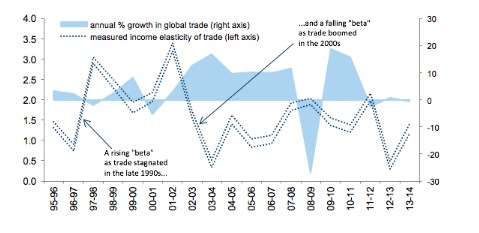
更广泛地说,贸易贝塔并不足以衡量全球贸易的演变。测得的贸易贝塔变化有时与全球贸易的整体情况并不相符。例如,图1显示,按照标准“引力方程”估算的贸易贝塔在2000年代初大幅下降,而那正是贸易增长达到历史高速的时期。此外,利用我们的详细数据集估算贸易贝塔后发现,其年际变化波动过大——包括近年来的变化——难以令人信服地归因于经济关系发生了实质性变化。
图1 “贸易贝塔”的变化与全球贸易增长的变化并不相符
我们无法排除收入与贸易之间的关系随时间发生变化的可能性,但我们认为,证据同样符合一种更简单的解释:收入增长对贸易增长的因果影响可能一直大致稳定;与此同时,其他力量——包括可贸易品需求的变化、贸易成本和贸易融资可得性的变化,以及保护主义贸易政策的起落——在过去二十年推动全球贸易方面发挥了主导作用,未来也将如此。
贸易峰值观点#2:“结构性”贸易放缓
2011年全球贸易增长骤降,便是其他此类因素影响的一个例子。当年夏季美国债务上限危机和欧元区主权债务危机期间,全球贸易流动的放缓远比可观测的短期(或“周期性”)因素所能解释的更为严重,例如全球GDP温和放缓。这促使许多观察人士认为,“结构性”变化——即作用时间跨度很长、可能导致未来几十年贸易增长进一步减弱的力量——在很大程度上是罪魁祸首(Constantinescu等,2016)。我们认为,事实更符合另一种解释:贸易增长回归趋势。撇开金融危机年份不谈,过去二十年全球贸易增长经历了两次重大变化:
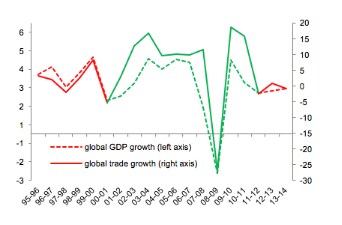
2000年代初,全球贸易额年增长率从温和但并非历史低位的水平(1995—2002年为1.6%)上升至历史性的两位数水平(2002—2008年为12.5%)。随后,2011年夏季,贸易额增长迅速降至接近零的水平,并在过去五年一直维持在这一水平。尽管这些增长率显然偏低,但与2000年代观察到的极高贸易增长相比,它们更接近历史基准水平(图2)。
图2 具有历史性的,是2000年代的贸易繁荣,而非2010年代的贸易停滞
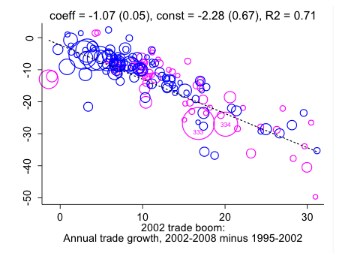
总之,全球贸易放缓似乎并非全球化70年趋势下行偏离的开端或中段,而是标志着长趋势持续十年的上行偏离告一段落,也就是2000年代的贸易繁荣结束。这不仅在总体层面显而易见,深入观察个别贸易流向也能看到这一点。例如,图3显示,2000年代进口增长大幅加快的国家(如印度和俄罗斯),在2011年进口增长降幅最大;而2000年代仅温和加速的国家(如墨西哥和菲律宾),其进口增长率受全球贸易放缓的影响也较小。
图3 贸易放缓在很大程度上意味着2000年代贸易繁荣的结束
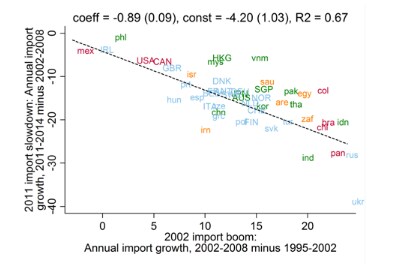
图4清楚显示,个别商品层面也呈现类似模式:那些在2000年代初贸易增长率升幅最大的商品,其增长率随后在全球贸易放缓期间回落至基准水平。
图4特定商品的贸易在2000年代加速增长,随后在全球贸易放缓期间回归基准水平
贸易峰值观点#3:新兴市场增长模式转变
最后,许多观察人士认为,新兴市场(EM)——尤其是中国——开始背离出口带动型增长模式,推动了贸易放缓,并可能在未来几十年进一步拖累贸易增长。¹我们认同,中国贸易增长长期下滑很可能反映了中国经济中重要且可能持久的变化;这些变化或会对亚洲开放型经济体造成显著拖累(例如,在全球贸易放缓期间,仅中国就占韩国出口减速的三分之一)。
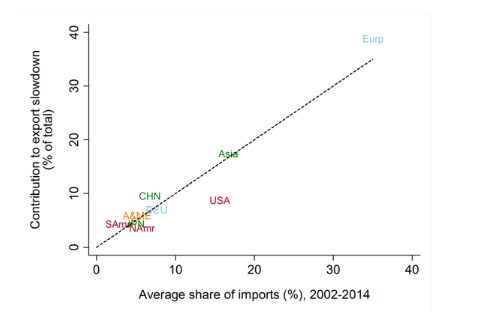
然而,由于中国和其他新兴市场在全球贸易中所占份额(目前)还不够大,因此与发达市场、尤其是欧洲的进口增长下降相比,它们进口增长放缓对全球整体的影响较小。欧洲进口的商品约占全球贸易商品的43%,但其GDP仅约占全球的20%。欧洲是几乎所有全球主要出口国的重要外部需求来源,2011年其进口增长率降幅略高于全球平均水平。我们按照各国在全球贸易中的份额对其进口放缓加权(即“份额转移”框架),发现欧洲约占全球贸易放缓的一半。相比之下,中国进口的全球贸易份额小得多,尽管其进口增长率放缓幅度相近,但仅贡献了10%(图5)。
图5欧洲进口占全球贸易很大份额,是全球贸易放缓的主要推动因素
下行风险显著,但断言“贸易峰值”还为时过早
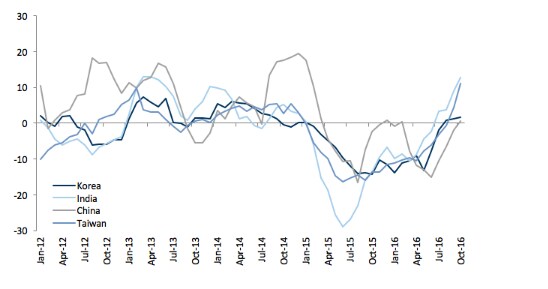
英国投票决定退出欧盟、美国当选总统特朗普强调有意让美国退出《跨太平洋伙伴关系协定》,加之政治民粹主义可能在欧洲大陆扩张,全球贸易前景充满不确定性,政策带来的下行风险也有所上升。根据近期政治新闻,很容易对贸易增长前景感到悲观;不过值得注意的是,一些重要贸易协定仍取得了进展(例如日本与欧盟正在进行的谈判),而且2016年部分贸易流量有所加快,其中包括来自亚洲主要全球出口国的贸易流量(图6)。
图6 全球贸易增长的一些近期迹象令人鼓舞,包括亚洲主要国家的出口
总而言之,我们认为,过去五年贸易增长停滞,并不比自二战以来推动全球贸易增长的收入增长变化、技术创新和政策变化所带来的常见起伏更值得担忧。尽管当前贸易前景面临的显著下行风险十分明显,但在我们看来,断言这代表“贸易峰值”还为时过早。
参考文献
Hoekman,B(编)(2015)。全球贸易放缓:新常态?CEPR出版社。
Constantinescu,C、A Mattoo和M Ruta(2016)。解释全球贸易放缓。《VoxEU.org》,2015年1月18日。
《经济学人》(2014)。国际贸易:令人担忧的轨迹。12月13日。
Escaith,H和S Miroudot(2015)。世界贸易与收入仍受引力影响,载于B Hoekman(编),全球贸易放缓:新常态?CEPR出版社。
Tomb,I.和Trivedi,K.(2016)。反驳“贸易峰值”。高盛全球经济学论文第230号,可在高盛研究门户网站查阅。
尾注
[1] Hoekman(2015)对这些论点作了出色的介绍。




