近期的经济事件让人们对标准宏观经济模型产生了质疑。本文探讨了新型经济模型,这些模型基于这样一种观点:不平等和收入风险会影响商业周期及长期结果。尽管这些模型仍处于起步阶段,但它们有望回应人们对旧新凯恩斯主义模型的关切,并推动宏观经济学家转变看待总量波动和稳定政策的方式。
在一场发人深省的演讲中,美联储主席珍妮特·耶伦近日表达了对宏观经济研究的不满,以及对其在应对当今关键政策挑战方面所提供指导的不满(Yellen 2016):
“……过去几年的事件暴露出经济学家对经济的理解存在局限,也提出了几个重要问题,我希望这一领域能努力给出答案。”
“……经济中广泛群体内个体之间的差异可能影响总体经济结果——尤其是,这种异质性会对总需求产生什么影响?”
“在某些情况下,总需求的变化是否会对总供给产生显著且持久的影响?”
“什么决定了通胀?……尽管衰退期间通胀有所下降,但考虑到失业率上升幅度之大,降幅相当有限。”
事实上,标准新凯恩斯主义范式几乎构成所有中央银行和财政部门政策分析的基础,却无法对这些问题给出令人信服的答案。首先,标准新凯恩斯主义模型假设存在一个能够完美规避个体收入风险的代表性家庭。这一假设排除了家庭间异质性对总需求的影响。其次,新凯恩斯主义模型旨在思考政策如何围绕既定的长期“稳态”均衡稳定短期宏观经济波动,而非政策如何帮助经济迈向更理想的长期结果。第三,从新凯恩斯主义模型的角度看,过去几年缺乏通缩颇令人费解;该模型通常预测,一旦货币政策利率受到零利率下限约束,就会出现通缩(例如 Benhabib 等,2002;Mertens 和 Ravn,2014)。
引入 HANK 和 SAM
近年来,新一代模型应运而生,旨在弥补这些缺陷,并开始带来新的见解。这些新模型保留了新凯恩斯主义模型中的名义刚性,同时以面临无法投保的收入风险的异质性家庭取代代表性个体,由此产生收入、财富和消费方面的不平等。Kaplan 等人(2016)将这些模型称为异质性主体新凯恩斯主义(HANK)模型。
家庭面临的一项普遍且重要的收入风险来源是失业。家庭很难针对失业风险实现完全保险,因此失业期往往会造成显著的收入损失;在失业持续时间也较长的衰退时期(如金融危机后的时期),这种损失更为严重。衰退初期,失业风险往往上升;与经济繁荣期相比,失业者找到新工作的可能性通常低得多。因此,家庭面临的失业相关特质风险具有逆周期性,但可能受到稳定政策的影响。为将这一点纳入考量,新一代模型在劳动力市场中引入搜寻与匹配(SAM)摩擦(例如 Ravn 和 Sterk,2012、2016;Challe 等,2016)。
不稳定的总需求
HANK 与 SAM 之间的相互作用对总需求有重要影响。劳动力市场状况恶化会使家庭的就业前景更加不确定,并促使其产生预防性储蓄动机。因此,期望储蓄增加,商品总需求随之下降。在存在不可投保风险的新凯恩斯主义框架下,价格缺乏灵活性意味着企业会因商品需求下降而削减就业;劳动力市场前景因此更加黯淡,进一步增强了储蓄意愿。相比之下,在标准代表性个体新凯恩斯主义模型中,由于预期失业状况未来会好转,当前高失业率会促使人们降低期望储蓄率,以平滑不同时期的消费。期望储蓄下降反过来会刺激总需求,并稳定高失业率带来的负面影响。
衡量新旧模型的一种方法,是考察实际利率与劳动力市场紧张程度之间的关系;后者是职位空缺数与失业人数之比。衰退时期劳动力市场紧张程度较低;在代表性个体新凯恩斯主义模型中,出于跨期考量,家庭在经济不景气时有借款动机。这意味着传统模型中实际利率应与劳动力市场紧张程度反向变动。相反,在新模型中,预防性动机促使在职家庭在经济不景气时储蓄,从而使劳动力市场紧张程度与实际利率呈正相关。图 1 展示了美国劳动力市场紧张程度和实际利率的时间序列,为新模型提供了有力支持。
图 1。美国短期实际利率(联邦基金利率减去核心 CPI 通胀率的六个月移动平均值)和劳动力市场紧张程度(职位空缺与失业人数之比)
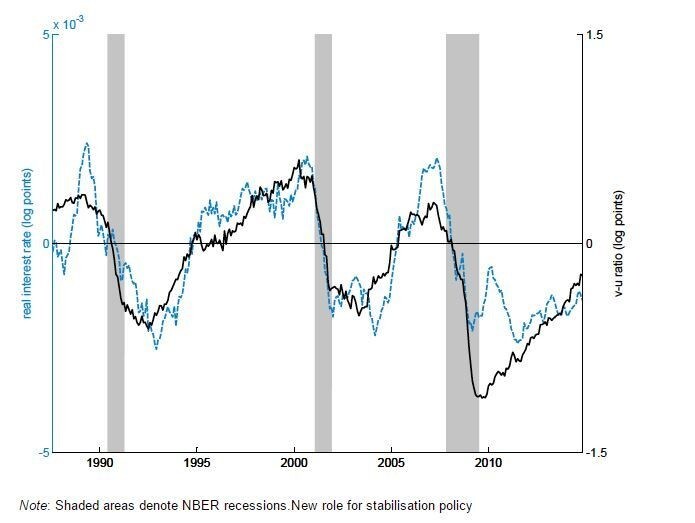
注:阴影部分表示 NBER 界定的衰退时期。稳定政策的新作用
新凯恩斯主义范式的一个著名特征是泰勒原则。该原则指出,货币政策干预可以通过对通胀变化作出幅度超过一比一的短期名义利率调整,消除目标结果附近由预期驱动的自我实现型波动。直观地说,如果悲观预期所设想的情形真的出现,央行可以承诺降息,从而将对未来经济状况的悲观预期扼杀在萌芽之中。然而,在新一代模型中,泰勒原则已不足以排除这类均衡。直观地说,上述反馈循环会放大预期的任何初始变化,因此需要更大幅度地降息,才能防止悲观预期自我实现。此外,由于失业、预防性储蓄与总需求之间存在不利的相互作用,新一代模型中小幅总量冲击也可能引发总产出的大幅变化。稳定政策可以对此进行干预,例如通过设定较低的实际利率来应对储蓄动机的增强。
需求驱动的长期停滞
新模型对长期结果也有重要预测。继 Summers(2014)之后,许多讨论指出,大衰退过后,经济体可能已进入一种长期停滞型均衡。长期停滞最初由 Hansen(1938)提出,指高储蓄、低投资导致的长期低增长。新一代新凯恩斯主义模型可以解释这类结果,因为模型可能出现长期“失业陷阱”:在这种稳态中,需求低迷促使企业将创造就业岗位的投资压至最低,导致失业风险高企,从而使需求持续低迷。不过,只要稳定政策足够有力,仍有可能避免这种结果。
理解通缩为何缺席
新模型还有助于解释近期通胀和名义利率的走势。对于央行政策利率为何停留在零(或接近零)水平,标准解释是家庭出于某种原因增加了期望储蓄。这导致总收入和通胀下降,促使央行下调政策利率,直至其最终停在下限。标准新凯恩斯主义模型预测,在这种情形下会出现大量通缩,因为代表性个体在衰退期间的借款意愿会推高实际利率。当名义利率停留在零时,通胀率就是实际利率的相反数。由于实际利率不仅为正,甚至高于其长期水平,标准模型必然预测零利率时期会出现通缩。图 2 展示了欧元区、英国和美国核心 CPI 通胀率的走势。显然,大幅通缩的预测与数据不符。相比之下,新范式可以解释这些数据:失业率上升会激发预防性储蓄,从而压低实际利率。如果这一作用足够强,实际利率就会变为负值;当名义利率停留在零时,这意味着会出现通胀。
图 2。核心 CPI 通胀率
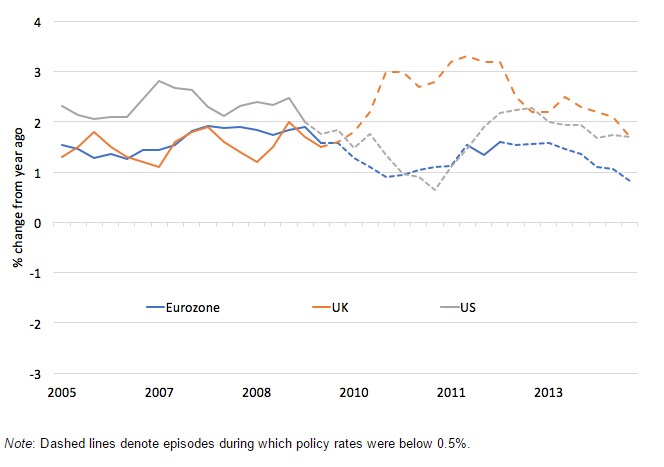
注:虚线表示政策利率低于 0.5% 的时期。
结论
新模型基于这样一种观点:不平等和收入风险会影响商业周期及长期结果。尽管这些模型仍处于起步阶段,但它们有望回应珍妮特·耶伦提出的关切,并推动宏观经济学家转变看待总量波动和稳定政策的方式。本文仅触及新模型所能带来的见解的一小部分。在近期的研究中,我们使用一个简单且便于解析处理的模型,对这些见解进行了更正式的分析(Ravn 和 Sterk,2016)。在这项研究中,我们还分析了总量技术冲击的放大效应、货币政策与金融风险溢价之间的关系,以及流动性陷阱中的总失业决定机制。
参考文献
Benhabib, J、S Schmitt-Grohe 和 M Uribe(2002),《避免流动性陷阱》,《政治经济学杂志》,110 卷(3),第 535–563 页。
Challe, E、J Matheron、X Ragot 和 J F Rubio Ramirez(2016),《预防性储蓄与总需求》,《数量经济学》,即将出版。
Hansen, A(1938),《全面复苏还是停滞?》,纽约:W W Norton and Company。
Kaplan, G、B Moll 和 G L Violante(2016),《HANK 视角下的货币政策》,芝加哥大学手稿。
Mertens, K 和 M O Ravn(2014),《预期驱动型流动性陷阱中的财政政策》,《经济研究评论》,81 卷(4),第 1637–1667 页。
Ravn, M O 和 V Sterk(2012),《就业不确定性与深度衰退》,宏观经济学讨论论文第 1501 号。
Ravn, M O 和 V Sterk(2016),《HANK 与 SAM 框架下的宏观经济波动:一种解析方法》,CEPR 讨论论文第 11696 号。
Summers, L(2014),《长期停滞?经济政策未来面临的挑战》,新经济思想研究所,加拿大多伦多,4 月 12 日。
Yellen, J(2016),《危机后的宏观经济研究》,在“难以企及的‘大’复苏:未来商业周期动态的成因与影响”演讲,波士顿联邦储备银行,10 月 14 日。




