欧洲的支付系统正面临剧变。数字革命带来了越来越快捷、便利的交易结算方式,在一些人看来,现金已没有未来。但若因此抹去纸币和硬币在经济中的作用,那将是个错误。
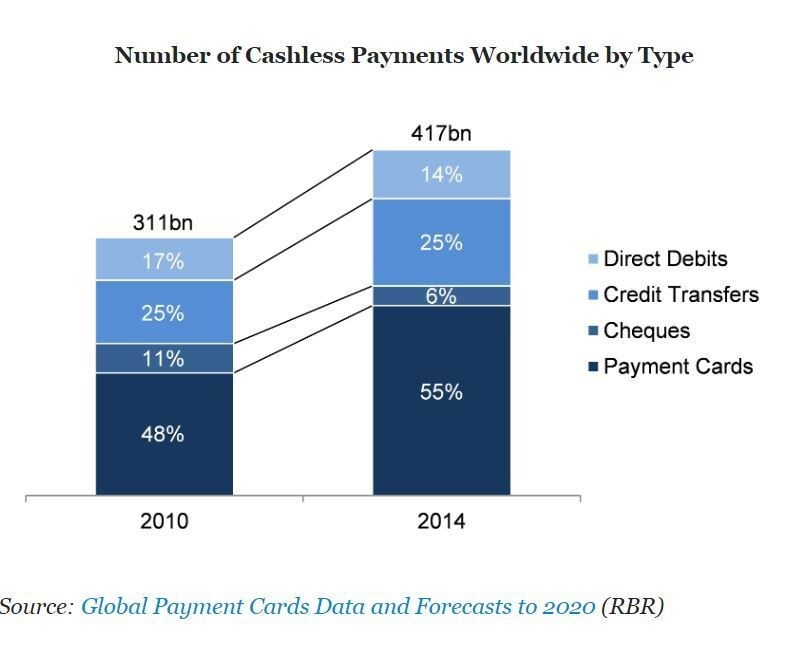
近年来,非现金支付方式不断涌现。信用卡、在线转账和直接借记支付早已广泛应用。如今,智能手机支持的数字支付方案和移动钱包也日益普及。分布式账本技术等可能带来颠覆性影响的创新问世,表明进一步乃至根本性的变化或许即将到来。
撇开这些新兴及初现的支付方式不谈,已有不少研究提出废除现金。无现金社会的倡导者大致分为三个不同阵营。
第一阵营是“炼金术士”,他们希望突破零利率下限(ZLB)对货币政策施加的限制。第二阵营是“法律与秩序派”,他们希望取消非法活动的主要支付手段。第三阵营是金融科技联盟,他们预期,消除金融业目前承担的现金高额储存、发行和处理成本,将带来重大商机。
但无现金化的论据经不起审视。先看“炼金术士”的主张。诚然,在利率极低的环境下,货币政策的实施会变得困难。
然而,经验表明,有效下限不同于零利率下限。事实上,负利率政策已发挥作用,并未引发资金转向现金;尤其是在配合直接资产购买、长期信贷操作(包括“固定利率全额配给”和“定向”变体)以及前瞻指引时更是如此。因此,负利率应被视为一种特定的非常规货币政策工具,与低利率有所不同。
“法律与秩序派”禁用现金的主张同样经不起审视。现金兼具价值储藏和支付手段的功能,对许多守法公民而言发挥着重要的社会作用。难道有人会因为罪犯喜欢豪车或宝石,就建议禁止私人拥有这些物品吗?为了惩罚少数行为不端者而损害多数正派人士,犹如用大锤砸坚果,连坚果下面的桌子也一并砸坏。
最后,金融科技联盟承诺,凭借创新的数字支付方案,可以让金融交易更便捷。客户将不再需要携带大把现金或寻找自动取款机。但数字支付行业仍高度分散,它究竟能否比提供支付方案的公司更好地服务客户,尚无定论。
无现金社会的论据还面临另一个重大问题:大多数人至少在欧元区并不想要无现金社会。根据欧洲中央银行一项尚未公布的调查(受访者为6.5万名欧元区居民),近80%的所有销售点交易以现金完成;按金额计算,超过一半的支付也使用现金。
欧洲各成员国之间的差异一如既往地显著:现金交易占比从芬兰的42%到马耳他的92%不等。但总体而言,公众对现金的依赖依然强烈,而且还在增强。
事实上,现金总需求的增长速度超过了名义国内生产总值的增速。过去五年,欧元纸币的年均增长率按金额计为4.9%,按张数计为6.2%。这一增长也包括主要用于交易而非储蓄的面额纸币。
这些发现证实,欧洲中央银行对支付方式采取中立立场是恰当的,这一立场允许现金和非现金支付并存。这种做法基于四项原则:技术安全、效率、技术中立,以及支付方式使用者的选择自由。
欧洲中央银行的首要目标是确保价格稳定。为实现这一目标,该行提供安全的央行流动性,包括银行持有的央行准备金和纸币(后者是在欧元区唯一具有法定货币地位的纸币)。
如果欧洲废除现金,就会切断民众与央行货币之间唯一的直接联系。在民主制度下,这种联系有助于公众接受央行独立性,因为它能增强民众对有效货币政策制定工作的信任与支持。
欧洲中央银行将继续发行纸币。我们还将推动欧元区零售支付解决方案市场进一步实现一体化、创新和竞争。如果有朝一日现金被电子支付方式取代,这一决定应体现民众意愿,而不是游说团体的力量。




