普华永道主席罗伯特·E·莫里茨写道,经济进步与社会进步已经脱钩。
莫里茨认为,非财务报告的全球标准至关重要,也十分紧迫。
结合更广泛的价值创造观,这些信息将赋能利益相关方和股东。
数十年来,市场经济几乎是一股纯粹的向善力量,使数十亿人摆脱贫困,提升机会与生活质量,并延长预期寿命、增强安全保障。市场繁荣之处,股东与更广泛的社会都得以繁荣发展。
然而,近几十年来,许多国家的经济进步与社会进步已经脱钩。经济不平等现象普遍存在且日益加剧,世界上最富有的八个人所拥有的财富超过了全球较贫穷一半人口的财富总和,这便是明证。我们正与时间赛跑,以避免气候变化带来的灾难性后果。技术颠覆正在造成普遍的就业不稳定。诸如此类。
设计思维中有一句格言:每个系统都被完美地设计来产出它所产出的结果。照此说来,市场体系本身便存在问题。
那么,我们该如何应对?
解决之道的一部分,始于关注驱动决策的激励机制。从根本上说,金融市场是一种资源配置方式,能够将资源配置到最能创造价值的地方。但要使其发挥作用,我们必须以正确的方式理解价值,并且在看到价值时能够识别它。目前,这两个条件都未得到充分满足。相反,占主导地位的价值观仍然过于片面地以财务为导向,且往往过于短视。因此,资本未能以足够的规模和速度流向应对世界面临的最大挑战。
以下是加速变革的3个步骤。
1. 重新定义价值
要解决这一问题,我们首先需要确保市场采纳比单纯财务回报更为广泛的价值概念。企业战略和投资领域对环境、社会和治理(ESG)议题的关注度日益提升,这一趋势已经显现,但变革的速度和稳健程度仍然不足。
我们需要推进监管和政策变革,使股东和利益相关方能够进一步奖励企业价值创造与社会价值创造。可以说,从长远来看,这两种价值创造形式是一致的,但正如凯恩斯所言,“从长远来看,我们都已死去”。面对气候变化等紧迫问题,当下的实际需要是市场立即以更广阔的视野看待价值,而不是展开关于长期主义的哲学讨论。
2. 统一衡量指标
其次,股东和其他利益相关方都需要可信的信息,以便依据这一更广泛的价值概念评估企业绩效。只有能够切实识别价值创造,他们才能对其给予奖励。
这正是推进全球报告体系所需的勇气所在。
目前,企业报告体系无法为利益相关方(包括投资者、客户、员工、政策制定者及其他群体)提供所需的客观、相关且及时的信息,以便他们区分各公司在财务业绩之外的价值贡献。
我们需要的是一种持续一致使用的报告形式,能够衡量利益相关方所关注的一系列重点议题上的进展与可比性。在此基础上,我们可以在持续推进的过程中不断完善。目前,衡量指标、标准和度量方法的数量日益增多,且对其解释缺乏共识,导致同一家公司可能在一项ESG指数中业绩名列前茅,却在另一项指数中得到不及格的评价。
3. 建立新的全球报告制度
报告必须变革,而且要快速变革。我们今天拥有的财务报告标准清晰且被广泛接受,但这需要数十年富有创造性、包容性的讨论与实践才得以形成。我们需要在非财务指标上达到同等程度的清晰度、精确性与信任度,而且要以几年而非几十年的时间实现这一目标。
我们需要一项“阿波罗计划”来制定新的全球报告制度,并聚焦于一个明确目标:形成一套全球统一、可靠且可比的非财务报告标准。如今,没有任何企业能够在不遵守财务报告标准的情况下取得成功。非财务报告也应如此,并配以同等水平的治理、鉴证、激励机制以及对不合规行为的制裁。
此类体系的基本构成要素已经存在。标准制定机构在具体信息披露方面取得了巨大进展。国际综合报告委员会(IIRC)与可持续会计准则委员会(SASB)今天宣布,双方有意合并为一个统一的组织——价值报告基金会——这一消息令人欣喜,也是向前迈出的积极一步。两家机构均专注于企业价值创造,通过整合二者,此次合并将在简化企业报告格局方面取得重大进展。
与此同时,欧盟正在迅速推进非财务报告议程,企业界也涌现出强劲的推动势头。我们近期与世界经济论坛、会计行业以及国际商业理事会(IBC)中的120家领先企业合作,在现有标准的基础上确定了一套全球指标体系。这是企业领袖拥抱更完善的信息披露与问责机制,并与更广泛的价值创造观相联系的一个重要范例。
与此同时,企业、标准制定机构、政策制定者和公民社会需要携手合作,迅速推动标准的全球趋同。这些标准应涵盖报告的及时性以及报告内容。信息必须超越定期的历史性报告视角,以应对我们这个世界以“互联网速度”飞速发展的步伐。
在新冠疫情背景下,当前关于企业如何支持社会的关注,为实现快速进展创造了一个机遇窗口。若错失这一窗口,标准的碎片化可能会加速。这一进展必须迅速实现,不仅因为我们应对气候变化和经济不平等的时间所剩无几,也是为了帮助投资者。据一项估算,到2018年,已有超过30万亿美元采用某种形式的ESG或可持续发展标准进行投资,而且这一数字每年都在快速增长。
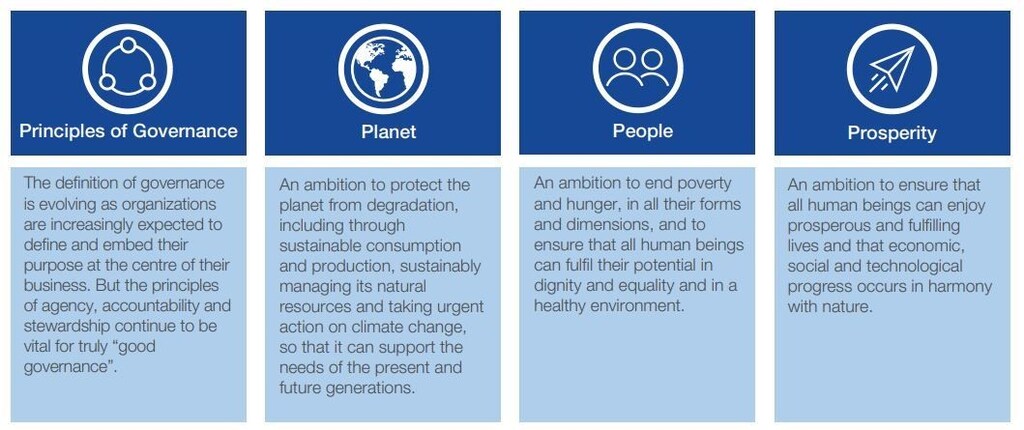
知识就是力量。目前,我们唯一能够高度确定地了解每家公司的,只有其财务业绩。因此,这一指标驱动着决策。通过拓展外部可获取的知识,除股东外,其他利益相关方也将获得赋能。从管理层薪酬到投资分配再到声誉,激励机制都将有可能与更稳健、更全面的价值观相一致。通过让更优质的信息流动起来,我们可以重新推动经济进步与社会进步相互融合,恢复对市场经济的信任,并在世界走出新冠危机之际共建更美好的明天。我们都需要以紧迫感行动起来。所有企业和标准制定机构都应立即采取行动。




