服务价格上涨和工资通胀是主要担忧,由于商品价格持续高企以及与疫情相关的供应问题,总体通胀可能保持在较高水平。
全球通胀预计将降至5.9%,但通胀回落面临挑战,尤其是在发达经济体,可能影响整体增长并推高借贷成本。
需要加强财政管理,并慎对单边贸易措施,因为此类措施可能扭曲全球贸易和经济稳定。建设性的多边合作对于实现长期繁荣至关重要。
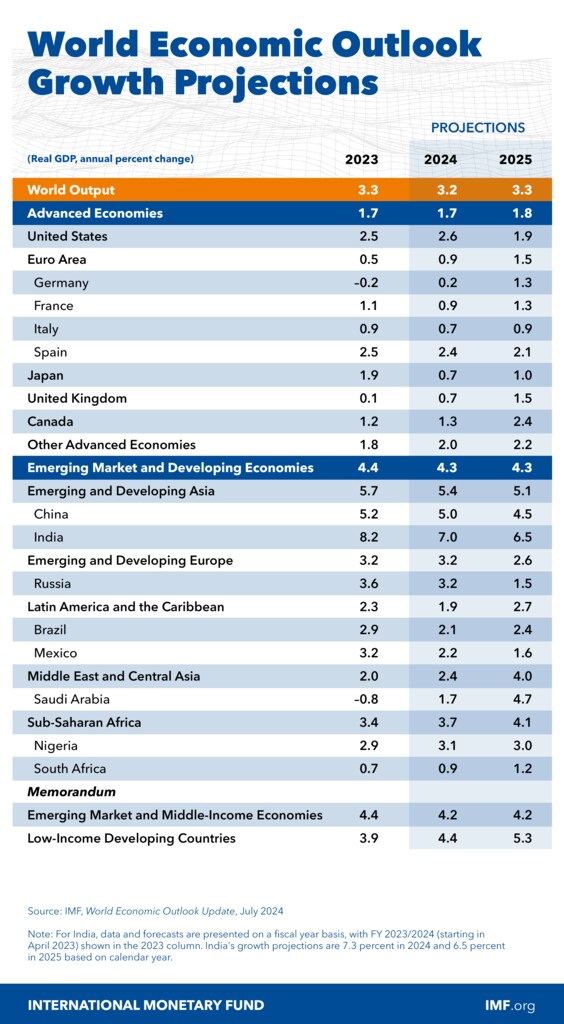
我们对今年全球增长的预测保持在3.2%不变,明年略升至3.3%,但自4月《世界经济展望》发布以来,表面之下已出现显著变化。
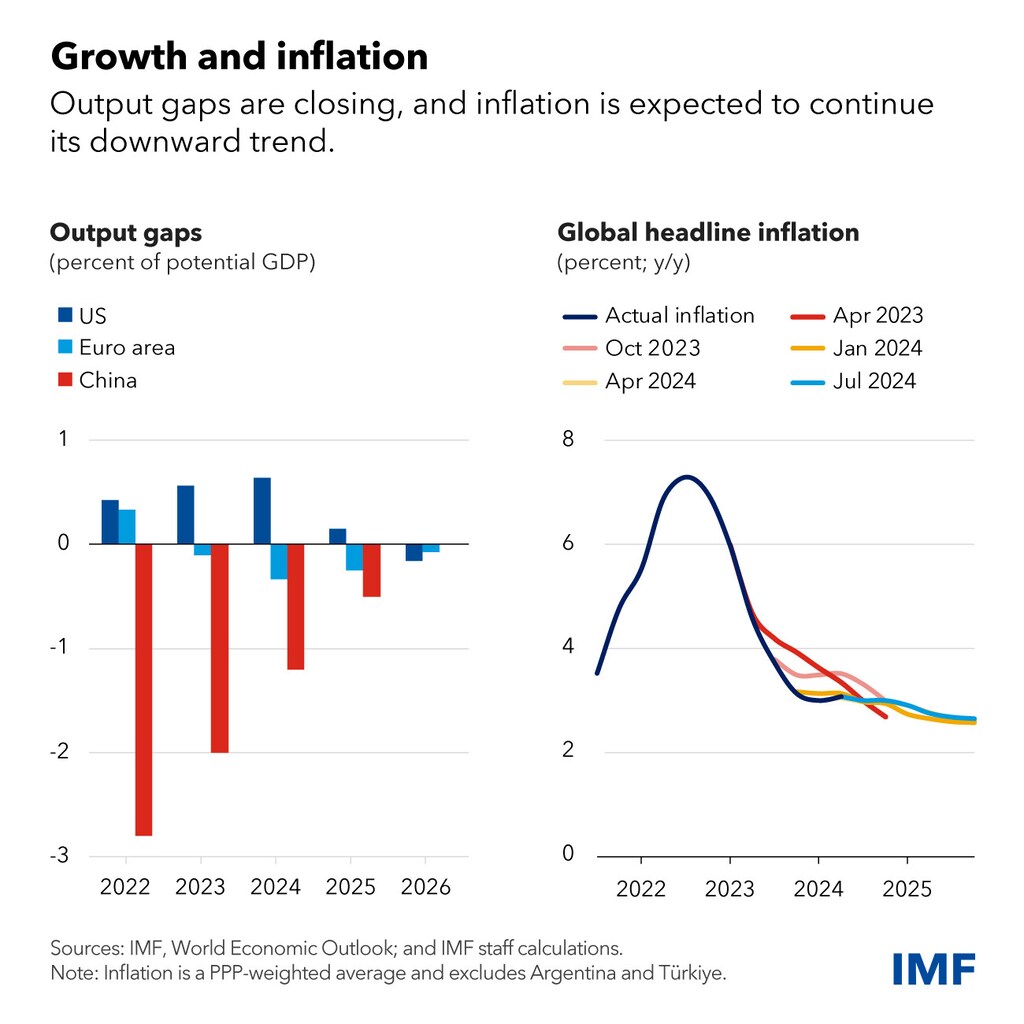
随着产出缺口逐步收窄,主要发达经济体的增长走势日趋一致。美国在2023年强劲增长之后,显现出降温迹象,尤其是在劳动力市场方面。与此同时,欧元区在去年几乎停滞之后,有望回升。
亚洲新兴市场经济体仍是全球经济的主要引擎。印度和中国的增长预测被上调,两国合计贡献了近一半的全球增长。然而,未来五年的前景依然疲软,主要原因是新兴亚洲的增长动能减弱。到2029年,中国增长预计将放缓至3.3%,远低于当前水平。
与4月预测一致,我们预计今年全球通胀将从去年的6.7%放缓至5.9%,总体上有望实现软着陆。但在部分发达经济体,尤其是美国,通胀回落的进展已经放缓,且风险偏向上行。
在我们的最新《世界经济展望》更新报告中,我们认为风险总体保持平衡,但近期两项下行风险变得更加突出。
首先,发达经济体通胀回落面临的进一步挑战,可能迫使包括美联储在内的各国央行将借贷成本维持在更高水平,甚至更长时间。这将使整体增长面临风险,并进一步推高美元,同时产生有害的溢出效应,冲击新兴市场和发展中经济体。
越来越多的实证证据,包括我们自身的一些研究,表明全球“总体”通胀冲击(主要来自能源和食品价格)是推动众多国家通胀飙升及随后回落的重要因素。
好消息是,随着总体冲击消退,通胀在没有引发衰退的情况下回落。坏消息是,许多国家的能源和食品价格通胀现已几乎回到疫情前水平,而总体通胀尚未回落。
原因之一,正如我此前强调过的,是商品价格相对于服务价格仍然偏高,这是疫情遗留的影响:疫情最初推高了商品需求,同时限制了商品供应。这使服务相对更便宜,从而提高了服务需求,进而也提高了生产服务所需劳动力的需求。这正在对服务价格和工资形成上行压力。
事实上,在通胀回落的路径上,服务价格和工资通胀是两大主要担忧,而且许多国家的实际工资现已接近疫情前水平。除非商品通胀进一步下降,否则服务价格和工资的上涨可能使总体通胀高于预期。即使没有进一步冲击,这仍是软着陆情景面临的重大风险。
其次,财政挑战需要得到更直接的应对。公共财政状况恶化,使许多国家比疫情前预期更为脆弱。逐步且可信地重建财政缓冲,同时仍保护最脆弱群体,是一项关键优先事项。这样做将释放资源,用于应对新出现的支出需求,例如气候转型或国家安全与能源安全。
更重要的是,更强的财政缓冲能够提供应对意外冲击所需的财政资源。然而,目前所做的努力不足,加剧了经济政策不确定性。许多国家的财政整顿预测基本不足。令人担忧的是,像美国这样的国家在充分就业的情况下,仍维持使其债务与GDP之比持续上升的财政立场,给国内和全球经济都带来风险。美国日益依赖短期融资也令人担忧。
在债务增加、增长放缓和赤字扩大的情况下,许多地方的债务走势很容易变得更加不乐观,尤其是在市场推高政府债券利差的情况下,这将带来金融稳定风险。
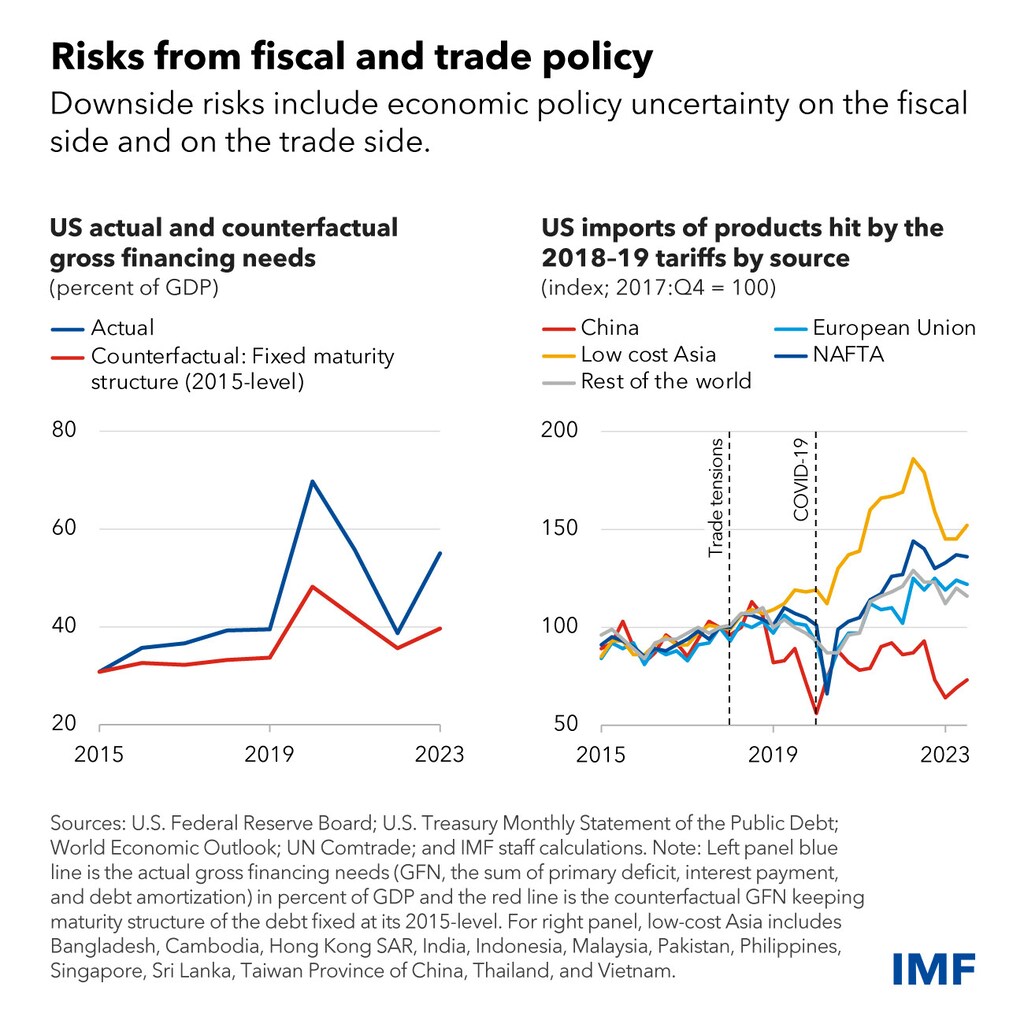
遗憾的是,经济政策不确定性不仅限于财政方面。我们多边贸易体系的逐步瓦解是另一个关键担忧。现在越来越多的国家各行其是,征收单边关税或产业政策措施,而这些措施是否符合世界贸易组织规则充其量存疑。我们并不完美的贸易体系有待改进,但这波单边措施浪潮不太可能带来持久且惠及各方的全球繁荣。即便如此,它也会扭曲贸易和资源配置、引发报复、削弱增长、降低生活水平,并使协调应对气候转型等全球性挑战的政策变得更加困难。
相反,我们应当着力于通过在国内及跨国更有效地配置资源、改善教育机会和机会平等、加快并推动更绿色的创新,以及强化政策框架,以可持续的方式提升中期增长前景。
宏观经济力量——期望的国民储蓄和国内投资,以及资本的全球回报率——是对外平衡的主要决定因素。如果这些失衡过度,贸易限制既代价高昂,又无法有效解决潜在的宏观经济根源。贸易工具在政策工具箱中有其作用,但由于国际贸易并非零和游戏,它们应始终谨慎使用,置于多边框架之内,并仅用于纠正已明确识别的扭曲。遗憾的是,我们正日益偏离这些基本原则。
布雷顿森林体系建立以来的八十年表明,建设性的多边合作仍是确保所有人经济安全与繁荣的唯一途径。