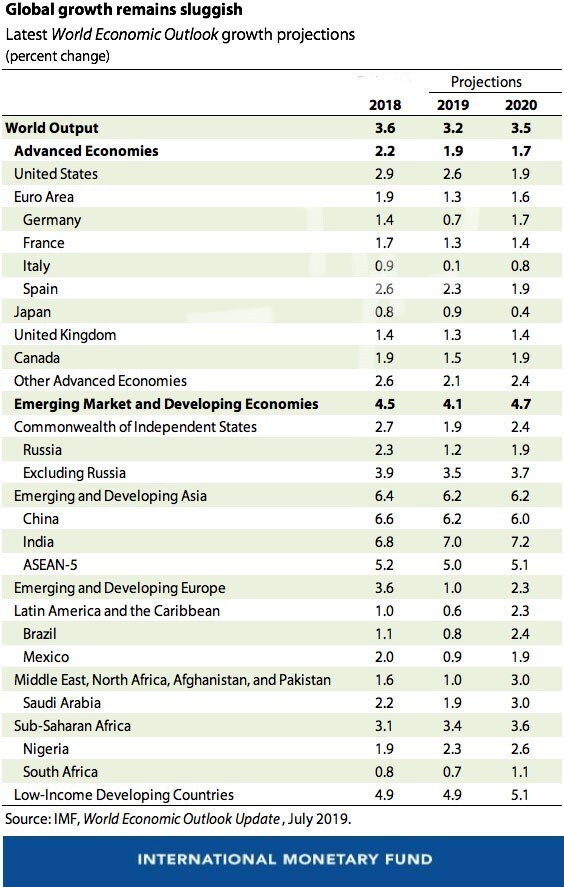
在我们7月的更新中,《世界经济展望》我们正在下调对全球增长的预测:2019年为3.2%,2020年为3.5%。虽然两年的预测相较4月的预测仅下调了0.1个百分点,属于温和修正,但这是在此前大幅下调的基础上进行的。2019年的修正反映了新兴市场和发展中经济体增长方面的负面意外,这抵消了部分发达经济体的正面意外。
预计2019年至2020年间增长将有所改善。然而,这一增长的近70%依赖于承压的新兴市场和发展中经济体增长表现的改善,因此存在较高的不确定性。
全球增长乏力且前景不稳,但事情并非必须如此,因为其中部分问题是自身造成的。全球经济的活力正受到长期政策不确定性的拖累,贸易紧张局势尽管中美近期达成贸易休战,贸易紧张局势仍居高不下;技术紧张局势已经爆发,威胁全球技术供应链;无协议脱欧的可能性也有所上升。
政策不确定性的负面影响体现在制造业与服务业的走势分化,以及全球贸易的显著疲软上。在不确定性高企的情况下,企业纷纷推迟投资,制造业采购经理人指数持续下滑,企业信心也随之恶化。全球贸易增长与投资走势密切相关,2019年第一季度同比增长显著放缓至0.5%,为2012年以来的最慢增速。另一方面,服务业保持稳健,消费者信心强劲,多国失业率触及历史新低,工资收入也有所增长。
在发达经济体中——美国、日本、英国和欧元区——2019年第一季度增长快于预期。然而,其中部分因素——例如库存的大幅积累——具有暂时性,且预计未来增长势头将减弱,对外部需求依赖较大的国家尤为明显。由于第一季度的上调修正(尤其是美国),我们将发达经济体2019年的预测小幅上调0.1个百分点,至1.9%。展望未来,随着美国财政刺激措施效应逐步消退,以及劳动生产率增长乏力和人口老龄化抑制长期前景,增长预计将放缓至1.7%。
在新兴市场和发展中经济体中,2019年增长预测下调0.3个百分点,至4.1%;2020年下调0.1个百分点,至4.7%。2019年的下调几乎涉及所有主要经济体,但原因各异。在中国,小幅下调部分反映了美国5月加征的更高关税;而印度和巴西的较大幅度下调则反映了国内需求弱于预期。
对于大宗商品出口国而言,俄罗斯和智利等地的供应中断,以及对伊朗的制裁,导致了增长预测下调,尽管近期油价有所回升。2019年至2020年间新兴市场和发展中经济体的增长复苏,依赖于阿根廷、土耳其、伊朗和委内瑞拉等承压经济体增长状况的改善,因此存在较大的不确定性。
美国和欧元区的金融状况进一步宽松,因为美国联邦储备系统和欧洲中央银行采取了更为宽松的货币政策立场。新兴市场和发展中经济体受益于主要经济体的货币宽松,但也面临与贸易紧张局势相关的风险情绪波动。总体而言,该群体的金融状况与4月大致持平。此前主要接受相对稳定的外国直接投资流入的低收入发展中国家,如今面临大量波动较大的证券组合投资流入,因为在低利率环境下,对收益率的追逐已延伸至前沿市场。
下行风险加剧
贸易和技术紧张局势升级仍是前景的主要下行风险,可能严重扰乱全球供应链。去年加征的关税,加上美国与中国之间可能于5月实施的潜在关税,合计可能使2020年全球GDP水平降低0.5%。此外,金融情绪若出现意外且持久的恶化,可能暴露在多年低利率环境下累积的金融脆弱性,同时通缩压力可能导致借款人难以偿还债务。其他重大风险包括中国经济意外放缓、欧元区缺乏复苏、无协议脱欧,以及地缘政治紧张局势升级。
在全球增长疲软、下行风险主导前景的情况下,全球经济仍处于微妙的关口。因此,至关重要的是,不得将关税用于针对双边贸易差额,或作为应对国际分歧的通用工具。为帮助化解冲突,应加强并现代化以规则为基础的多边贸易体系,使其涵盖数字服务、补贴和技术转让等领域。
支持增长的政策
货币政策应保持宽松,尤其是在通胀低于目标的地区。但这需要健全的贸易政策相配合,以提振前景并降低下行风险。在利率持续处于低位的情况下,应运用宏观审慎工具,确保金融风险不致累积。
财政政策应兼顾增长、公平与可持续性,包括保护社会中最脆弱的群体。拥有财政空间的国家应投资于实体和社会基础设施,以提升潜在增长。在严重下行的情况下,应根据各国具体情况,协调推进更为宽松的财政政策,以配合货币宽松。
最后,加强全球合作的需求比以往任何时候都更为迫切。除解决贸易和技术紧张局势外,各国还需携手应对气候变化、国际税收、腐败、网络安全,以及新兴数字支付技术带来的机遇与挑战等重大问题。