到2050年,全球六大养老金体系的总缺口将达到224万亿美元,危及未来几代人的收入,并使工业化国家面临史上最严重的养老金危机。这是世界经济论坛最新报告的主要发现之一:《我们将活到100岁——如何负担得起?》,该报告指出,全球养老金缺口很快将超过全球GDP。
为缓解迫在眉睫的危机,各国政府必须解决养老金体系覆盖不足和人口老龄化问题,因为这两者是养老金缺口不断扩大的主要原因。
与此同时,报告还发现,数百万未来劳动者可能要到七十多岁才能退休。世界各国正与时间赛跑,试图填补养老金资金的巨大黑洞。
长寿有代价
过去一个世纪,医疗保健质量不断提高,全球预期寿命也随之延长——但新一代人将为长寿付出沉重代价。
自20世纪中叶以来,人类寿命稳步延长。世界经济论坛报告发现,2017年出生的婴儿预期寿命可达100岁或以上。
世界经济论坛金融与基础设施系统负责人迈克尔·德雷克斯勒表示:“预期寿命延长及由此导致的人口老龄化,在经济层面相当于气候变化。我们必须现在就采取行动,否则就只能接受其不利后果将困扰未来几代人,并给我们的子孙后代带来难以承受的重担。”
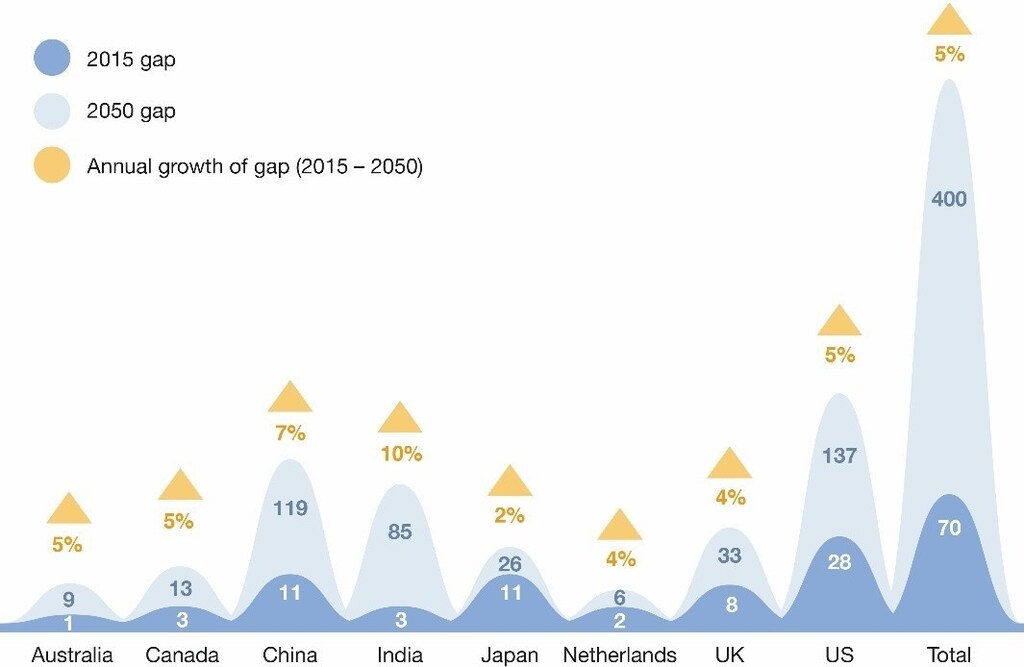
报告计算了人口老龄化对全球最大养老金市场养老金缺口的影响,这些市场包括美国、英国、日本、荷兰、加拿大和澳大利亚。在这些市场中,美国的缺口最大,当前28万亿美元的缺口预计到2050年将增至137万亿美元。据估算,这六个市场的人均平均缺口将达到30万美元。研究涵盖的全部八个市场(还包括人口最多的中国和印度)的缺口总额到2050年将达到400万亿美元。
储蓄缺口的影响
对全球大多数退休人士而言,养老金的大致目标是达到退休前收入的70%左右。这能让他们维持相近的生活水平,因为退休后个人储蓄、税款等支出往往会减少。
然而,对于低收入者而言,70%的目标并不足够;如果不增加储蓄,他们可能陷入贫困。
报告指出,人口老龄化将继续加剧养老金资金缺口,其增长速度将超过预期经济增长率,而后者通常为每年4%至5%。
世界经济论坛倡议的首席合作方、美世健康与财富业务总裁雅克·古莱表示:“退休储蓄挑战已达到危机临界点,现在就是采取行动的时候。解决退休保障缺口没有一劳永逸的‘灵丹妙药’。个人需要增加储蓄并提升金融素养,同时私营部门和政府应提供相应计划予以支持。”
弥补养老金缺口的五项关键举措
幸运的是,情况尚未无可挽回——各国政府和其他政策制定者可以采取行动,巩固日渐吃紧的养老金体系。
报告提出了以下优先事项:
提高退休年龄。随着预期寿命延长,退休年龄也应相应提高。有观点建议,对于未来几代人预期寿命超过100岁的国家,到2050年,实际退休年龄至少应达到70岁,并成为常态。
让储蓄更容易。对许多年轻人来说,为退休存钱并非首要任务,但可以通过一些方式确保员工逐步积累养老金。英国推行的自动加入制度就是一个很好的例子。从2019年起,个人收入的8%将自动存入养老金储蓄账户。
加强金融教育。学校应教授为未来储蓄的重要性,并在人们的整个职业生涯中不断强化这一理念。越早开始储蓄的人,退休后陷入财务困境的可能性就越低。
说明养老金的局限。人们退休时不应只依赖国家养老金,因为它可能不足以维持其生活方式。在许多情况下,人们需要通过私人储蓄为国家养老金待遇补足差额。
建立养老金数据统一视图。追踪多个私人养老金账户可能并不容易。在丹麦,储蓄者可以使用在线仪表板,全面查看各类养老金储蓄账户。




