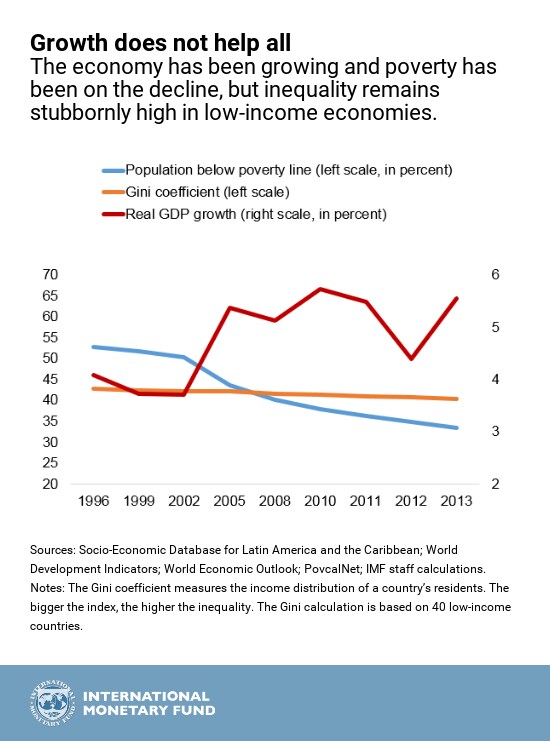
正如国际货币基金组织(IMF)近期的《财政监测报告》所指出的,许多国家都对收入不平等程度高且持续加剧深感担忧。然而,财富分配的不平等程度甚至高于收入分配,如下图所示。
托马斯·皮凯蒂曾广为人知地提议对最富有的人征收百分之二的全球协调财富税,但如今,无论在发展中经济体还是发达经济体,有效且明确的财富税都寥寥无几。事实上,1985年至2007年间,征收财富税的经合组织国家从12个减少到仅4个。而其中许多财富税过去和现在的效果都有限。很少有发展中国家设有财富税——印度也在最近一次预算中取消了财富税。
财富税的设计众所周知容易受到游说影响,并产生富人能够利用的豁免条款。此外,富人已证明,他们善于通过将财富转移至低税辖区来避税或逃税。据阿尔斯塔德塞特、约翰内森和祖克曼估算,家庭金融财富总额中约有8%——相当于全球国内生产总值的约10%——存放在低税辖区,且其中约四分之三未申报。对发展中国家而言,情况更为严峻。据估计,拉丁美洲约有22%的金融财富存放在海外,而非洲的这一比例高达30%。
去年10月,国际货币基金组织与世界银行定期举行的税收会议讨论了税收制度如何帮助应对财富不平等过度加剧这一热门议题。税收与不平等也将在明天于纽约联合国总部举行的首届税收合作平台会议上得到讨论。
我们认为,有几个方面可以取得进展。
瞄准巨额财富。针对高净值人士采取基于风险的方法,并通过沟通和执法工具分阶段作出回应,已经取得成效。过去三年,智利高净值人士的实际所得税率从约9%上升至10.5%。越来越多的国家发现,在税务管理部门内设立专门负责高净值人士税收事务的部门
税制设计至关重要。要更有效地向富人征税,就需要关注税制设计和实施的诸多方面。例如,如果财富产生的资本收入及其代际转移都得到有效征税,那么没有年度财富税或许并无大碍。对不同类型的财富采取不同的征税方式也可能更合理。例如,许多财富都集中在房地产上,因此,房地产税可以成为一种有价值但并不完美的财富税形式(不过,正如亚历克斯·科巴姆在活动中所强调的,它对超级富豪的覆盖可能较弱)。还应记住,设计不当、容易被规避的财富税——例如豁免过多,或对赠与和遗产征税力度不足——可能造成严重扭曲,却只能带来微薄收入。
赢得人心,才能触及钱袋。至少有一些超级富豪认识到,多缴税能带来一定的社会效益(例如,比尔·盖茨的父亲)。因此,我们或许可以采取更多措施,强化这种社会责任感,例如借助贫困国家定向支出所产生的发展影响证据,比如在教育成就方面的影响。更广泛地说,富人与我们其他人一样,在政府值得信赖、办事高效且产权得到保障的地方,更愿意纳税,也较少隐瞒资产。
争取联盟支持。媒体报道称,世界各地的跨国公司在其开展业务的国家逃避缴纳数十亿美元税款。民间社会组织则关注发展中国家明显的税收收入损失。大多数相关报道都表达了这样的观点——并非所有人都认同——即跨国企业激进避税在道德上不可接受。调查性新闻报道进一步凸显了这些问题。
关注财富管理者。协助隐匿财富的中介机构在意自身声誉。这为争取他们参与改革税收体系提供了契机,其中包括让他们在某些情况下成为举报人。公众意识到不公,哪怕涉及的行为合法,也可能有力推动政治行动。布鲁克·哈灵顿的研究强调了这一点;她是年会的另一位演讲嘉宾。值得注意的是,一些举报人曾获得非常可观的经济奖励。
提高透明度有助于加强监督。国家间交换税务信息,是应对未申报收入和财富的有力工具,对发展中国家和发达经济体都如此。毫无疑问,由二十国集团(G20)牵头的相关倡议意义非凡,或许最终将彻底改变跨境向富人征税的方式。但必须确保发展中国家的税务机关能够从信息共享中获益。国际组织可以帮助改进这些标准,使其更适合发展中国家,并支持公开更多受益所有权和境外财富总额信息。这有助于开展有效监督,并争取更多支持,共同打击跨境逃税。
很难预见低收入国家能立即在更有效地征收财富税方面取得突破。但我们确实有充分理由不必像几年前那样悲观。




