七国集团(G7)财长支持设立不低于15%的全球最低企业税率。
该协议可能成为全球性协议的基础。
预计这一最低税率将带来500亿至800亿美元的额外税收。
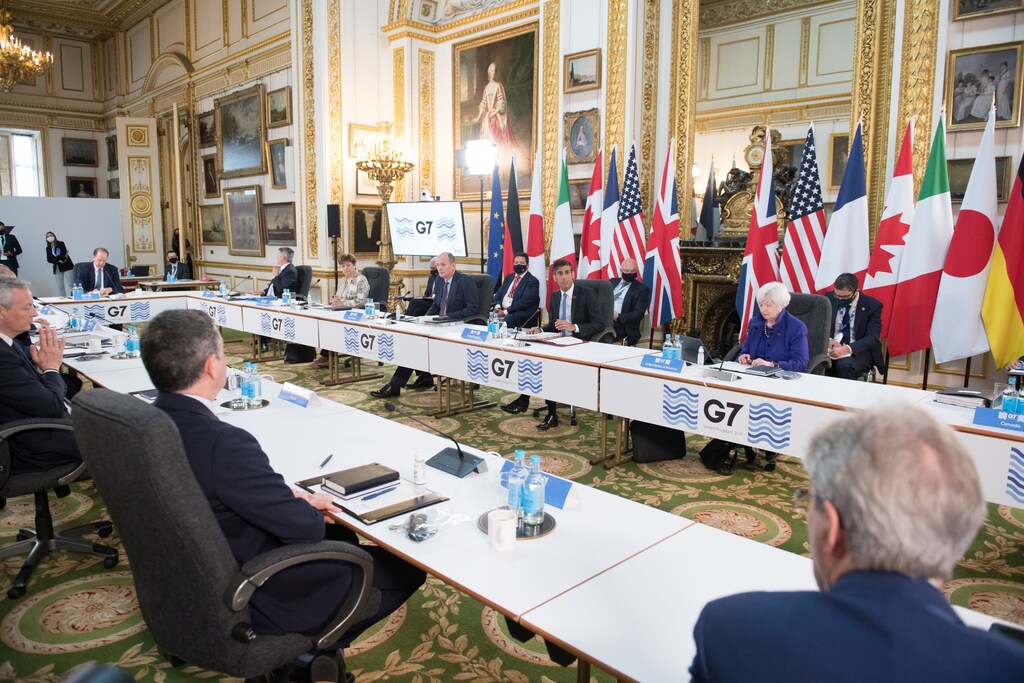
七国集团(G7)富裕国家财长于6月5日达成具有里程碑意义的协议,支持设立不低于15%的全球最低企业税率,该协议随后可能成为全球性协议的基础。
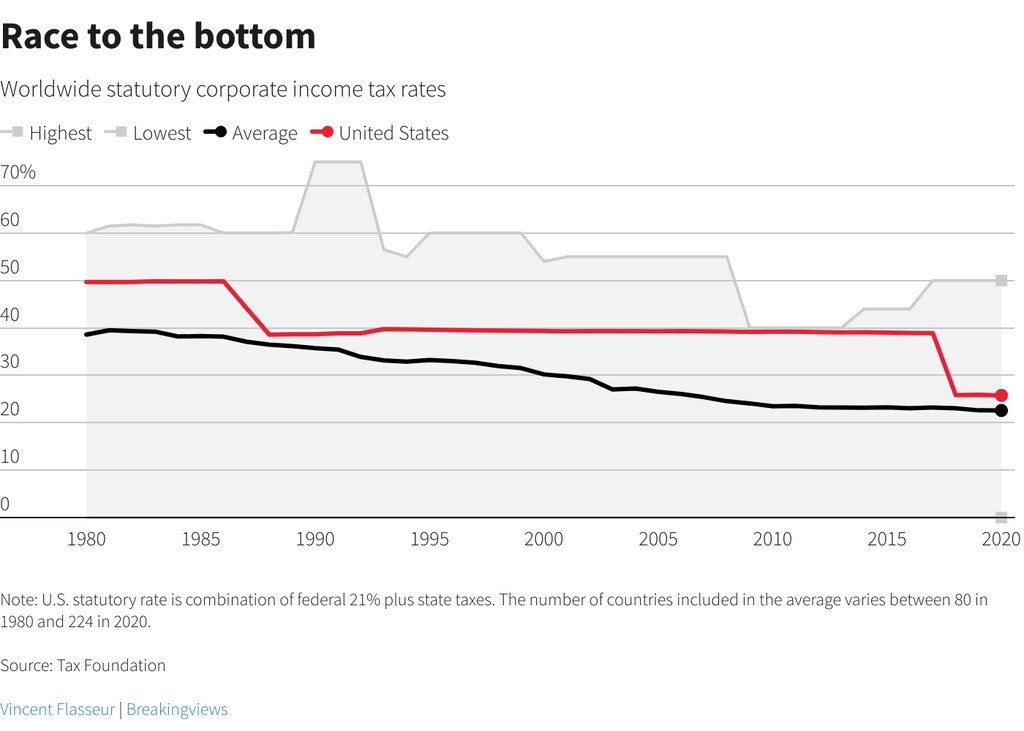
此类协议旨在终结美国财政部长珍妮特·耶伦所称的“企业税率30年逐底竞争”,当时各国纷纷竞相吸引跨国企业。
为何需要全球最低税?
主要经济体旨在阻止跨国企业将利润及税收转移至低税率国家,而不论其销售发生在何处。
越来越多的收入来自无形资产,例如药品专利、软件以及知识产权使用费,这些收入已转移至此类辖区,使企业得以避免在其传统母国缴纳更高税款。
谈判进展如何?
七国集团协议是对一项更为广泛的现有工作的推进。多年来,经济合作与发展组织(OECD)一直在协调140个国家之间的税务谈判,内容包括对跨境数字服务征税的规则、遏制税基侵蚀,以及全球企业最低税。
经合组织和二十国集团(G20)国家力争在年中就这两方面达成共识,但全球企业最低税的谈判在技术层面相对更简单,争议也较少。若达成广泛共识,任何低税率国家都将极难阻挠协议达成。
据经合组织估算,根据两方面的协议,企业最终将在全球范围内缴纳500亿至800亿美元的额外税款,其中大部分预计来自最低税。
全球最低税将如何运作?
全球最低税率将适用于海外利润。
各国政府仍可自行设定本国企业税率,但如果企业在某一国家的税率低于最低税率,其母国政府可以将税款“补足”至最低税率,从而消除转移利润的好处。
经合组织上月表示,各国政府在最低税的基本设计上已基本达成一致,但税率问题尚未确定。税务专家认为这是最棘手的问题,不过七国集团协议为15%以上的税率水平营造了强劲的推动力。
其他仍待协商的事项包括:投资基金和房地产投资信托是否应纳入征税范围,何时实施新税率,以及确保其与美国旨在遏制税基侵蚀的税制改革相互兼容。
下一步
下个月在威尼斯召开的二十国集团(G20)会议将决定七国集团协议能否获得世界主要发达国家及发展中国家的广泛支持。
仍有许多问题有待厘清,包括用于确定该税收如何适用以及适用于哪些跨国企业的衡量指标。
七国集团公报未明确在协议达成前,各辖区针对大型科技公司征收的数字服务税将如何处理;美国希望在协议落实后立即取消这些税种。
论坛仅表示,应在“新的国际税收规则的适用与取消所有数字服务税之间实现适当协调”。
任何最终协议都可能对低税率国家和避税天堂产生重大影响。
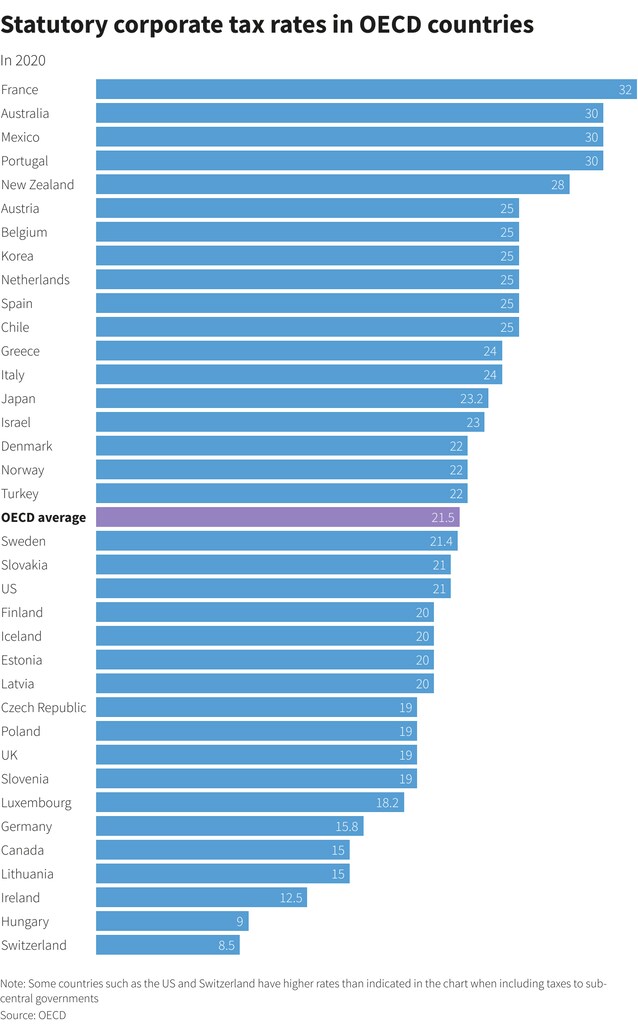
爱尔兰经济因跨国企业大量投资流入而蓬勃发展。都柏林曾抵制欧盟统一其税收规则的尝试,若无一番较量,它不太可能接受更高的最低税率。
然而,低税率国家的博弈更可能不在于破坏整体谈判,而在于争取让最低税率尽可能接近12.5%,或争取某些豁免条款。