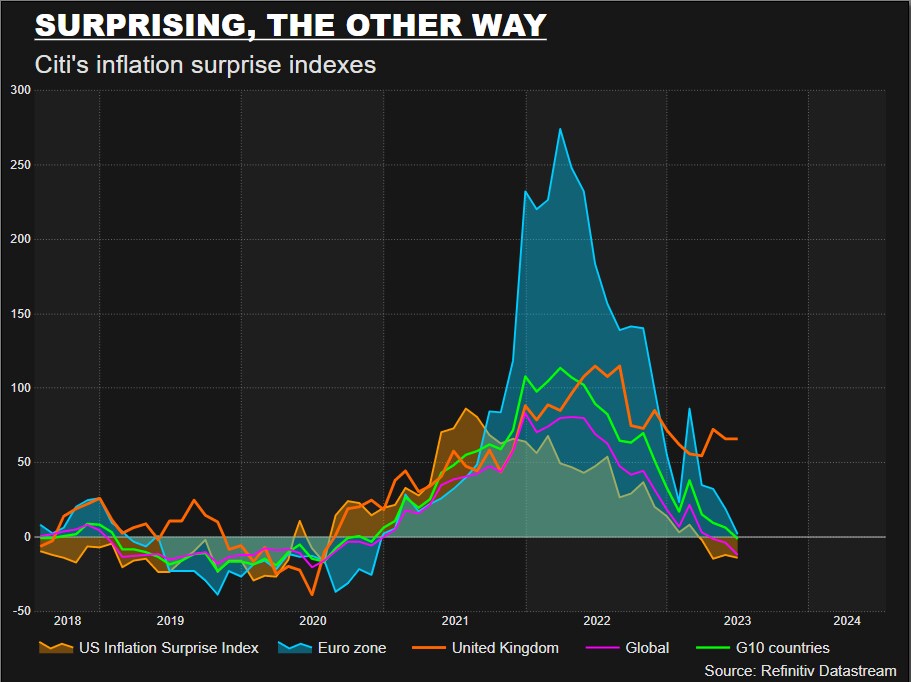
通胀叙事再次转变,一些经济学家如今预计通胀率将低于预期。
这是多种因素共同作用的结果,包括供应链扰动缓解以及能源价格下跌。
不过需要指出的是,通胀仍处于高位,现在判断通胀低于预期的情况能否持续还为时过早。
欧洲央行(ECB)仍预计将在未来几个月加息,以努力控制通胀。
这不是一个寻常的经济周期。
对政策制定者、投资者和市场交易员来说,过去几年可谓艰难。前所未有的冲击和异常剧烈的通胀飙升令经济界陷入困局,大家主要在努力判断尘埃落定后,哪些影响会持续下去。
疫情后通胀飙升之初,公共和私人部门的预测者迟迟不愿相信这不仅仅是全球封锁和供应中断后价格的暂时性重置;随后,他们转而担忧,与乌克兰相关的能源冲击会让生活成本压力持续多年,并引发严重衰退。
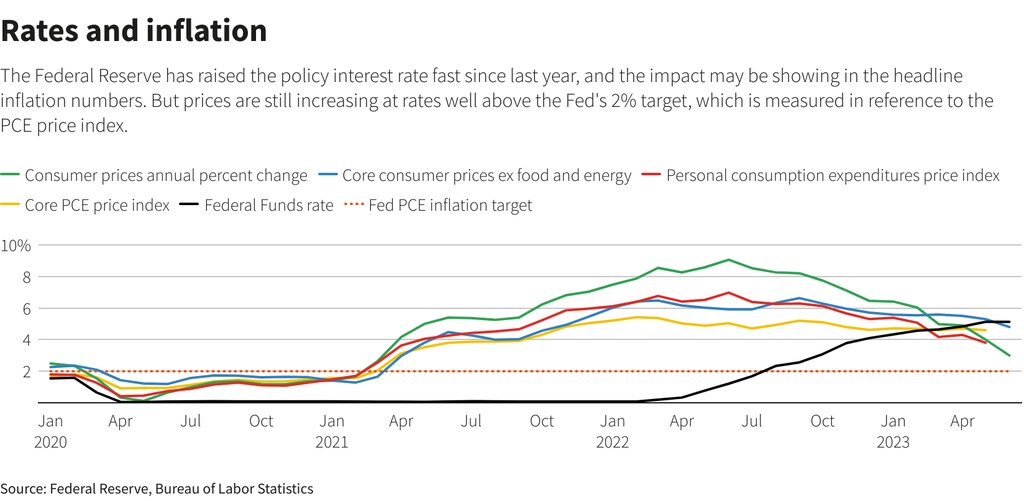
然而,随着强劲的美国通胀降温席卷2023年迄今,且就业和整体经济尚未崩塌,舆论风向再次转变,也令人期待央行严厉的紧缩政策或许同样不会持续太久。
如今,“软着陆”再次成为主流观点,“完美的通胀降温”等说法也屡见不鲜。这引发了一个问题:即使地缘政治格局和供应链版图重新绘制,基础价格走势究竟改变了多少?
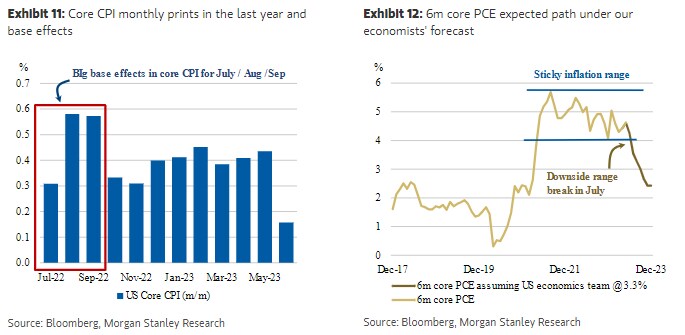
摩根士丹利策略师本周发问:“‘顽固’会成为新的‘暂时性’吗?”他们将一个曾被广泛嘲讽的词语——用来形容人们一度认为只是暂时的通胀飙升——与如今最常用来描述通胀持续性的词语作了比较。
他们认为,“顽固”是否会像“暂时性”在2021年末那样从词汇表中消失,取决于种种迹象所显示的近期美国价格走势是否持续向好,以及上周美联储理事克里斯托弗·沃勒发表的一场重要演讲;沃勒被视为央行内部的共识派。
耐人寻味的是,策略师古尼特·丁格拉和刘安伦认为,美联储可能再次“落后于形势”,未能及时察觉通胀从当前水平回落的幅度——许多人也怀疑,两年前美联储着手遏制最初的消费价格飙升时,同样没能及时应对。
和许多人一样,他们重点关注二手车价格的大幅下跌。二手车价格是推高“核心”通胀的主要因素之一;目前核心通胀率为4.8%,仍远高于如今低于3%的总体CPI通胀率。
6月二手车价格下跌4.2%,加上调查显示价格可能进一步下跌,以及去年形成的有利基数效应,未来几个月的年度核心通胀率可能降至其自2021年末以来一直处于的“顽固”4%至6%区间以下。
这或许也能满足沃勒提出的条件:再有两次令人鼓舞的通胀数据,美联储就可能暂缓进一步加息;本月几乎确定会加息25个基点,而他上周虽警告6月通胀数据带来的意外可能只是一次性的。
摩根士丹利团队指出,核心通胀的“截尾均值”指标已连续四个月回落,这类指标会剔除高低异常值。他们不认为6月的数据具有误导性,并认为核心通胀降温更像是“趋势,而非虚晃一枪”。
他们认为,随着劳动力供给增加,美联储很可能也应该不再那么担忧就业市场强劲。
诚然,财政部长、前美联储主席珍妮特·耶伦周二也认同这一观点。
探寻中性利率
当然,也有人对这种乐观态度持怀疑看法。
巴克莱经济学家认为,核心服务通胀放缓的程度受到机票和酒店价格等波动性项目的影响,而这些价格未来未必会继续如此;他们还表示,就业市场紧张,令人质疑通胀能否进一步改善。
他们总结道:“我们强烈怀疑,6月的数据夸大了通胀降温压力。”
美国银行本月对全球投资者进行的调查似乎也表明,通胀下降带来的利好可能已接近尾声,因为受访者对未来12个月全球通胀的综合预期已停止下跌。
然而,尽管这一预期本月有所下降,调查仍显示基金经理超配债券,比例高于长期平均水平两个标准差以上。
当然,这种仓位布局是为两种可能情形作准备:如果通胀降温的乐观判断得到证实,央行将结束紧缩;或者央行继续过度加息,最终导致深度衰退,并在一段时间后转向宽松。
而后一种情形正是通胀低于预期的可能性所在。
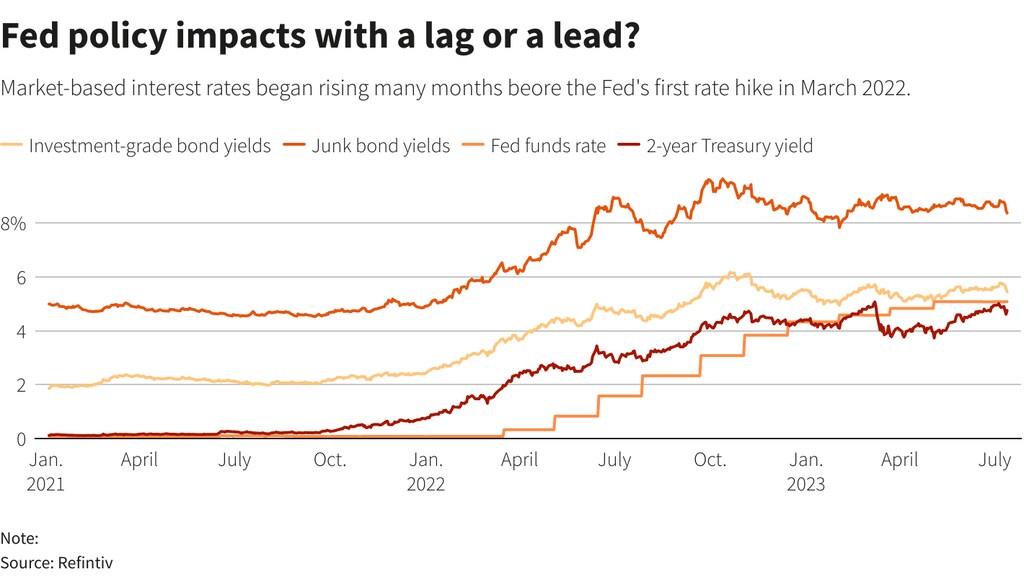
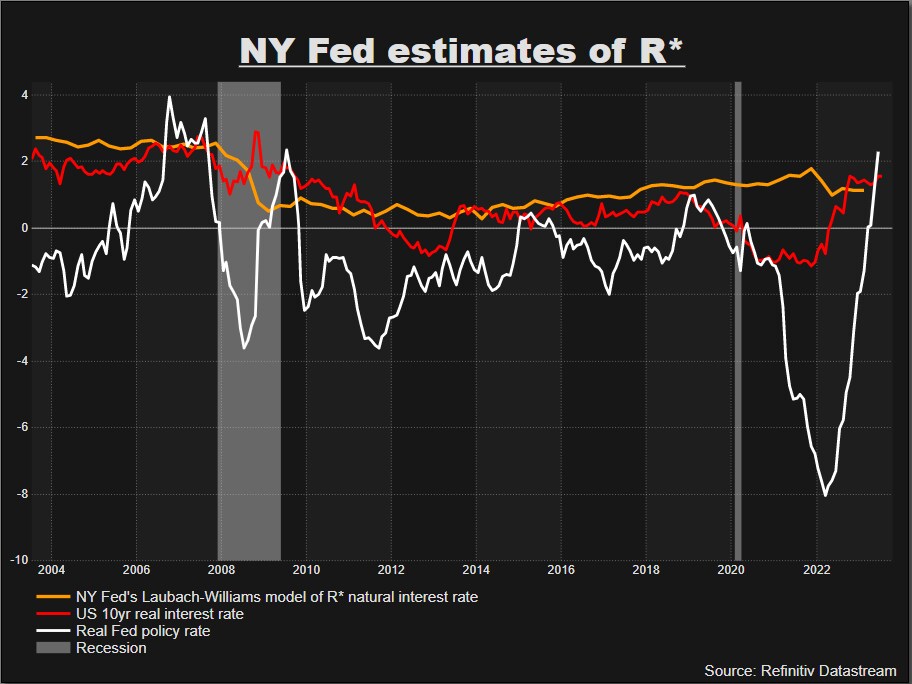
这引出了一个问题:美联储此前的紧缩政策还有多少影响尚未显现?考虑到沃勒所说的9至12个月滞后期,还需要面对一个棘手问题:理论上难以准确衡量的“r-star”自然利率究竟处于什么水平?这一利率与可持续增长和低位稳定的通胀相一致。
本月早些时候,美国国债市场10年期实际利率(即经通胀调整后的利率)一度升至1.8390%,为近14年来最高;目前实际政策利率也已超过2%。两者都远高于最近一次美联储估算的约1.14%的“r-star”水平。
值得注意的是,美联储模型估算的这一利率实际上仍低于疫情暴发前的水平,这削弱了有关经济均衡已发生结构性变化的论点。
因此,本月之后美联储若进一步收紧政策,市场很可能会开始考虑通胀最终低于2%的目标,同时衰退风险也会重新浮现。