衡量一国经济活动时,我们通常会看国内生产总值(GDP)。它可能是一种并不完美的衡量指标,但确实能帮助我们追踪每一件买卖商品所涉及资金的来源。它能告诉我们,这些钱是通过劳动赚取的工资,还是来自资本收入——包括股票股息、租金,以及住房等资产的资本利得。
谈到美国,经济学家曾习惯于这样一种观点:GDP中归于劳动收入的份额在60%左右波动,其余40%则是资本收入。后来,托马斯·皮凯蒂出现了。他在2014年出版的《21世纪资本论》指出,过去一个世纪里,劳动收入份额实际上比人们普遍认为的更不稳定。
皮凯蒂的数据还显示,过去三十年,资本份额显著上升,挤占了劳动份额。例如,在美国和英国,劳动份额都从20世纪70年代的约70%降至近年的约60%。这一发现受到关注,因为它有助于解释近期财富不平等加剧。绝大多数人的收入几乎全部来自工资。只有少数幸运者拥有足够的房地产、股票等金融资产,其收益足以相当于一年的工资。
美国股市市值的80%以上由最富有的10%人群持有。按5%的平均回报率计算,要获得5万美元回报,需要持有价值100万美元的股票;这接近家庭收入中位数。能靠资本收入维持生计的人,显然不是普通人。
资本利得
通过四张图表,我们可以看出这为何重要,以及它会对那些无力依靠资本资产收入生活的人造成怎样的影响。
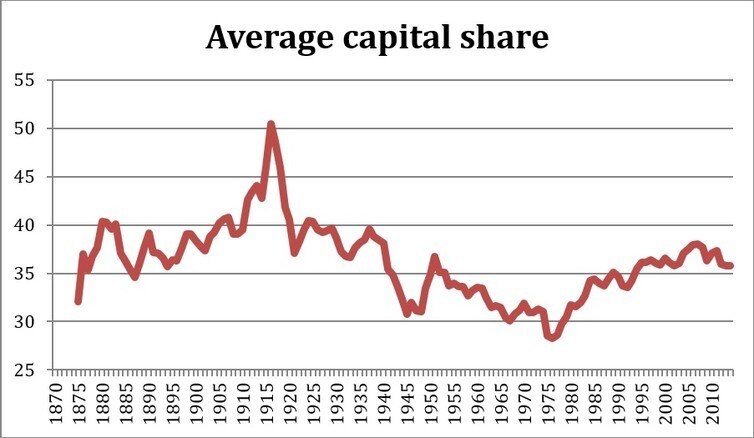
上图显示了1875年至2012年间17个发达经济体的平均资本份额。这套新数据集基于埃里克·本特松和丹尼尔·瓦尔登斯特伦的研究,涵盖的国家多于皮凯蒂最初的分析。图表证实了同样的倒U形模式:20世纪初和末期的资本份额较高。皮凯蒂在美国、英国等一些主要经济体中也发现了这一模式。
他认为,两次世界大战和大萧条这三场重大全球冲击,导致世界各地的财富大幅减少。资本遭到毁损,也可以解释二战后时期资本份额为何处于极低水平。因此,近期的上升或许只是回归到更接近历史长期平均值的水平。
那么,这对劳动者为何重要?下一张图表展示了1929年至2012年美国的净资本份额。
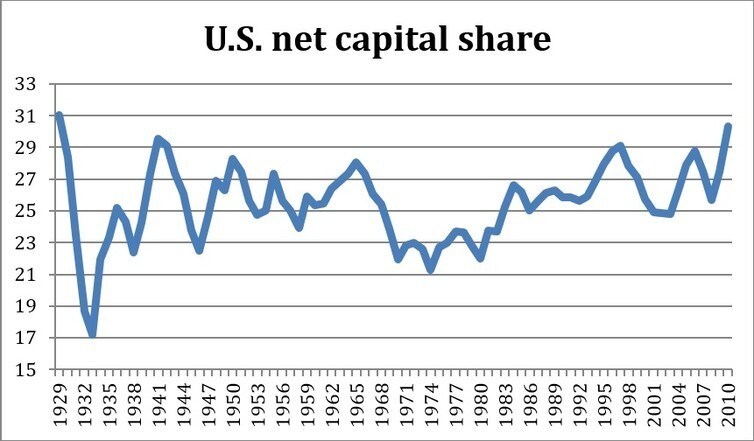
一些经济学家认为,若关注不平等,净份额比总份额更有参考价值。净份额不包括折旧,即机器等实物资本价值逐渐下降的部分。这部分通常计入GDP数据,尽管它并未形成任何人的收入来源。数据清楚显示,净资本份额近期从20世纪80年代初的低点22%升至2010年的高点30%。这意味着,如今净国民收入中有额外的8%以资本收入而非工资的形式取得。
那么,资本在总收入中占比更大,为何重要?如果经济仍在增长,想必人人都能受益?事实并非如此。原因当然在于资本所有权高度集中。资本份额上升,实际上意味着资本收入的增长速度超过了工资。这会导致社会更加不平等,因为股市的大部分资产,甚至相当一部分房地产,都掌握在少数富人手中。投入房地产、股票等资产的钱越多,用于支付劳动者报酬和提升生产力的资金就越少。
这会给普通劳动者造成重大损失。2015年,美国人均净国民收入约为48,700美元。如果净资本份额仍维持在22%的低位,那么每人将有额外的3,900美元以工资而非资本收入的形式流入。这相当于每名就业者可多得10,000美元,数额相当可观。
房地产的重要性
包括皮凯蒂在内的一些研究者指出,近期资本份额上升与房地产价值上涨有关。下一张图表展示了同样17个经济体自1870年至今经通胀调整后的实际房价平均值。
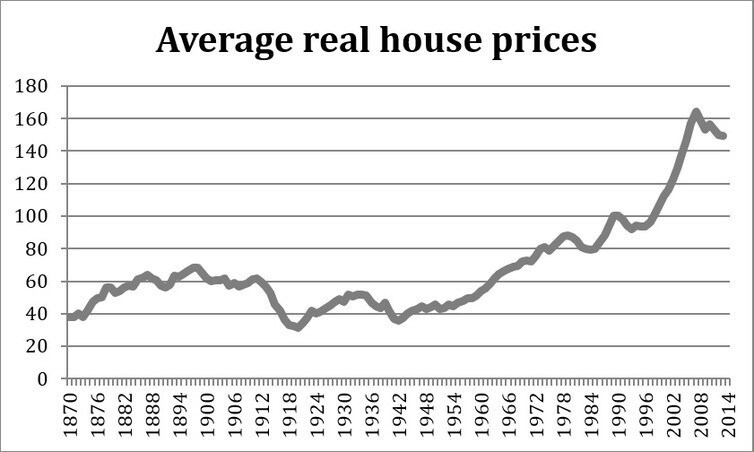
1870年后的近一个世纪里,房价基本保持稳定。然而,过去50年间,实际房价已上涨三倍多。在澳大利亚等一些国家,同期房价甚至上涨了10倍。此外,这些只是全国平均值。纽约、伦敦和斯德哥尔摩等大城市的房地产价值涨幅更大。
下图说明了这一趋势的影响,并比较了美国有房家庭与租房家庭的净资产中位数。房价繁荣期间,两者的差距显著扩大。2007年,有房家庭的净资产约为租房家庭的46倍。房价已从2008年的暴跌中恢复,目前已回到危机前的高位。
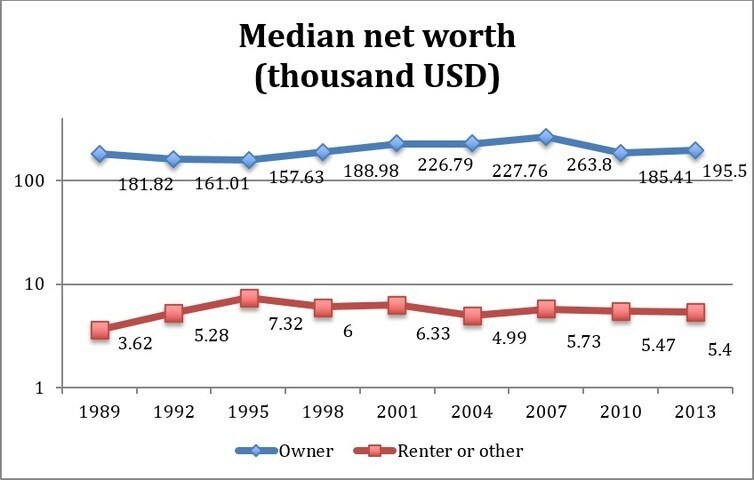
这对政策制定者而言是个充满棘手问题的挑战,尤其是那些希望赢得房主选票的政客。然而,房价上涨(尤其是在大城市)和资本份额上升这两种趋势,都明显有利于资产所有者而非劳动者,并逐渐在两者之间撕开鸿沟。如果各国政府不采取适当应对措施,不平等很可能进一步加剧。对于任何认真致力于减少不平等的人来说,这些图表可以直观地说明,为高需求地区的住房建设提供补贴、放宽分区法规,以及提高资本收入税等措施为何应列入政策议程。
本文与The Conversation联合发表。




