如果您正在阅读这篇博文,原因可能是您关注当下金融科技的热潮,也被标题中的“金融科技”一词以及它让金融服务更加普惠的承诺所吸引,那么我们大概可以放心地假设,您已经听说过M-Pesa。这一移动支付系统于2007年在肯尼亚推出,如今在10个国家拥有3000万用户,此外,MTN Money和Orange Money等其他竞争者也在非洲大陆各地开展业务。
过去10年间,移动货币的使用呈指数级增长,使该地区成为全球移动货币创新、普及和使用的领导者。M-Pesa服务现已覆盖阿尔巴尼亚、刚果民主共和国、埃及、加纳、印度、肯尼亚、莱索托、莫桑比克、罗马尼亚和坦桑尼亚等多样化的国家。与MTN Group达成的拟议协议将使Orange Money和M-Pesa服务覆盖非洲大陆更多的国家。
“移动货币账户目前在该地区的数量已超过银行账户,更广泛的金融包容性使大量人口受益。”
undefined
移动货币与更广泛的金融包容性
对于大多数非洲人而言,获得传统银行服务几乎仍是海市蜃楼,而移动电话几乎普及,使数以百万计的人能够使用移动货币服务。移动货币账户目前在该地区的数量已超过银行账户,更广泛的金融包容性使大量仍未开设银行账户的人群受益,其中包括贫困人口、年轻人和女性。
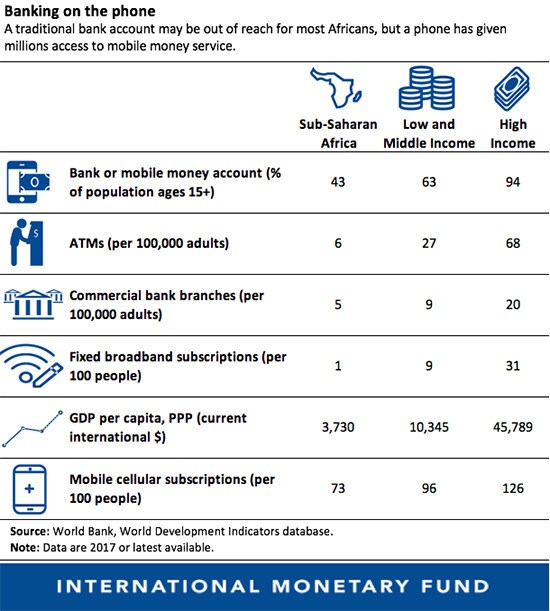
撒哈拉以南非洲是全球唯一一个通过移动货币完成的交易额接近GDP10%的地区。相比之下,亚洲的这一比例仅为GDP的7%,其他地区则不到GDP的2%。
如今,大多数非洲用户依赖移动支付在国内转账和收款。他们也越来越多地利用新服务进行国际转账和收款。此外,他们还使用移动货币支付账单、领取工资,以及支付商品和服务的费用。
沿金融服务价值链向上发展
创新正使非洲人得以沿着“金融服务价值链”向上发展。从移动支付起步,撒哈拉以南非洲的客户只需在手机上轻点几下,即可获得移动银行及其他服务,包括开设储蓄账户、申请贷款、购买保险,以及投资政府证券或股票市场。他们甚至可以“借用”电力、稍后再付费,从而免于身处黑暗之中。
金融科技领域的新创新正在迅速推进。新技术正在非洲大陆得到开发和应用,它们有望为非洲带来显著益处。认识到这一点,外国投资者已加大对非洲金融科技企业的支持,而这些企业也在开发适应本地区的解决方案,例如应对某些地区较低的网络速度。智能手机价格的下降也将帮助该地区充分受益于基于互联网的解决方案。
提升数字包容性与创新
在我们的新论文中,我们指出,当前的挑战在于非洲大陆需要利用移动货币领域的这一成功经验,向其他金融科技服务和数字经济转型。更广泛的数字包容性与创新不仅将推动经济增长,还将带来新的就业机会——对于一个到2050年将占全球人口增量一半以上的大陆而言,就业是首要关切。
非洲具备应对金融科技和数字化挑战的有利条件,只要制定正确的政策,便有望获得“数字红利”。但首先,决策者需要解决该地区现存的巨大基础设施缺口,首要是电力和互联网服务。
其次:非洲需要在快速变化的创新需求与相对缓慢的监管步伐之间取得平衡。良好的监管必不可少,但扼杀创新的代价将十分高昂。
超越金融服务的金融科技
最后,向决策者和创业者提出一点建议:应考虑金融科技超越狭义金融服务范畴的潜力。这一尚未开发的资源有助于创造就业,并提高工人和企业的生产率。最终,金融科技可能成为非洲迈向数字经济的关键垫脚石——非洲大陆上,大多数国家仍过度依赖少数主导产业。若能加以充分利用,金融科技或许仍将成为这一结构性转型的关键。




