关于非机构住宅抵押贷款支持证券(RMBS)在2007—2013年间表现的新证据,使人们对一种普遍说法产生怀疑:即2008年金融危机是由抵押贷款信贷过度扩张,以及评级机构未能识别相关投资者风险所引发的。
非机构RMBS以不符合美国政府机构担保资格的抵押贷款作支持。这类贷款包括超过担保额度上限的“巨额”抵押贷款、贷款价值比偏高的抵押贷款,以及缺少获得机构担保所需文件的贷款。1987年至2013年间,各类贷款机构发行了约5.8万亿美元的非机构RMBS。一种关于金融危机起因的常见说法认为,信用评级机构淡化了RMBS的风险,吸引了并未认识到其内在风险的贷款机构。还有人认为,次级贷款市场的评级准确性不如其他市场。
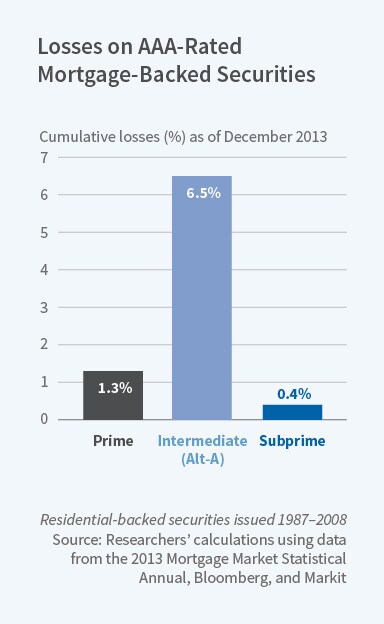
在《抵押贷款支持证券与2008年金融危机:事后分析》(NBER工作论文编号24509)Juan Ospina和Harald Uhlig考察了非机构RMBS价格的新数据。他们发现,截至2013年12月,非机构RMBS市场的总损失不足3500亿美元,约为危机前市场价值的6.5%。次级贷款AAA级证券的表现优于其他市场板块的证券。在美国10年期国债收益率为3%至4%时,某些类别的非机构RMBS回报率达到2.4%至3.3%。这些发现挑战了“评级不当的RMBS是金融危机主要成因之一”这一观点。
研究人员分析了1987年至2008年间为非机构RMBS进行证券化的8,615笔交易,并追踪这些交易所发行证券截至2013年的表现。发行证券中近87%获得AAA评级。在2003年以前,这些证券几乎没有损失。相比之下,2006年至2008年发行的证券,其累计损失约占整个AAA级非机构RMBS投资组合的2.3%,以原先承诺的偿付额为基准。
相对于该评级类别的历史损失水平,这些损失或许显得相当可观,但次级贷款AAA级板块的表现优于整个AAA级市场。次级贷款AAA级板块的本金加权平均损失率为0.42%;2006—2008年发行的次级贷款支持AAA级证券,损失率也没有上升。其他评级板块的损失更高。例如,在规模为530亿美元的非投资级非机构RMBS市场中,损失率超过50%;该市场约占非机构市场总规模的1%。
研究人员发现,75%的AAA级证券截至2013年底几乎没有损失,因此事后看来,至少到当时为止,其评级是合理的。他们发现,评级虚高的情况更多出现在评级较低的证券中。他们认为,评级为A或更低的证券中,有相当大比例被高估。不过,他们指出,这些证券只占RMBS市场的一小部分。




