2016年的政治地震颠覆了人们对全球经济的传统看法,讽刺的是,也让前景更加光明。
人们预计,即将上任的特朗普政府将推出大规模财政刺激,这提升了对美国及全球经济增长的乐观情绪。反过来,这推动美国股指创下历史新高,同时推高利率(并导致债券市场遭遇抛售)和美元汇率。
美元走强对欧洲和日本大体是好消息,有助于提振出口增长和通胀预期。另一方面,美国债券收益率大幅上升对新兴经济体不利;近几周这些经济体的货币已遭受重挫,进一步放宽货币政策的空间因此显著缩小。
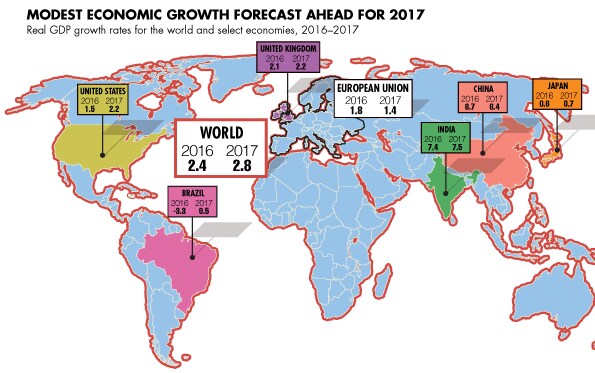
值得庆幸的是,金融市场的这些剧烈波动发生之际,大宗商品价格正在上涨,消费者和企业信心也有所改善。IHS Markit认为,这些趋势综合起来将对全球经济增长产生温和的积极影响,全球增速预计将从2016年的2.4%升至2017年的2.8%,并于2018年达到3.1%。尽管如此,高度的政治和政策不确定性可能会损害2017年及之后的增长。
以下是我们列出的经济领域十大风险:
1. 美国经济将加速增长——甚至早于特朗普推出任何刺激措施。 未来一年,库存带来的拖累将大幅减轻,能源行业资本支出也将反弹,推动经济增速从2016年的1.6%升至2.3%。此外,减税和基础设施支出很可能于明年实施,经济增速将在2018年升至2.6%。选举后消费者和企业信心迅速反弹,随着经济增长改善,信心很可能进一步增强。不利的一面是,市场预期刺激措施将出台,利率和美元汇率随之上升,这会削弱刺激措施带来的一些积极效果。
2. 欧洲经济势头将略有放缓,主要原因是英国脱欧和政治不确定性。 充满争议的英国脱欧、意大利近期公投失利带来的后续影响,以及法国、德国和荷兰即将举行的选举,都可能损害明年的经济增长。尤其是,意大利的政治动荡可能引发银行业危机,而该行业本已处境艰难。积极的一面是,欧洲央行延长了债券购买计划(尽管步伐更为温和);欧元走弱将有助于提振出口增长,并(连同油价上涨)推高通胀率。IHS Markit仍认为,这些相互冲突的力量将使欧元区经济增速从2016年的1.7%降至2017年的1.4%。
3. 日元走弱将为日本经济带来些许动力。 近年来,日本经济举步维艰。未来,日元走弱将有助于提振出口,推动经济摆脱通缩。《跨太平洋伙伴关系协定》的终结降低了日本进行实质性结构改革的可能性。另一方面,日本国会于10月通过的财政方案虽然规模有限,但将用于地震救灾和增加基础设施支出。综合来看,IHS Markit认为,日本经济增速将在2017年和2018年均稳定在约1.0%。
4. 在住房建设放缓的带动下,中国经济增长将进一步逐步减速。 中国政府正在逐步退出刺激措施。这将冲击住房、建筑和重工业,使实际GDP增速从2016年的6.7%降至2017年的6.4%。资本外流也给中国带来另一重压力。外汇储备降至五年来的低点,人民币汇率回到2008年的水平。作为应对,政府已经实施了一些资本管制,并可能很快采取更多措施,以缓解人民币贬值压力,将年度贬值幅度限制在不超过5%。
5. 尽管近期金融市场承压,新兴市场的表现仍将改善。 随着美国和全球经济温和加速增长、大宗商品价格上涨,未来一年新兴市场的表现应会改善。不过,资本外流和货币贬值正令一些央行头疼。不利的是,货币大幅下跌至少有两个令人担忧的原因。首先,为防止资本进一步外流,央行不得不采取比其意愿更紧缩的政策。其次,近年来新兴经济体以美元计价的债务迅速增加,达到约3.5万亿美元。美元升值,这些债务的负担也随之加重。好消息是,过去几年大多数新兴市场的经济基本面(例如经常账户赤字)已有所改善。
6. 大宗商品价格将延续上涨趋势。 需求逐步加速增长,加之供应限制增多,意味着未来一年大宗商品价格将继续上涨;近期欧佩克达成的减产协议也将有所助益。2016年1月至9月,大宗商品价格(以IHS Markit工业原材料指数衡量)上涨逾40%。此后,价格截至11月初略有回落,随后在美国大选后大幅飙升。也许更重要的是,油价上涨将促使美国增加产量,从而抑制未来的价格涨幅。
7. 世界许多地区的通胀率将会上升。 经历多年通缩威胁后,世界经济正处于通胀上升的门槛。美国经济已达到或接近充分就业,工资通胀已经开始上升,财政刺激措施实施后,涨势还将加快。加上大宗商品价格上涨,这将转化为更快的物价通胀(未来两到三年将超过2%)。世界其他地区也呈现类似的上升趋势。美国经济通胀压力不断加大,同时美元走强,意味着美国将“输出”通胀。
8. 美国利率将继续上升,并带动部分新兴市场利率走高。 由于预计美国经济增长和通胀将走强,美联储将在2017年至少加息三次。这已经迫使一些新兴市场央行加息,另一些则停止进一步降息。其他地区的央行近期也更加忧虑。英格兰银行和欧洲央行均警告称,美国利率上升以及大西洋两岸的政治不确定性可能会“加剧全球金融体系现有的脆弱性”,尤其是在新兴经济体和欧洲。美国利率走高还引发新兴市场货币遭抛售,迫使一些央行(例如墨西哥和土耳其)加息,另一些央行(例如印度、印度尼西亚和马来西亚)停止进一步降息。在欧洲,人们担忧银行业问题以及新一轮主权债务压力。
9. 美元将进一步升值。 特朗普当选后,已经走强的美元进一步攀升。截至11月底,美元兑日元升至八个月高点,兑欧元升至20个月高点。这部分是受美国大选影响,部分则源于人们对意大利公投的担忧。新兴市场货币也遭受重创。在亚洲,汇率下跌幅度从2%(离岸人民币和泰铢)到7%(日元)不等。鉴于预计美国经济增长将走强、利率将上升,IHS Markit预测,美元未来一年将继续升值。按有效汇率(贸易加权)计算,我们预计2017年美元兑主要贸易伙伴货币还将上涨2%至3%。到2017年底,欧元将短暂触及平价,日元将跌至每美元约120日元。
10. 不确定性已经上升,但经济衰退风险仍然较低。 据IHS Markit估计,2017年美国或全球经济陷入衰退的风险不超过25%。通常会“扼杀复苏”的因素目前都暂未显现。首先,即使美联储预计未来一年将加息,全球货币环境仍极为宽松。因此,央行扼杀经济复苏的可能性微乎其微。其次,尽管欧佩克近期达成减产协议,全球石油市场的供应仍十分充足,这意味着发生石油冲击的风险较低。最后,尽管近期美国股市情绪高涨,但世界大部分地区几乎没有(如果说有的话)资产泡沫的迹象。换言之,重演2008—09年金融危机的可能性也相当小。令人遗憾的是,政治和政策方面的不确定性(及风险)比一年前更高。美国和欧洲反全球化运动兴起,可能导致损害经济增长的政策。尤其是,贸易战可能将美国和全球经济推入衰退。

纳里曼·贝赫拉韦什是IHS Markit首席经济学家,领导着一支屡获殊荣、拥有400多名经济学家的团队。他曾入选彭博社十大经济学家,获MarketWatch年度预测师称号,并数次获得月度预测师奖。他著有《无旋经济学》。




