“欧洲不值得投资,”一位基金经理在伦敦梅费尔区的晚宴上切下一片烤羊肉时说道。“法国有玛丽娜·勒庞,英国脱欧,还有各地的民粹主义者,我们宁愿避开任何欧元区风险。”房间里的其他基金经理默默点头。
投资欧元区资产的理由从未如此难以成立。投资者掌握着复杂的宏观经济模型,却有时对欧盟政治的错综复杂缺乏信心,因此往往决定彻底放弃欧洲。我们没有。
2017年确实看起来像一片政治雷区。反欧元候选人在荷兰和法国势头渐长,而这两个国家都即将举行选举。英国即将启动脱欧进程,并威胁要大幅减税,以应对谈判期间投资面临的不确定性。希腊的激进左翼联盟政府再次难以与债权人达成协议。德国也将在9月举行选举,而意大利看守政府则试图把问题一拖再拖。
但我们相信,除了政治不确定性之外,仍然存在机遇。
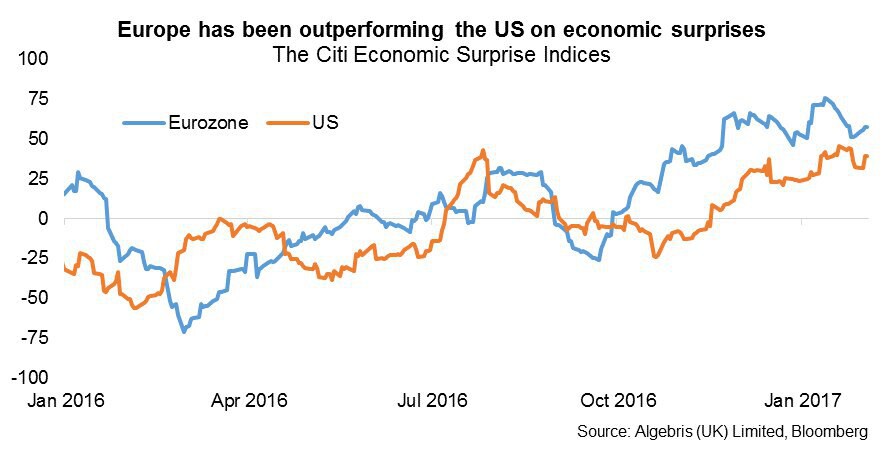
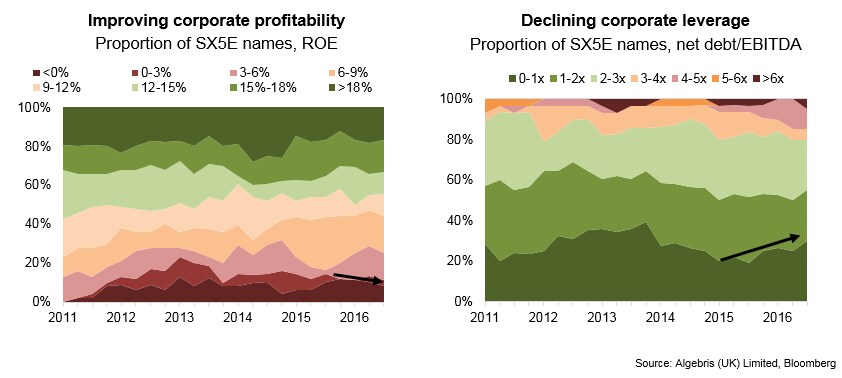
首先,增长和通胀持续加速。在最新的经济意外指数(追踪各经济体的表现与预测相比如何)中,欧洲的表现优于美国。意大利、法国和葡萄牙步伐落后,其他国家——包括西班牙和爱尔兰——则以远超2%的增速迅猛前进。特朗普政府的再通胀政策和走强的美元可能会进一步提振欧元区出口。失业率仍高达9.7%,但已有一些缓慢下降的迹象。消费者信心随之上升,汽车和耐用品支出增加。正如下文所述,银行开始恢复放贷。企业资产负债表状况更健康,高杠杆或亏损企业也减少了。
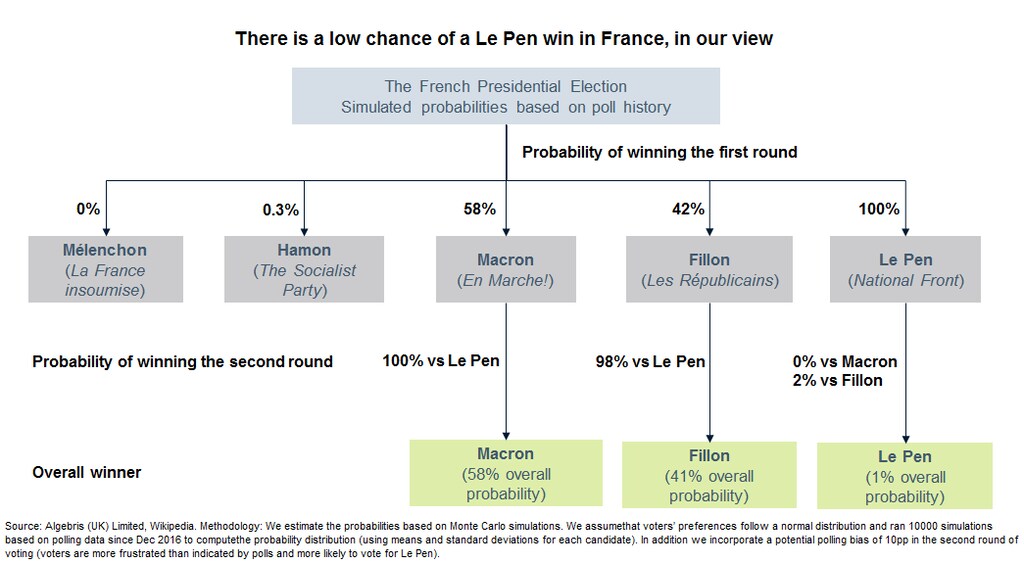
其次,欧洲政治仍有可能迎来积极结果。民粹主义候选人海尔特·维尔德斯和勒庞在荷兰和法国势头渐长,但仍与对手势均力敌。在法国,埃马纽埃尔·马克龙和弗朗索瓦·菲永都支持国内改革,并希望加强而非削弱欧洲一体化。我们的估算显示,勒庞很有可能通过第一轮选举,但在最终轮获胜的可能性极低。如果马克龙或菲永击败勒庞,并与安格拉·默克尔在德国连任相结合,将形成一个强大的亲改革法德联盟。届时,欧盟终于可以专注于加强联系(英国离开后,这会更容易;英国对欧洲一体化事业一向不太热心)。选举后,德国也可能放弃部分紧缩政策言论,增加国内支出——无论是用于基础设施还是国防,正如其盟友所要求的那样。
第三,欧洲央行的货币政策刺激终于开始惠及实体经济,而不只是金融市场。
自去年夏天以来,欧洲央行开始着重将银行体系作为量化宽松政策的传导渠道。这在欧洲至关重要:与美国不同,欧洲四分之三的企业信贷由银行提供,而依靠贷款融资的小企业创造了80%的新增就业岗位。这意味着我们应该会看到流向实体经济的贷款增加,并可能转化为迫切需要的投资和就业机会。
迄今为止,信贷传导的最大障碍是欧元区银行健康状况不佳:它们仍背负着1万亿欧元不良贷款,资产负债表规模也膨胀至约31万亿欧元(是经济总量的三倍,而世界其他地区的平均水平为经济总量的一至两倍)。但如今银行正在恢复元气,自2010年以来已增加超过2600亿欧元资本,欧洲央行的计划也开始见效。欧洲央行发出减少而非增加债券购买的信号后,拉长了收益率曲线的长端,提升了银行的盈利能力和股权估值;银行短期借款、长期放贷。此前数年来一直下滑的非金融企业贷款供应如今正在加快,12月份同比增长了2%。
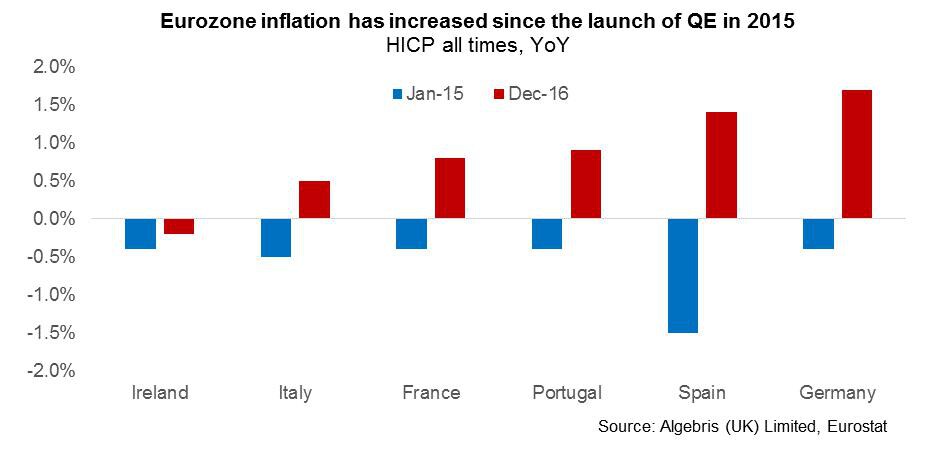
尽管有这些改善,投资者在金融市场上仍对欧洲采取严苛态度。欧洲股票每1美元未来收益的价格为12.75美元,而美国和日本接近16至17美元。德国和法国政府债券的收益率在10年期内比通胀率低1%,实际回报为负;而被视为高风险的债券,例如希腊或银行发行的债券,其定价已计入债券市场上最高的一些风险溢价。
换言之,金融市场正在计入折价,其依据是一个近乎确定的情景:特朗普政府的政策将带来美国高增长和高通胀,同时欧洲发生分裂的风险很高。我们认为,未来不会如此。
确实,正如欧洲理事会主席图斯克最近所建议的那样,欧元区领导人需要更清晰地勾勒未来战略。一种选择是德国财政部长沃尔夫冈·朔伊布勒倡导的“可变几何”联盟。这将让希腊或葡萄牙等国更容易选择退出,但也会被解读为一个更弱、更松散的欧洲。另一种选择是建立更强大的欧洲,推进更多一体化并实行共同财政政策;法国、意大利以及德国反对党领袖马丁·舒尔茨都支持这一方案。随着德国反对派在民调中势头渐长,英国开始脱欧进程,形势可能更有利于巩固一体化,而非采取可变几何模式。
无论选择哪种新战略,欧元区机构仍有充足的政策资源,包括规模达5000亿欧元的欧洲金融稳定基金。此外,即便在遭受衰退重创的国家,民众仍支持欧洲联盟事业:根据欧盟委员会的欧洲晴雨表,截至2016年年中,73%的受访者持积极或中立态度。
金融危机前的几十年里,欧元区国家落后于美国和英国,部分原因是税负较高、劳动力市场灵活性较低、福利政策更为慷慨。但金融危机让我们认识到,这种建立在信贷、资产价格上涨和生产率停滞之上的危机前增长周期既无法复制,也不可持续。
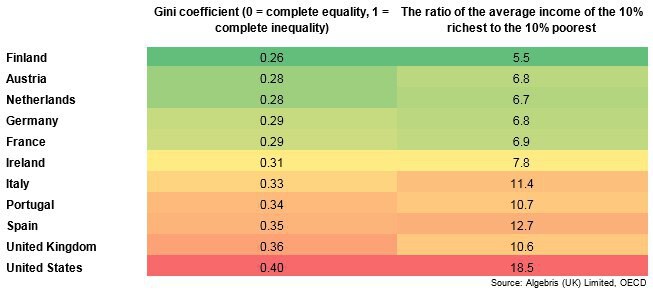
这种资产丰厚、工资低迷的模式如今留下的是普遍的不平等、一代被剥夺机会的年轻人——他们没有工作,也没有资产——以及日益高涨的民粹主义。根据经合组织数据,美国和英国的不平等程度都位居西方国家前列。在此背景下,欧洲的社会安全网和包容性福利政策可能转化为优势,使其拥有比投资者预期更强的社会和政治稳定;历史上颇具反讽意味的是,德国和法国的国家领导人最近提醒美国重视公民权利。
自2008年以来,许多人一直预测欧元区和欧洲联盟会分裂。我相信,他们在2017年还会再次预测错。




