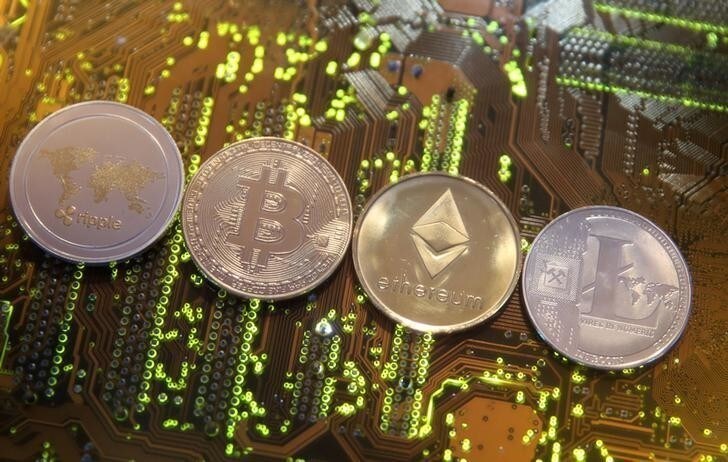
围绕加密货币存在大量夸大之词:有人认为它们预示着一个不受国家干预的高科技支付新时代;也有人认为它们不过是一时的投机热潮,迟早会崩盘。
支持第一种观点的人认为,这些加密货币的增长和普及证明,市场需要一种更快捷、更安全的支付体系,而匿名性更是锦上添花。
然而,批评者指出,加密货币价值不稳定(且估值不一),因此与其说它是一种货币,不如说它是一种纯粹的投机性资产。加密货币容易遭受欺诈和黑客攻击,导致加密货币市场及加密货币衍生品市场极不稳定,容易发生投机性崩盘。
现实或许介于这两种观点之间:加密货币发挥着一些有益作用,但也可能极不稳定,从而加剧整个金融体系其他部分的不稳定。显然,这种情况需要监管。这与加密货币最初的自由意志主义理念背道而驰。但即使在加密货币的支持者中,也已有人认识到国家发挥的是促进作用,而非限制作用;他们努力争取美国证券交易委员会(SEC)批准加密货币交易所交易基金(ETF),便体现了这一点。
一些中央银行更进一步,开始探索由自己发行此类货币的可能性。人们尤其关注区块链技术的相对优势,探讨其能否比现有方式更快速、更高效地验证交易。中央银行不必采用环境代价高昂的私营部门做法,即激励多名“矿工”同时尝试验证交易。但这项技术是否如支持者所说的那样高效,仍是一个悬而未决的问题。
但中央银行发行自己的数字货币是否明智,无论是否采用区块链技术?随着借记卡和信用卡相较现金的使用日益普遍,中央银行已经担心铸币税的流失——铸币税是指印制货币所得价值超过制造成本的利润。加密货币支付游离于监管体系之外,导致中央银行失去控制,这使其担忧雪上加霜。
但是,如果通过由中央银行数字货币(CBDC)控制货币供给、接管商业银行对社会货币的供给,能够增强金融稳定性呢?许多人认为,2008年金融危机的主要原因是银行不受约束地创造信贷,而银行之所以敢于这样做,是因为它们相信,即使发生意料之外的损失,政府也会出手救助。
人们确实担心,即使危机后出台了新的监管措施,金融机构仍可能具备引发另一场危机的条件(加密货币市场可能会加剧这种风险)。因此,各方提出了一系列由国家(或多或少)直接控制货币供给的方案。如此一来,银行将无法再创造信贷,整个私营部门金融体系都将转变为金融中介体系,且不再享有中央银行提供流动性支持的保障。数字货币技术只是为国家货币和国家支付体系创造了一个新机会,使其能够独立于银行及其倒闭风险而运行。
但这类提议建立在若干需要审视的理论预设之上。首先,它赋予货币供给及中央银行对其的控制以首要地位。这意味着货币供给发挥着因果作用;而后凯恩斯主义理论则认为,货币供给源于信贷供给过程以及实体经济(和金融经济)活动。
其次,人们假设可以确定一个“恰当”的货币供给水平,以便控制通胀。但后凯恩斯主义理论同样指出,由于预防性货币需求可能出现离散变化,货币需求存在高度不稳定的可能,因此货币与价格之间并不存在直接联系。
第三,也许是最关键的一点,人们假设国家对货币的垄断可以得到执行。然而,正如凯恩斯在20世纪30年代针对类似提议所指出的,金融业具有高度创新能力,善于满足流动性需求。如今,随着加密货币及其相关产品和市场的出现,这种能力进一步增强。家庭和企业会被包括加密货币在内的私营部门流动资产较高的预期回报所吸引,却可能在危机期间试图蜂拥转向安全的国家发行货币。此外,加密货币尤其吸引人的一点是匿名性;中央银行数字货币几乎不可能具备这一特点。
第四,取消银行创造信贷的计划背后有一种普遍假设:如果没有市场缺陷(例如国家对银行的支持),金融业本质上是稳定的,市场纪律能够确保这一点(也可能辅以监管,以减少市场缺陷)。但明斯基学派对市场定价和金融结构不确定性所作的分析表明,不稳定力量根植于金融体系之中。表面上的稳定时期会助长过度信贷创造、高杠杆、对风险定价过度自信,以及不透明结构化产品高度一体化的市场。
2008年,这些不稳定力量远远超出了零售银行业,而且至今仍是如此。事实上,政府救助的范围超出了银行,这表明人们担忧的不只是零售存款,而是整个金融结构。这强烈表明,与其不顾金融体系其他部分,专注于试图用货币取代零售银行存款这一难以实现的任务,不如把注意力主要放在整个金融体系的不稳定根源上。
那么,应该怎么办?问题始于20世纪70年代的放松管制,当时制度和市场分割逐渐瓦解;如今需要新的监管来扭转这一趋势。传统零售银行发挥了有益的社会职能,内生地满足信贷和流动性需求。直到放松管制使零售银行得以应对非银行机构的竞争,它们才开始让信贷和流动性创造服务于自身争夺市场份额的需要。
在零售银行业因特定的严格监管而与其他领域分隔的时期,中央银行则相应提供了对等安排。要真正有效地确保安全货币资产(银行存款)稳定供给,就需要在提高零售银行监管负担的同时,提供最后贷款人担保,从而使银行存款成为安全货币资产。
危机爆发时,银行已不再是向中小企业稳定提供信贷的可靠机构。危机期间及之后,最稳定的机构往往是合作银行;它们继续按照传统小型零售银行的模式运营,审慎经营,其做法反映了它们的社会目标和信贷创造能力的限度。与其让这些具有社会价值的银行因更严格的资本要求而受到过度惩罚,政府本可以在支持方面采取更多措施。
事实上,政府甚至可以采取更积极的行动,将至少部分零售银行业务完全纳入公共部门,以实现股东价值之外的目标。以中央银行货币取代银行存款的提议之所以存在问题,是因为它把货币创造与其他零售银行职能分割开来,尤其是与为有益于社会的目的创造信贷这一职能分离;货币正是通过这种职能内生地供给的。
由国家控制零售银行并非新鲜想法。例如,20世纪30年代加拿大社会信用运动的支持者主张由中央控制国家货币,而合作联邦联盟(CCF)的替代方案则是延续传统零售银行的制度安排,同时将其纳入公有制。他们认识到,私营部门银行业的问题(如掠夺性做法)源自利润动机被置于首位。
但与此同时,货币当局如今需要加倍努力,尽可能将金融业纳入监管体系。这些监管规定可以允许某些策略、产品和做法,同时禁止其他方面。如果不稳定力量根植于金融业,就需要给市场运转增加监管阻力,以限制这些力量,并持续更新规定以反映金融创新。但这一过程受到上述理论预设持续存在的阻碍,因为这些预设意味着,任何妨碍金融市场自由力量的做法都应避免。
如果市场无法被指望来促进稳定,尤其是在一个具有重大社会经济意义的行业中,国家就必须发挥关键作用。归根结底,国家支持可能不可或缺。但作为交换,整个金融业必须接受严格的监管限制,以及为执行这些限制所需的监督和管理。
挑战极其艰巨。但这更说明,我们不应过度被中央银行数字货币的提议分散注意力。某种形式的中央银行数字货币最终或许能够成为可行、甚至理想的现金替代品。但若要避免2008年危机重演,我们就必须更全面地审视金融业。




