公众普遍认为,一些大型跨国公司缴税很少,这已引发政界要求采取紧急行动的呼声。
个中缘由不难理解。
请允许我重点说明三个理由,说明为何需要一种新方法来处理国际企业税收问题已刻不容缓。
首先,跨国公司似乎能够轻易逃避纳税,加之企业所得税税率三十年来持续下降,这削弱了人们对整体税制公平性的信心。
其次,当前局面对低收入国家尤为不利,使其丧失急需的财政收入,而这些收入本可助其实现更高的经济增长、减少贫困,并实现2030年可持续发展目标。
长期以来,发达经济体主导制定国际企业税收规则,却未充分考虑这些规则会如何影响低收入国家。
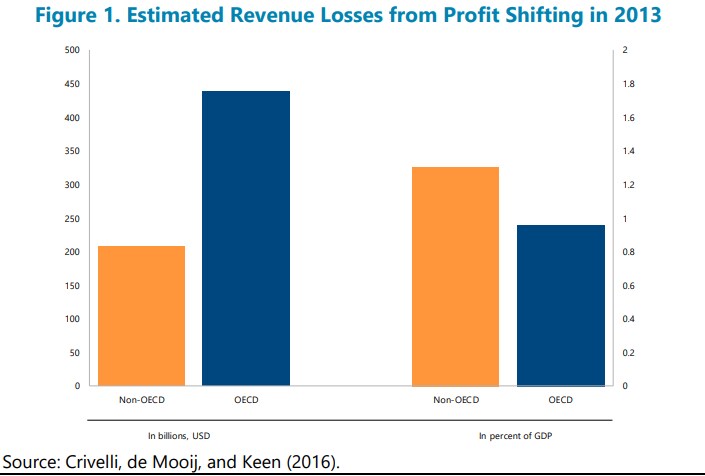
国际货币基金组织分析表明,例如,由于企业将利润转移至低税率地区,非经合组织国家每年损失约2000亿美元的财政收入,约占其国内生产总值的1.3%。
这些国家需要在谈判桌上拥有一席之地。由国际货币基金组织、世界银行、经济合作与发展组织和联合国共同推动的税务合作平台,正在这一方面提供帮助。
长期以来,发达经济体主导制定国际企业税收规则,却未充分考虑这些规则会如何影响低收入国家。
第三,重新审视国际企业税收的动因,源于高盈利、技术驱动、数字化程度高的商业模式的兴起。
这些商业模式严重依赖无形资产,例如价值难以评估的专利或软件。
这些模式还表明,将收入和利润与实体存在挂钩的假设已经过时。
这进而引发了对公平性的担忧。拥有大量数字服务用户或消费者的国家,发现自己从这些公司获得的税收收入寥寥无几,甚至一无所获。原因何在?因为这些公司在当地并无实体存在。
因此,我们显然需要从根本上重新思考国际税收制度。
然而,这意味着各国必须携手合作。取得进展需要各方协调一致,并朝着正确的方向努力。
国际货币基金组织的最新研究在三项关键标准的框架下分析了各种方案:更好地应对利润转移和税收竞争;克服改革面临的法律和行政障碍;以及充分确保新兴经济体和发展中国家的利益得到认可。
当前的国际企业税收体系已从根本上过时。通过重新思考现行制度并解决其薄弱之处的根源问题,所有国家都能受益,包括低收入国家。




