近期证据表明,美国的竞争强度一直在下降。本专栏旨在增进我们对欧元区这些趋势的理解。研究发现,与美国的情况不同,近年来市场力量指标相对稳定,加成率自20世纪90年代末以来略有下降趋势。研究表明,需要在行业层面并利用更好的数据开展更多研究,以分析这些发展所带来的复杂福利和政策影响。
公共政策领域的讨论日益增多,人们在问市场力量是否已经“过大”,如果是,其总体影响是什么。多项近期研究记录显示,集中度比率正在上升,尤其是在美国,但在全球层面也可能如此。这些研究还表明,不完全竞争的程度正在上升,企业活力则有所下降。其中,不完全竞争以加成率衡量,即价格与边际成本之比;企业活力则以新设机构和就业岗位的出生率与死亡率衡量(例如De Loecker and Eeckhout 2017、2018,Dıez等人2018,Dottling等人2017,Autor等人2017a)。然而,我们对欧元区和全球层面这些趋势的理解仍然有限。讨论的一个方向聚焦于,欧元区是否正在出现与美国类似的趋势。
我们近期的研究旨在为这一讨论作出贡献,采用一种综合方法,依托微观和宏观经济数据,从三个维度展开分析:市场集中度、加成率和劳动力市场活力(Cavalleri等人,2019)。受数据质量和数据可得性所限,我们将分析重点放在欧元区四个最大的国家,即德国、法国、意大利和西班牙。1 宏观数据库方面,我们使用KLEMS的行业数据;微观数据方面,我们结合使用Orbis和iBACH数据(自2006年起)。一个明确的结论是,近几十年来,欧元区经历了与美国不同的发展轨迹。近年来,市场力量指标相对稳定。宏观和微观数据均呈现这一特征。这可能被视为一个令人意外的结果,因为我们通常认为,美国和欧元区不仅发展水平相对相近,而且近几十年来的长期趋势也较为相似。2 然而,我们的结果表明,市场力量的变化并非这些特定发展的主要原因。
主要结果
具体而言,我们的宏观数据分析显示,1980年至20世纪90年代末期间,来自四个最大国家的欧元区总体加成率约为15%,此后略有下降。从行业角度看,这在很大程度上源于制造业的发展,可能受欧元区更深层次的贸易和货币一体化影响所驱动(见图1a和1b)。企业层面的数据覆盖的样本期较短,为2006年至2015年,基本证实了这一情况(见图2)。
图1 加成率演变
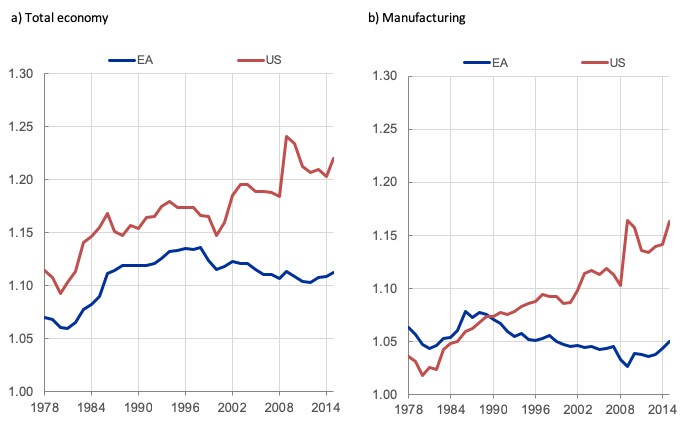
图2 欧元区四个最大国家各行业加权平均加成率与前四大企业加成率的演变
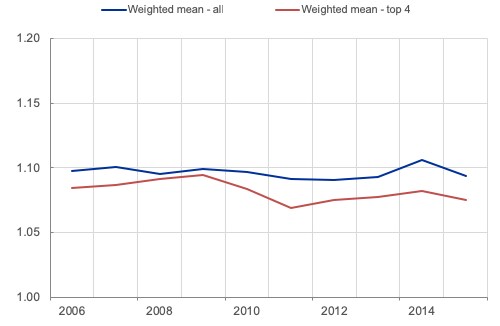
这并不意味着欧元区内不存在加成率较高和/或不断上升的行业或企业,只是说明这些企业平均而言并非市场份额特别高的企业。关于总体层面加成率的上升是由大型企业加成率的提高所驱动这一发现(美国情况见De Loecker and Eeckhout 2017),在欧元区似乎并不成立,如图2所示。
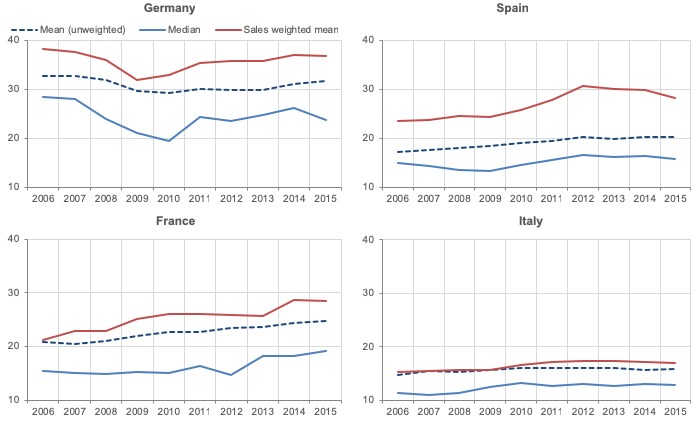
就集中度比率而言,我们发现,无论是在总体层面还是国家层面,欧元区近年来的集中度总体保持稳定。此外,我们发现,国家层面的集中度高于单一市场总体层面的集中度,即将欧元区视为一个整体时的集中度。举例来说,图3显示了制造业前四大企业的集中度比率。
图32006年至2105年制造业各国CR4的演变
分析市场力量的最后一个维度是劳动力市场活力。De Loecker and Eeckhout(2017)认为,较高的市场力量可以解释美国劳动力市场流动性的下降。为比较美国与欧元区,我们采用Shimer(2012)的方法以及Elsby等人(2013)的改进方法,计算求职率和离职率。该方法的优势在于能够为两个地区提供可比的估计值。3
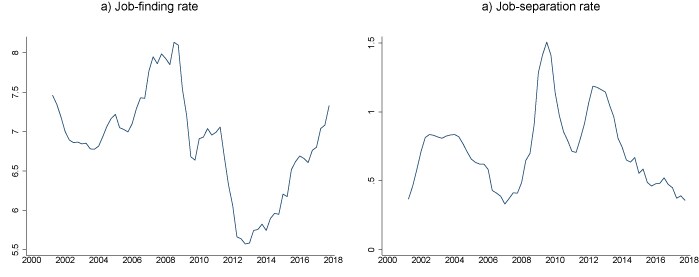
图4和图5绘制了2000年至2018年美国和欧元区的估计值。就美国而言,我们注意到求职率既呈现明显的周期性规律,也呈现长期下降趋势。具体而言,在样本期末,尽管失业率已低于危机前的谷底,求职率仍低于其危机前的峰值。离职率的走势更为明显,在整个研究期间呈清晰的长期下降趋势。就欧元区而言,情况有所不同。众所周知,两种比率的水平都比美国低一个数量级,但劳动力市场活力的趋势似乎并未发生特别的变化。相反,活力的波动完全可由周期来解释。4 总体而言,尽管美国劳动力市场仍远比欧元区活跃,但这种活力在过去二十年间大幅下降,显示出明显的结构性变化。相比之下,欧元区未能观察到此类变化。
图4 美国的求职率与离职率(%)
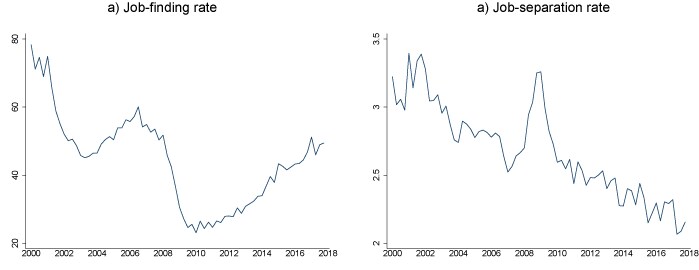
图5 欧元区的求职率与离职率(%)
启示与未来方向
综合欧元区四个最大国家的宏观和微观数据,我们发现,与对美国的评估相反,欧元区的劳动力市场活力并无长期下降趋势,加成率和集中度比率看上去也相对稳定。这些发现引出的一个关键问题是,我们应将欧元区的发展视为积极还是消极。传统观点认为,至少在静态意义上,市场力量的上升通常会降低福利,因为相较于竞争性基准,企业会收取过高的价格并生产过少的产出。与此同时,占据主导地位的企业相较于竞争更激烈的环境,可能投资不足,并可能对新进入的、潜在更具创新性的企业设置壁垒(OECD 2005)。基于此,从福利角度看,可以认为近期的发展对欧元区而言可能更为有利。
然而,企业的市场力量与其经济表现之间的联系远非简单明了。市场力量也可以被积极看待。享有一定市场力量(及利润)的前景,可能是企业投资和创新的主要动力。如果企业无法独占其投资成果,它们可能根本不会投资或创新。这可能使消费者无法获得质量更高的商品和/或新的产品品种。从这一角度看,可以认为欧元区错失了超级明星企业,这些企业既享有一定市场力量,又有动力投资和创新。
为更好地理解欧元区近期的发展在某些维度上是否积极,我们在行业层面考察了集中度比率、投资、全要素生产率(TFP)与加成率发展之间的关系。我们发现,在集中度高但被归类为“高科技”用户的行业中,企业通常与较高的全要素生产率增长率相关。相比之下,从高集中度和高科技应用的角度来看,加成率往往呈现双峰分布:存在一部分加成率高于平均水平的企业和一部分低于平均水平的企业。这表明,对市场力量和集中度的福利与政策分析十分复杂,需要进一步研究。事实上,无论是在理论上还是实证上,竞争强度与福利在不同行业之间可能存在非常不同的关系(Syverson 2019)。
我们还需要更好地理解全球企业的崛起及其复杂的所有权结构。企业的边界正变得比以往更加模糊,跨企业的复杂所有权结构也日益普遍。这一新现实带来了大量数据挑战,也引发了诸多问题。欧元区企业在与全球巨头竞争时会如何应对?这些企业在欧洲市场的存在,是提高了(本土)生产率,还是抑制了本土竞争对手的崛起?要回答这些问题,需要关于企业绩效多个维度的更优数据,例如其所有权结构、创新活动以及对全球价值供应链的依赖程度。这些是未来研究中具有重要政策意义的问题,需要共同努力收集可比数据,并回溯性地补充更丰富的企业数据,包括欧元区国家的全部企业。




