技术变革、移民潮或国际贸易自由化等经济冲击会带来赢家和输家。一些劳动者的工资被削减或失去工作。另一些人往往是高技能人才,则从中受益。这些冲击可能显著加剧不平等。
在公共经济学中,解决这一问题需要设计税收与转移支付制度改革,通过重新分配赢家的收益来弥补输家的福利损失(Kaldor 1939,Hicks 1939、1940)。在近期一篇论文中(Tsyvinski and Werquin 2018),我们在一个一般环境下解决这一问题:再分配只能通过具有扭曲效应的劳动所得税表进行,1 且个人工资是内生的。
问题
设想低技能移民涌入——换言之,低技能劳动力供给增加。如果工资是外生决定的,本土劳动者的工资和福利就不会改变。在一般均衡中,工资等于劳动的边际产出,因此这一冲击会通过两个渠道影响本土居民的福利:
由于劳动边际产出递减,低技能本土劳动者的工资会下降。由于生产中的互补性,高技能本土劳动者的工资会上升。
自动化也会产生类似的福利影响,此时相对工资的变化由技能相对供给的变化驱动。2
假设政府为了补偿受到冲击负面影响的人而降低他们的税率。由于税收具有扭曲效应,这一政策的替代效应和收入效应会改变这些人的劳动供给。进而,工资分布会通过上述两个一般均衡渠道发生变化。因此,税制改革也会引发福利变化,而这些变化与其原本要补偿的影响类似。因此,设计补偿性税制改革是一个复杂的不动点问题。
我们的主要成果是在一般环境下,以可通过实证估算的简单充分统计量为依据,得出这一问题的闭式解。因此,补偿性税制改革可以轻松付诸实践。其对政府预算的影响也可通过闭式解得出,可能为正,也可能为负。再分配后的财政盈余价值,为研究人员和政策制定者提供了一种有意义的方式,用于比较不同冲击带来的总体福利增益或损失,例如比较国际贸易与技术变革。
模型
在我们的模型中,按技能划分的个体根据工资以及(平均和边际)税率,在工作时长和是否参与劳动这两个维度上选择劳动供给。生产函数汇总各技能群体的劳动供给,工资则等于相应的边际产出。
在这个初始经济体中,考虑一个改变相对工资的外生冲击(例如生产函数发生变化)。为应对此次冲击,政府可以实施非线性税制改革:调整每个收入水平对应的平均税率和边际税率。由此,个人会调整劳动投入;在一般均衡中,这会改变工资分布,进而引发劳动供给的进一步调整,如此往复。补偿性税制改革的设计目标是,使新(受扰动后的)均衡中每个人的福利与初始经济体中的福利相同。我们关注边际冲击,或等价地说,关注补偿冲击带来的福利一阶效应。因此,我们的研究结果可用于抵消机器人化、移民或关税变化的影响,但不太适用于中国冲击(Autor et al. 2016)这类一次性的大规模事件。
补偿福利损失的税制改革可以用闭式形式表示,取决于初始经济体的特征以及以下充分统计量:
劳动供给相对于边际税率和非劳动收入的弹性;劳动需求弹性——换言之,各技能群体的劳动边际产出递减的速率;生产中不同技能之间的替代弹性。
我们证明,考虑一般均衡力量至关重要,因为这意味着改革中的平均和边际税率都会影响个人福利。因此,必须同时确定这两种税收工具。
具体而言,较高的平均税率会使个人变得更穷,从而降低福利;较高的边际税率则会降低其劳动供给,进而提高税前工资,从而提升福利。我们发现,补偿性税制改革具有累进性,其累进程度由劳动供给弹性与劳动需求弹性之比决定,并扣除初始税制的累进程度。
补偿机器人带来的影响
我们将闭式公式用于估算对美国 1990 至 2007 年自动化影响的补偿。Acemoglu and Restrepo(2017)估算了每增加一台机器人(每 1,000 名劳动者)的工资分布影响。图 2 上图展示了他们的估算结果,数据取自其论文中的图 13。
图 1自动化对工资分布的影响及补偿性税制改革

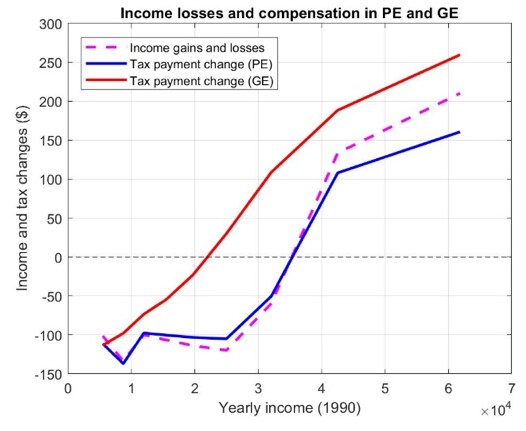
估算结果显示,工资分布第一十分位的工资下降略低于 2%。第九十分位的工资则上升了 0.5%。图 2 下图绘出了这一工资冲击所导致的税前收入损失(紫色虚线),以及在局部均衡(蓝色实线)和一般均衡(红色实线)下相应的补偿。为简化分析,我们假设生产函数为 CES 函数。
我们发现,工资分布第一十分位人群的税款必须减少相当于其因冲击而遭受的收入损失的 110%;第九十分位人群的税款则必须增加相当于其收入增益的 125%。冲击及其补偿大致保持预算中性。在我们的论文中,我们还利用 Dauth et al.(2017)的估算结果,将公式应用于对德国自动化影响的补偿。




