意大利的人均GDP在2018年约比2007年(即全球金融危机引发大衰退的前一年)的水平低8%。而国际货币基金组织对2023年的预测显示,意大利将仍然未能从过去十年累计的产出损失中完全恢复。
在2007至2009年间遭受严重金融危机冲击的11个发达经济体中,只有希腊的经济萧条更为严重且持续时间更长。希腊和意大利是危机爆发时债务负担最高的两个经济体(分别占GDP的109%和102%),这使它们难以应对重大不利冲击。自十年前危机爆发以来,经济停滞和代价高昂的银行业脆弱性推动债务负担进一步上升,尽管这十年间利率异常低迷。
希腊已经不止一次遭遇“信用事件”,意大利虽也有过几次险情,但2018年春季正成为其迄今最动荡的一段时期。夏季可能会更糟,使意大利更接近主权债务危机。
从表面看,自2013年以来,政府整体债务似乎已经稳定在约占GDP的130%左右。然而,正如我在此处以及其他地方所强调的,这种“稳定”具有误导性。即使不考虑私人债务负担以及近期不良银行贷款的再度上升(这是金融危机留下的沉重遗产),政府整体债务也并非意大利问题的全貌。
在评估意大利的主权风险时,必须将央行的债务(Target2余额)计入政府债务。最新可得数据(截至3月)显示,这些余额使公共部门债务占GDP的比率上升了26%。随着许多投资者撤离意大利资产,较新数据中的资本外逃势必会表现为更大的Target2缺口。这笔债务与1999年前、欧元出现前的意大利债务不同,无法通过通货膨胀予以消解。在这方面,它很像新兴市场以美元计价的债务:要么偿还,要么重组。
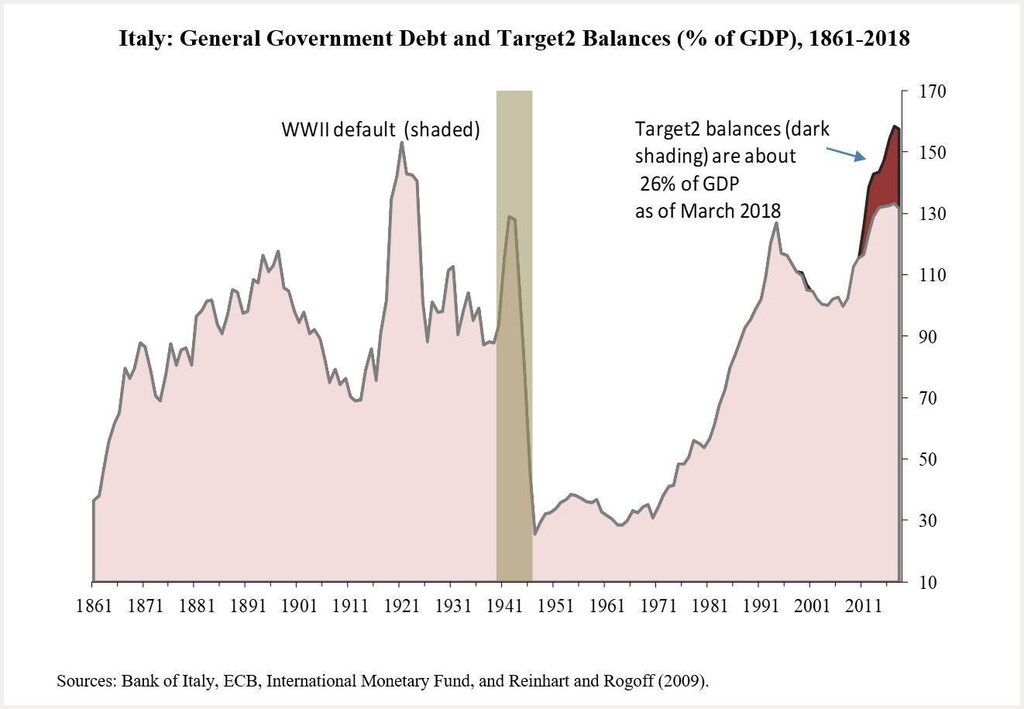
严重的政治不确定性,加上长期增长乏力,以及目前约占GDP 160%的主权债务水平,已足以引发债务危机。在这些基本面之外,民粹主义言论——主张推出准货币或小面额借据(大概是为了资助雄心勃勃的支出计划和更大的预算赤字),并主张不履行意大利央行的债务——更是火上浇油。
意大利的动荡已经产生国际影响,而当前的全球不确定性远未结束。近在咫尺之处,随着意大利国债收益率在传言中攀升和波动,西班牙、葡萄牙和希腊国债的收益率也被推高。此外,意大利局势正值希腊即将在六月达成协议,以便在今年夏末摆脱对欧洲救助框架的依赖。人们只能希望,来自意大利的政治传染不会进一步使这些谈判复杂化。
放眼更远,欧元疲软已转化为美元走强,这意味着新兴市场将持续承压,尤其是那些持有美元债务的市场。金融动荡爆发时伴随的避险资金流动,正在加速资产配置从部分高风险资产类别中撤离,而新兴市场正属于这些资产类别。国际股票市场也未能幸免于传染。
此类事件通常如何收场?最理想的结果——迅速解决,使传染源回到可持续增长轨道——对意大利而言似乎不太可能实现。实质性的债务重新谈判很少迅速完成:债权人希望获得偿付,债务人则希望获得减记。正如克里斯托夫·特雷布施(Christoph Trebesch)和我已记录的那样,谈判很少能在第一次——甚至第三次——尝试中就做对。最初的重组协议往往达不到实现债务可持续性所需的规模。
尽管如此,很难看出意大利的债务重组如何能够完全避免。替代方案——完全依赖救助——颇具诱惑力,因为它可能暂时平抚市场。但救助只会把问题推迟。希腊的债务问题至今仍未解决,这一事实应当引以为戒。
在最温和的情景下,只有意大利的官方债务——由其他政府或国际组织持有——会被重组,这在一定程度上会限制对金融市场的冲击。然而,仅重组官方债务可能仍不足够。与希腊(2010年后)不同,希腊的大部分债务存量由官方债权人持有,而意大利的大部分公共债务则由国内居民持有。因此,应优先采取能够最大限度减少资本外逃(这大概无法完全避免)的策略。在现阶段,政策制定者应致力于解决意大利的困境,且不产生额外风险和复杂情况。但几乎没有理由期望他们能够达成这一目标。




