包括中国在内的全球经济体正面临前所未有的挑战,包括气候风险、技术变革以及分化的去全球化趋势。
在中国,政府正推动经济向可持续增长模式转型,以在2030年代中期实现现代化。
以下说明了为何增强对自然灾害的抗灾韧性并推进普惠金融,对于帮助中国应对日益增长的风险与不确定性至关重要。
我们生活在一个日益多元化的世界中,全球经济体正面临快速增长的气候风险、加速的技术变革、分化的去全球化趋势以及快速的人口结构演变等前所未有的挑战。
事实上,可以说全球经济面临的环境比新冠疫情前更具挑战性,尤其是由于此前货币紧缩的滞后影响、极高的债务水平以及加剧的地缘政治风险。
多重挑战日益复杂,导致世界经济出现分化,各国政府越来越被迫实施逆周期政策以应对外部冲击。综合考虑这些因素,并根据我们的sigma研究,当前全球经济韧性比2007年(即全球金融危机爆发前一年)弱15%。
在中国,政府正推动经济向可持续增长模式转型,以在本世纪中叶前实现中国式现代化。政府更加重视“新质生产力”,正如在两会期间所强调的,重点在于推动技术与创新发展,以提升中国经济的增长潜力。
这种发展可能使风险格局更加复杂,导致重大风险事件造成更大的损失和更高的经济损失,并对企业和个人产生重大影响。
尽管近几十年来中国的生活和健康水平取得了巨大进步,但气候与人口结构变化,以及对经济冲击的脆弱性,仍构成挑战。
因此,增强对自然灾害的抗灾韧性并推进普惠金融,对于应对日益增长的风险与不确定性至关重要。这种面向未来的防范需要公共部门与私营部门共同努力。
全球自然灾害和气候风险正在加剧
我们的研究表明,2023年全球自然灾害造成的经济损失超过了2900亿美元,高于235亿美元的十年平均水平。易受自然灾害影响地区的资产积累,推动了过去30年间的损失增长趋势。
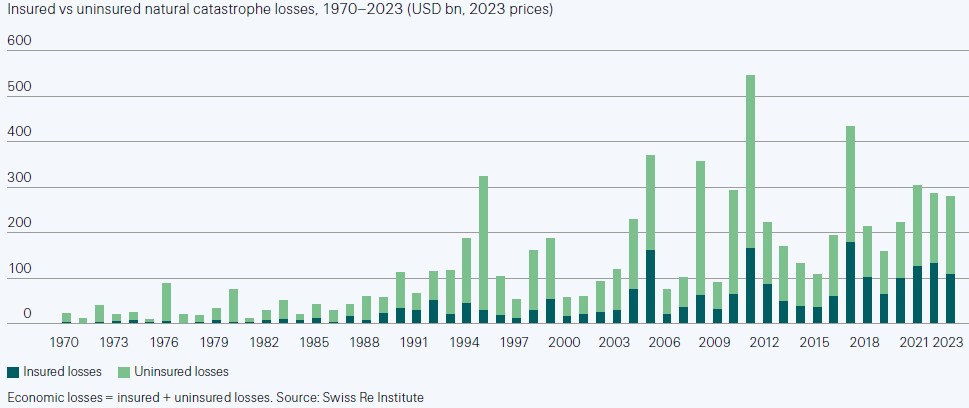
此外,作为许多政府面临的最深刻挑战之一,气候风险将持续对天气状况和经济产生广泛且日益加剧的影响。气候适应和风险缓解对于社区和经济体持续安全地生活与工作并保持繁荣至关重要,但这需要大量投资以及所有利益相关方的共同行动。
鉴于全球气候变化影响下财产累积价值不断增长、天气事件频率增加,此类行动包括为中国等国家提供自然灾害保护。
根据瑞士再保险(SRI)研究,中国在灾害加剧可能性方面排名第五,主要易受热带气旋和洪水影响。我们的韧性分析表明,2023年中国自然灾害韧性指数低于10%,且各地区差异较大;尽管随时间推移有所改善,但仍表明超过90%暴露于自然灾害风险的潜在价值未获得保险及其他资产的保障。

瑞士再保险积极与中国的私营和公共部门客户合作,以更好地了解中国的风险特征,从而开发更具针对性的解决方案并提供支持韧性建设的承保能力。我们还将继续与行业协会合作,深化对中国自然灾害风险影响的认识,同时探索以普惠保险形式支持社会中更脆弱群体的机会。
例如,位于广东省的珠江三角洲是全球增长最快的城市区域之一,且经常遭受热带气旋和强降雨的袭击。广东人口众多,且拥有多家全球企业在该省设有生产设施或子公司。
当地政府与瑞士再保险及当地保险公司合作,设计了一项定制化保险解决方案,旨在提升该地区的韧性。该解决方案采用了参数型保险产品,设有双重触发条件(即台风路径和风速用于应对气旋风险,降水量用于应对强降雨风险),覆盖广东省七个地级市,并支持广东省建立其应对自然灾害或有负债的财政韧性。
保障死亡率风险以支持家庭韧性
可能进一步威胁国家韧性的另一风险是死亡率。死亡率风险是指家庭缺乏足够的财务保障,以应对家庭主要经济支柱过早死亡的情况。家庭层面抵御经济压力的能力,可降低贫困风险以及福利服务的压力。
瑞士再保险研究所的研究发现,中国的死亡率保障缺口估计为736亿美元,2023年韧性指数估计为38%,这意味着在主要经济支柱过早去世的情况下,家庭可用于支持受抚养家庭成员财务需求的资产短缺约62%。
与2022年相比,中国的死亡率韧性实际上有所改善,主要得益于人寿保险保障的快速回升,2023年保费同比增长12.8%。但情况存在差异,我们发现中国各省的死亡率韧性存在显著差距,部分省份低于15%,而其他省份则超过50%。
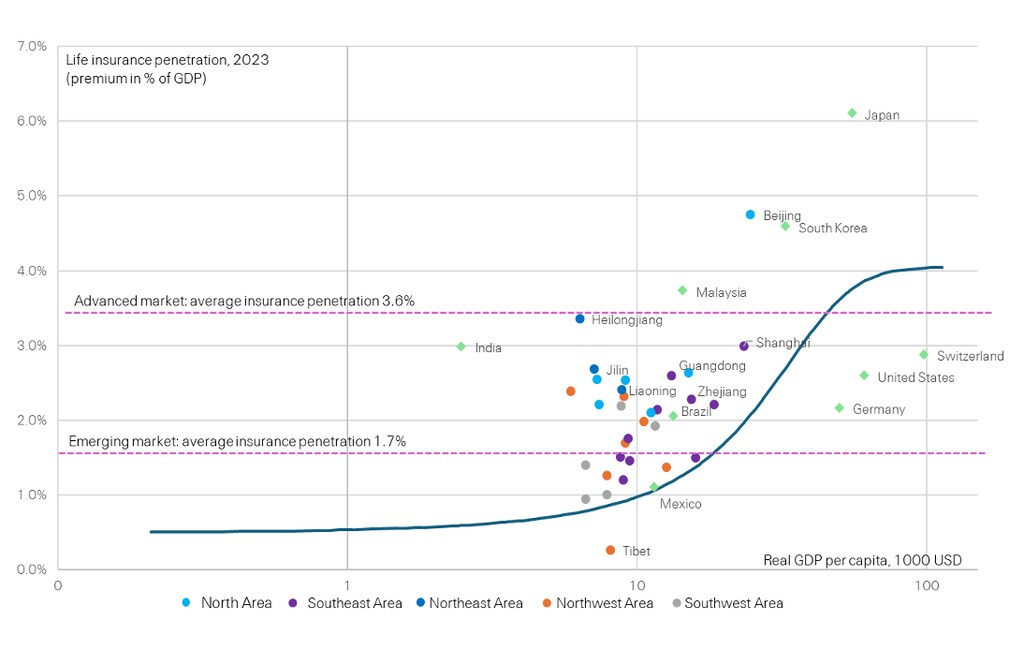
作为应对死亡率风险的有效金融工具,2023年中国的人寿保险渗透率仅为2.1%,而日本为6.1%,韩国为4.6%,马来西亚为3.7%。例如,在中国申请抵押贷款购买房屋时,并无必须投保人寿保险的要求,这使亲人面临潜在风险。
考虑到人寿保险渗透率每提高1%,中国的死亡率韧性将提升6个百分点,保险与普惠金融的重要作用便显而易见。
投资韧性在保障各国应对当今世界的不确定性方面发挥着至关重要的作用。瑞士再保险与中国保险业有着长期的合作关系,其首份再保险合同可追溯至1931年。
尽管在此期间情况已发生诸多变化,且中国的风险格局也日益复杂,但为了使社会具备面向未来的能力,我们仍需继续携手合作。力量源于伙伴关系。




