根据最新一期《首席经济学家展望》,
然而,报告发现,不确定性和波动性依然存在,国内和国际政治仍是一个影响因素。
近十分之七的受访者预计,未来五年全球增长将回升至4%。
尽管存在地缘政治紧张局势和挥之不去的经济逆风,全球经济的前景正在改善。
世界经济论坛2024年5月发布的 《首席经济学家展望》发现,仅有17%的受访经济学家预计今年经济状况将恶化,较1月份记录的56%有显著改善。
报告指出:“不确定性依然存在,但最新调查反映出好转迹象。”报告还写道:“正在形成的经济情绪是一种谨慎乐观。”
《首席经济学家展望》每年发布三次,对来自各行业和国际组织的主要首席经济学家进行调查。最新一期探讨了全球经济的关键趋势,包括增长和通胀的最新展望、近期地缘政治及国内政治发展的影响,以及恢复中期增长的前景。
“在本期及近期几期的《首席经济学家展望》中,多项被强调为波动性和复杂性加剧来源的全球发展——包括地缘政治裂痕和技术变革——对全球经济未来的发展速度和走向具有深远而广泛的影响。”报告指出。
波动的来源
尽管全球经济近期面临的一些最严峻风险可能已有所缓和,但不确定性仍然很高,首席经济学家强调了若干可能造成干扰的因素。
几乎所有受访者(97%)预计,国际地缘政治将在整个2024年引发全球经济波动,高于2023年9月的90%。
国内政治也已成为全球经济的一项风险。超过十分之八的受访者(83%)表示,国内政治将成为2024年的波动来源——这一年,全球超过半数人口将前往投票。
首席经济学家对人工智能(AI)等先进技术的近期影响看法较为乐观。事实上,大多数首席经济学家(69%)不认为AI会在2024年成为波动来源。
区域动态喜忧参半
首席经济学家表示,经济增长前景因地区而异,差异显著。
市场对美国经济前景的乐观情绪明显回升。几乎所有受访首席经济学家(97%)现在预计美国经济在2024年将实现中等或更强劲的增长,而1月这一比例为59%。
首席经济学家预计亚洲经济将持续保持活跃态势。
《首席经济学家展望》,2024年5月。
亚洲同样是乐观情绪的来源。所有受访者都预计今年南亚和东亚及太平洋地区至少将实现中等增长。特别是南亚,增长前景显著改善,70%的受访者预计今年该地区将实现强劲或非常强劲的增长,而1月这一比例为52%。
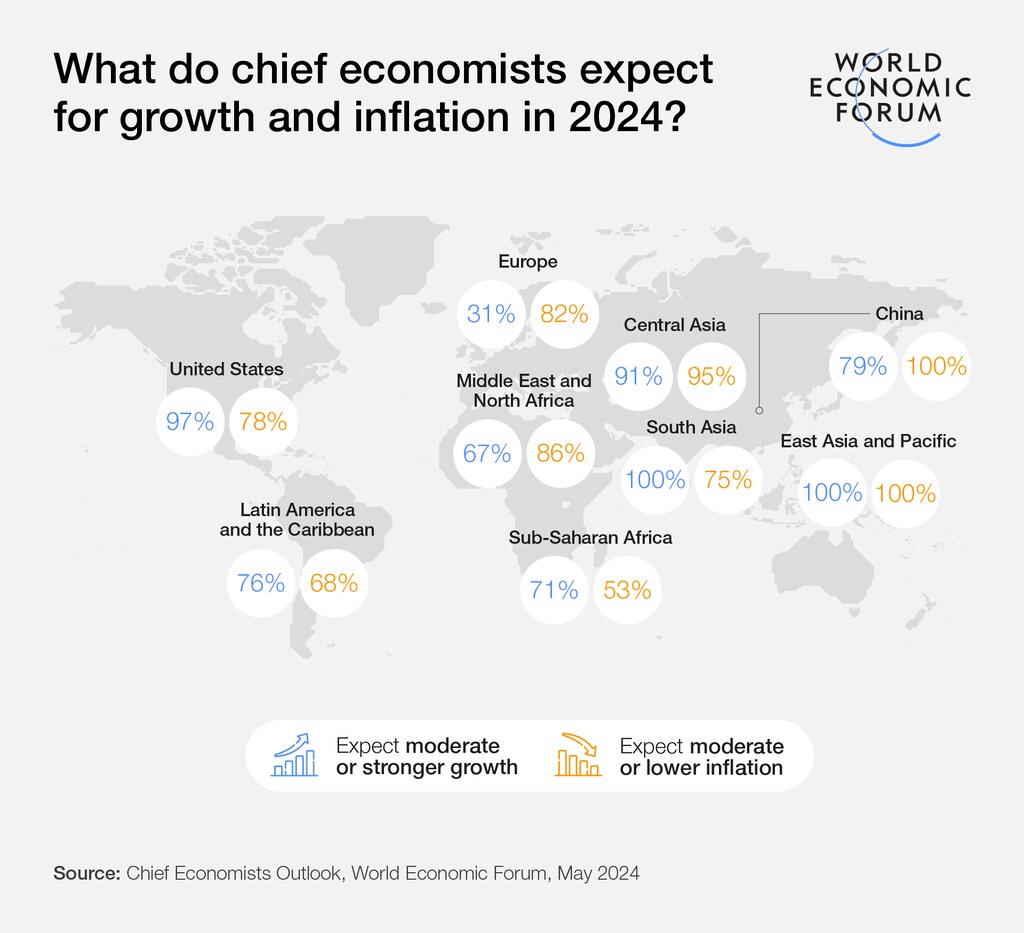
对中国的预期则较为保守,疲弱的消费数据和持续的房地产市场困境抑制了近期前景。约四分之三的首席经济学家预计中国今年将实现中等增长,仅4%预测2024年将实现强劲增长。
对欧洲的前景明显更为悲观,近十分之七的受访者预计2024年增长疲弱,没有任何受访者预测会实现强劲或非常强劲的增长。
对世界其他地区,大多数首席经济学家预计将实现中等增长,且预期较1月略有改善。
各地区的通胀预期也存在差异,但这种差异的程度已开始缩小,最新结果显示,各方对通胀的展望正趋向温和。
63%
57%
在美国,约三分之二的首席经济学家预计今年温和通胀将持续。欧洲的前景总体保持不变,57%的受访者预计将出现温和通胀,四分之一预计通胀较低。
就通缩风险而言,中国仍是一个例外。超过十分之八的首席经济学家预计今年通胀较低或非常低,其中预测通胀非常低的人数比例较1月几乎翻了一番。在其他地区,东亚及太平洋地区(43%)和中亚(32%)的低通胀预期也有所增强,较1月上升了10个百分点以上。
企业和政策制定者面临的挑战
首席经济学家表示,当前的全球经济格局使企业和政策制定者的决策环境异常艰难。近十分之八的受访者预计,2024年全年,复杂性加剧将成为公共和私营部门领导者日益面临的挑战。
认为政治与经济之间的紧张关系也带来同样挑战的受访者比例更高(86%),原因是今年随着选举浪潮来临,国内政治的极化和波动日益突出。
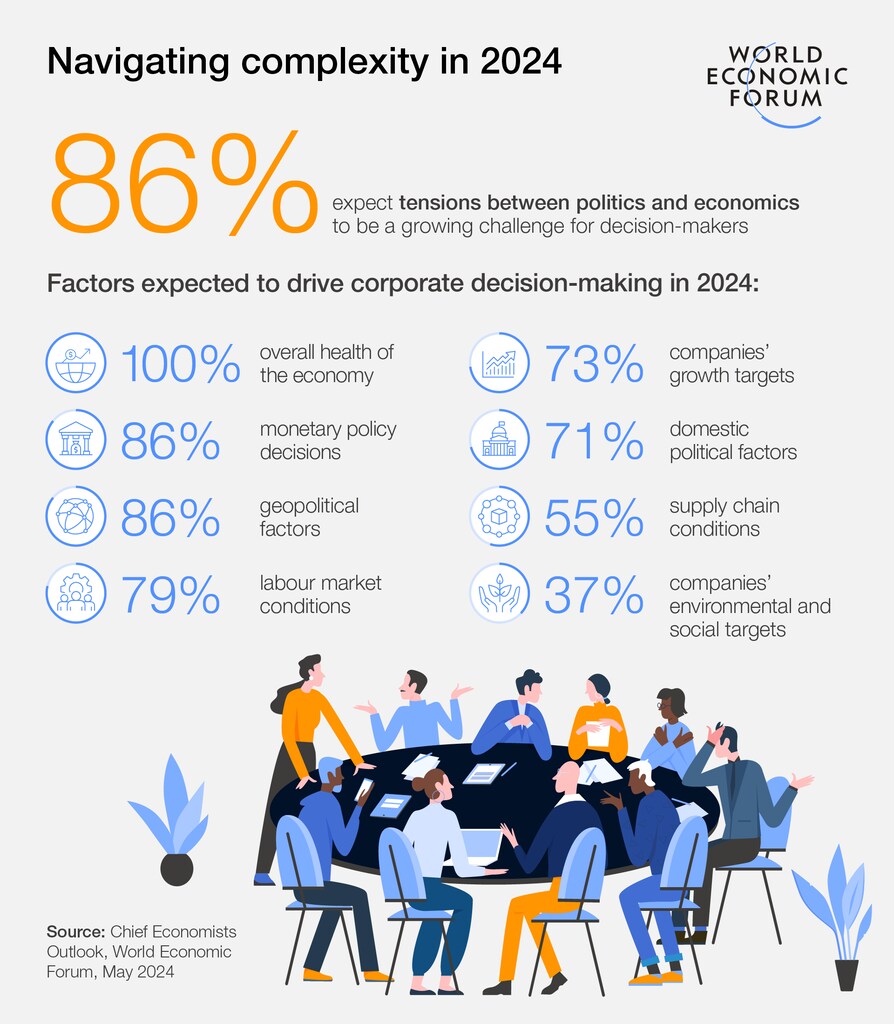
从今年预计推动企业决策的因素来看,经济和政治因素都占据突出地位,如上图所示。值得注意的是,认为企业增长目标将驱动决策的首席经济学家人数,几乎是认为企业环境和社会目标将驱动决策的人数的两倍。
长期视角
令人鼓舞的是,首席经济学家对经济增长前景的相对乐观情绪并不止于短期。在许多中期预测被大幅下调之际——国际货币基金组织(IMF)预测五年后全球增长率为3.1%,为数十年来的最低水平——首席经济学家认为全球增长有望实现持续反弹。国际货币基金组织(IMF)
应对世界面临的日益严峻的挑战,所需的不仅仅是增长率的简单提升。
《首席经济学家展望》,2024年5月
近十分之七的受访者表示,他们预计未来五年内全球增长将回升至4%,近十分之四的受访者预计未来三年内即可实现。这将是全球经济的一项可喜改善,但值得注意的是,少数受访者(23%)并不认同这一乐观看法,并表示他们不认为全球经济在任何时间范围内都会恢复至4%的增长。
展望未来五年的潜在增长驱动因素,首席经济学家明确预计,技术变革、人工智能以及绿色和能源转型将发挥积极作用,在高收入经济体中尤为明显。相比之下,各方高度一致地认为,地缘政治、国内政治、债务水平、气候变化和社会极化将抑制高收入和低收入经济体的增长。
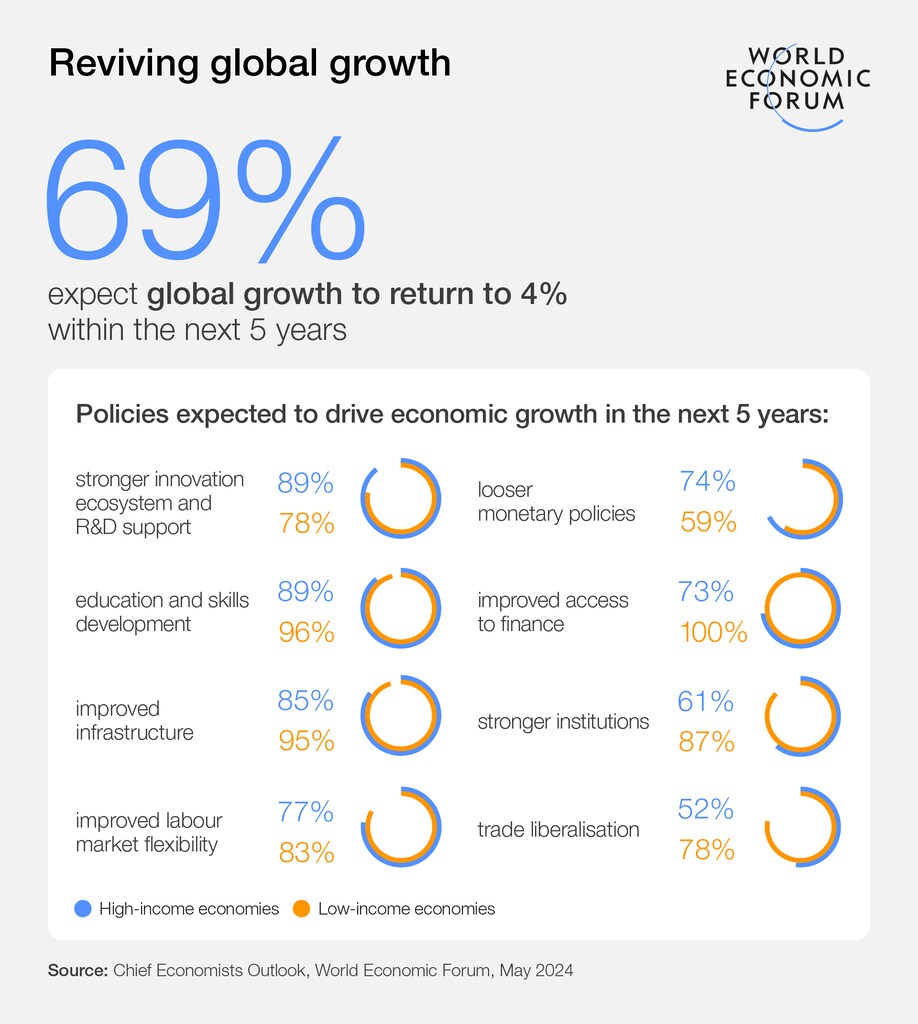
展望政策制定者在未来五年可以采取哪些措施促进增长,首席经济学家指出,无论国家收入水平如何,创新、基础设施建设、教育和技能发展以及货币政策都是最有效的政策工具。在其他若干领域的政策行动——包括制度建设、社会服务和融资渠道——预计对低收入经济体的益处将大于高收入经济体。首席经济学家对环境政策和产业政策可能产生的增长影响尚未形成明显共识。
许多此类政策领域的社会影响远远超出增长本身,涵盖与可持续性和不平等等问题相关的独特目标和价值观。鉴于此,最新一期《首席经济学家展望》最后指出,全球经济政策日益需要“关注经济活动的性质或构成”。
报告指出:“应对世界面临的日益严峻的挑战,所需的不仅仅是增长率的简单提升。”




