我们都听说过好胆固醇和坏胆固醇。好胆固醇摄入过多可能不会对健康造成什么伤害,而坏胆固醇摄入过多则可能导致心脏病发作。
同样的道理也适用于信贷繁荣,即经济体中借贷规模迅速扩大的时期。不良繁荣之后,经济增长可能放缓,甚至出现衰退。若能实时区分这两类繁荣,或许有助于政策制定者在为时已晚之前,及时遏制不良繁荣。
一些投资者认为,好时光永远不会结束。
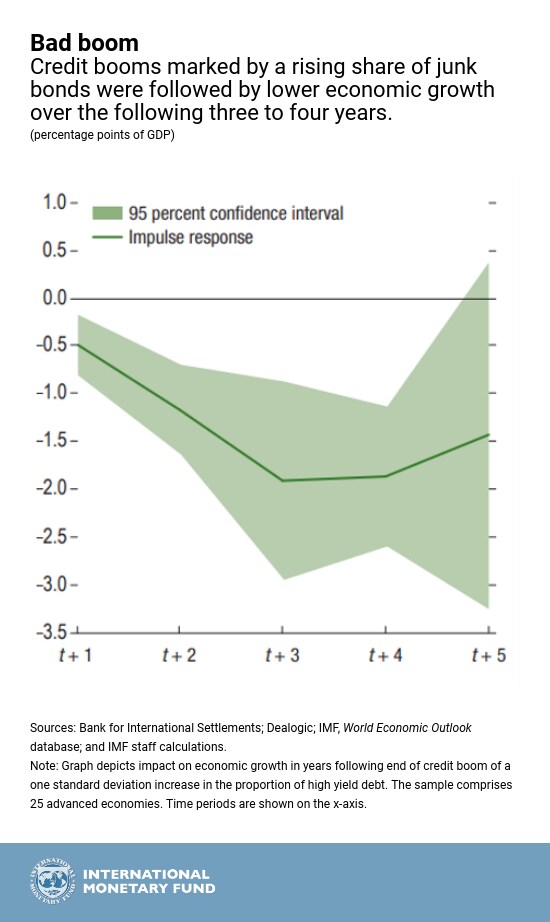
“每周图表”展示了不良繁荣对其后数年经济增长的影响。但在深入探讨细节之前,我们应先提出一个基本问题:什么样的繁荣才是不良繁荣?
答案是:不良繁荣由投资者过度乐观所推动。当经济向好、人人似乎都在赚钱时,一些投资者便认为好时光永远不会结束。他们承担的风险超出了其合理预期能够应对的范围。
那么,我们如何判断风险承担已失控?一种方法是考察信贷配置的风险程度,这也是国际货币基金组织近期一篇博客文章的主题,该文基于国际货币基金组织2018年4月发布的《全球金融稳定报告》。我们的研究表明,当信贷快速增长时,债务扩张较快的企业相对于债务扩张最慢的企业,风险会日益升高,从而对未来的增长构成下行风险。
另一种方法是观察债券市场,看看企业和政府的借款中有多大比例属于高收益债务,即所谓的垃圾债券。(这类债券通过提供更高的收益率,来弥补借款人较大的违约风险。)高收益债务占比越大,金融体系的风险水平就越高。
更多垃圾债券
为帮助预测不良繁荣可能如何影响增长,我们考察了25个发达经济体中政府和非金融企业发行债务的数据。我们将繁荣定义为信贷相对于GDP增长快于正常水平的时期。随后,我们考察了信贷增长中有多少由高收益债务构成。
我们的结论是:以垃圾债券占比上升为特征的信贷繁荣,在随后的三到四年内伴随着经济增长放缓。当债务中的高收益份额上升一个标准差(即衡量一组数字中单个数值与平均值差异程度的统计指标)时,未来三年的GDP增长率将降低2个百分点。
该结果表明,当信贷快速增长时,政策制定者应关注这些增长中有多少流向了风险较高的企业,例如发行高收益债务的企业。尽管该课题仍需更多研究,但解决这一问题的措施可能包括提高资本要求,以及采取其他更广泛的措施,以抑制信贷增长并收紧贷款标准。




