首席执行官薪酬方案中期权权重上升,与股价波动加剧相关,这主要是因为企业杠杆提高。
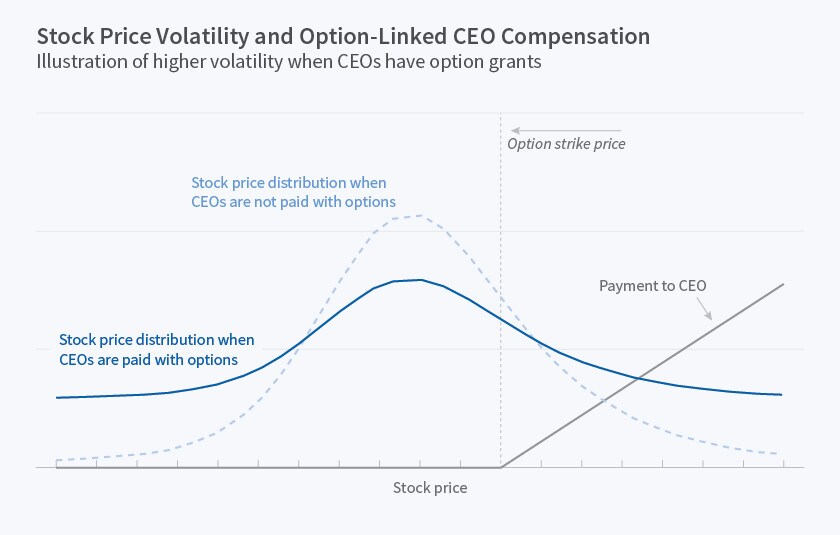
一项新研究指出,提高首席执行官薪酬中股票期权的占比,可能会增加企业冒险行为。研究题为准随机期权授予如何影响首席执行官的风险承担?(美国国家经济研究局工作论文第23091号)。研究人员凯利·舒和理查德·汤森发现,首席执行官期权奖励增加10%,与公司股价波动率上升2.8%至4.2%相关。提高企业杠杆似乎是首席执行官增加波动性的关键途径。
提高首席执行官薪酬中以期权形式发放的比例,可能增加或降低其风险承担。由于某家公司股票期权的价值会随该公司股价波动率上升而增加,而且期权价值不会低于零,期权占比较高的首席执行官有动力承担更多企业风险,从而提高股价波动率。不过,也存在相反作用:随着首席执行官投资组合中受公司股价影响的部分增加(期权授予增加时便会如此),厌恶风险的首席执行官可能会通过降低公司股价波动率,来减少整个投资组合的波动。这意味着转向更保守、风险更低的商业策略。
研究人员分析了1992年至2010年间纳入标准普尔综合1500指数的公司的首席执行官期权奖励计划结构,以检验期权授予对企业风险承担的影响。他们发现,许多公司设有多年期权计划,这意味着研究中企业的期权奖励不太可能由投资机会的变化驱动。
期权挂钩薪酬计划大致分为两类:固定价值计划和固定数量计划。在固定价值计划下,管理人员在多年计划的每一年都会获授一定价值的股票期权。如果授予计划第一年至第二年间公司股价上涨,从而提高每份期权的价值,那么第二年授予的期权数量就会少于第一年。相比之下,固定数量计划会在薪酬计划的每一年向管理人员授予固定数量的期权。在此类计划下,年度奖励的价值可能因公司股价变动及其他因素而大幅波动。研究人员利用这样一个事实:在股市上涨、股价持续走高时,固定数量计划下的首席执行官薪酬中以期权形式发放的比例会不断提高,而固定价值计划下首席执行官期权奖励的价值则不会相应上升。
研究人员总结称,平均而言,“期权占总薪酬的比例上升时,风险承担也会增加。”他们指出,面对“向厌恶风险且投资组合缺乏多元化的管理人员授予的超大额期权奖励”,风险承担可能会下降;但他们发现,在样本中的大多数公司,期权奖励增加与股价波动率上升相关。这种影响在金融和高科技公司尤为明显。研究人员探究了股价波动率上升的原因,并得出结论:这主要是由于企业杠杆提高,而这是首席执行官及其公司普遍可以采用的策略。




