主要央行即将召开2023年的最后一次会议,态度似乎颇为审慎。
据世界经济论坛首席经济学家展望报告,首席经济学家几乎一致预计,加息步伐将放缓。
加息或已暂停,但首席经济学家表示,这并不意味着利率很快会恢复至低位。
您如何看待年末与2024年初?
您是否满怀期待?精力充沛?还是随着又一个12个月即将到来而心怀忐忑?
据投资者称,包括美国联邦储备系统、欧洲中央银行和英格兰银行在内的部分全球主要央行态度谨慎,并可能在2023年的最后一轮会议中避免引发波动。
央行的立场至关重要,因为央行运用包括利率在内的各种工具来保持经济稳定、促进增长并控制通胀。这些利率与我们每个人息息相关,直接影响消费者和企业的借贷成本。
问题不在于央行是否会在2024年降息,而在于降息幅度多大
Marieke Blom,荷兰国际集团首席经济学家兼全球研究主管
高度不确定性
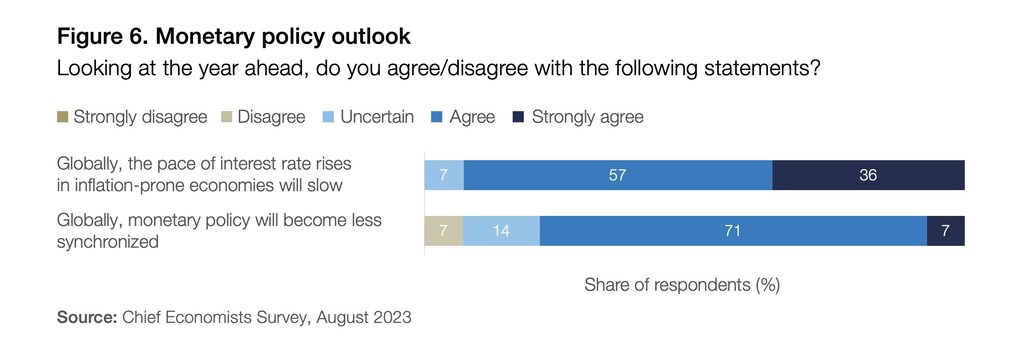
今年,政策制定者正在应对不确定的经济前景以及包括去全球化、气候危机、人口老龄化和数字化加速在内的结构性力量。据世界经济论坛《首席经济学家展望》9月版调查,首席经济学家几乎一致(93%)预计,在通胀风险较高的经济体中,加息步伐将放缓。首席经济学家展望调查。
该报告还显示,全球经济增长势头放缓,经济不确定性持续存在。尽管衰退担忧有所缓解,但十名首席经济学家中有六名预计,未来一年全球经济将走弱,且波动性加大。
报告显示,各地区增长前景各不相同:市场对亚洲的预期更为乐观,但对中国的前景仍存担忧。报告显示,美国的前景有所增强;而在受访者中,77%预计欧洲今年增长疲弱或非常疲弱,但他们认为欧洲2024年的前景将出现显著好转,这是多年来的首次。
全球大多数央行一直在提高利率,以应对价格上涨并放缓通胀。与近年相比,全球利率水平相对较高,这使投资者对即将降息的预期有所升温。
2024年会降息吗?
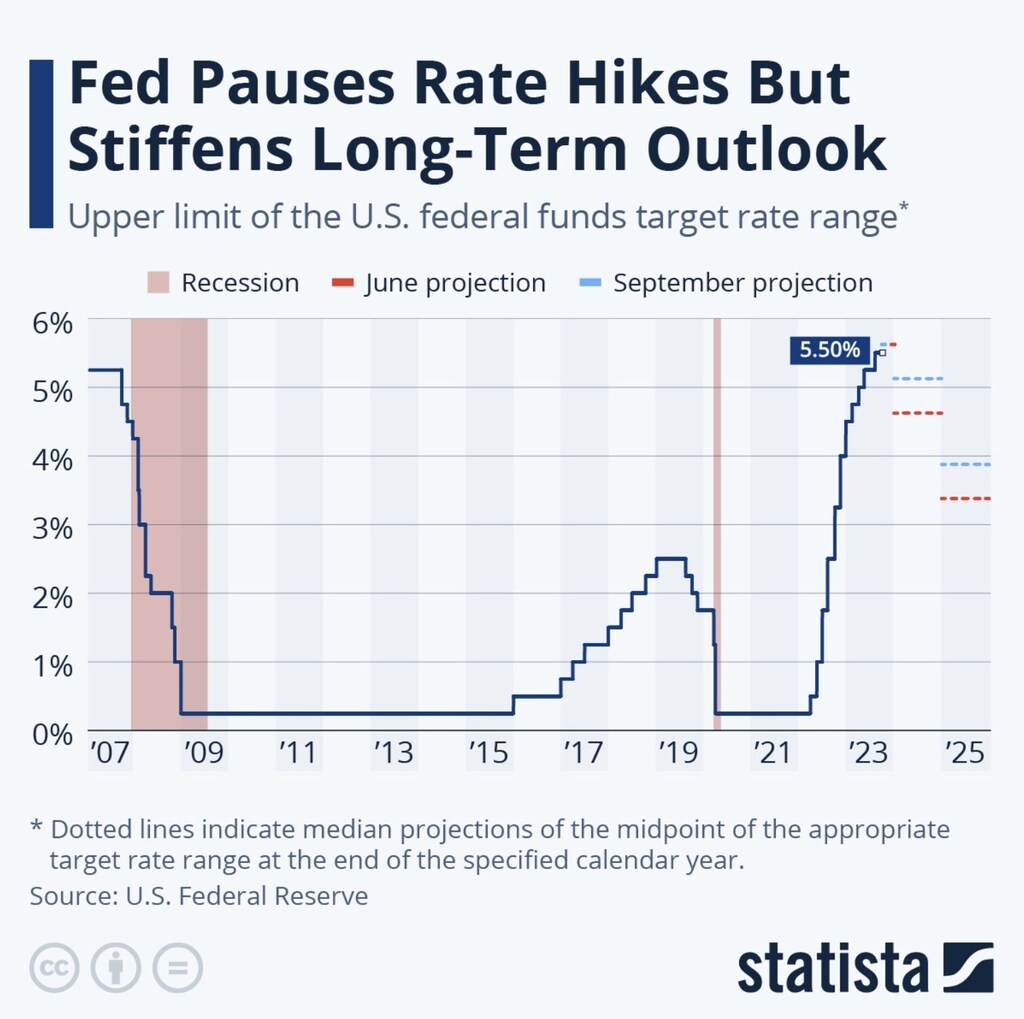
本月早些时候,美国联邦储备系统宣布,利率将维持在5.25%至5.50%不变,较一年前的4%有所上升。英格兰银行和欧洲中央银行同样于本月宣布利率维持不变。然而,专家指出,全球范围内预计将出现降息。
“过去几个月里,毫无疑问的好消息是,全球通胀放缓的速度超出预期。主要央行如释重负,因为四十年来最激进的紧缩周期现已看似结束,”汇丰集团全球首席经济学家Janet Henry表示,“现在,它们需要决定何时降息以及降息幅度。”
Henry补充称,如果通胀下行趋势停滞,过早降息可能迫使央行转向;而降息过晚,则可能导致中期内通胀未能达到其目标水平。
“随着通胀和增长放缓,问题不在于央行是否会在2024年降息,而在于降息幅度多大,”荷兰国际集团首席经济学家兼全球研究主管Marieke Blom表示。
不过,尽管期货市场显示,投资者押注货币政策将趋于宽松,但在新的一年里,有迹象表明,央行可能采取谨慎态度,同时权衡包括工资增长和就业市场状况在内的多项因素。
“货币政策对经济的影响存在时滞,”Blom补充道,“企业、家庭和政府会逐步为其债务再融资,因此明年随着低息贷款到期,它们的平均利息支出将更高。这将进一步拖累本已徘徊在衰退边缘的经济体。”
世界经济论坛如何推动全球金融体系改善?
金融与货币体系中心汇聚各界领袖,共同理解全球金融体系的转型,涵盖从可持续性与韧性到创新与数字化的各个方面。
该中心通过促进合作与洞察,帮助合作伙伴使金融体系与长期经济稳定和共同繁荣相协调。
谨慎情绪
据论坛最新的《首席经济学家展望》,“情绪依然非常谨慎”。“加息或已暂停,但这并不意味着利率很快会恢复至低位。”
论坛报告指出,央行官员一直强调,需要应对全球经济面临的结构性挑战,例如气候危机、人口结构变化以及日益加深的地缘政治分裂。
可以肯定的是,央行官员所面临的复杂局面与挑战将持续存在。
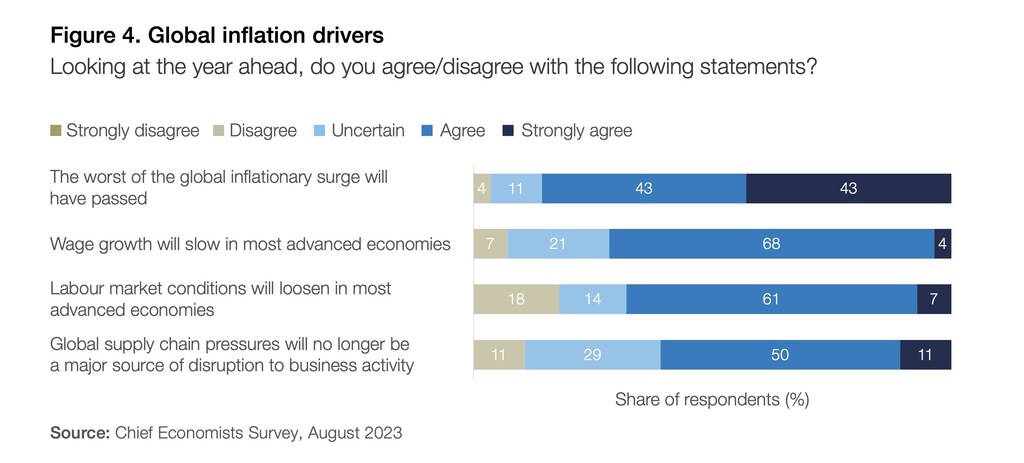
据论坛报告的受访者称,86%的人认为,一年后通胀飙升的最严重阶段将已经过去。这主要得益于工资增速放缓、劳动力市场状况趋于宽松以及供应链压力减轻。
论坛报告的受访者中,近80%预测,来年各央行之间的货币政策协调性将有所减弱,这凸显出各经济体独特动态的重要性。
“因此,货币政策在未来几个月可能需要精心校准,”论坛报告称,“因为各央行需要应对复杂的国内和全球经济形势。”





