
支持普遍基本收入(UBI)的主要理由是,它能够减少贫困和收入不平等。然而,UBI倡导者往往忽视了其他一系列潜在益处。数字化发放UBI款项可以让人们进入金融体系,提升其金融能力,从而释放一系列发展效益,惠及公民和政府。
以蒙古为例。2014年,92%的成年人拥有银行账户,这一比例远高于发展中国家的其他地区。(相比之下,类似的中低收入国家中,只有43%的成年人拥有银行账户。)年轻成年人往往在金融服务方面处于弱势,但他们对金融服务的使用情况尤为突出;蒙古15至24岁人群的账户持有率为93%。
明智的政策、数字支付,以及对传统上处于边缘地位群体的更多包容,都帮助蒙古实现了近乎普遍的账户持有率。蒙古人类发展基金(HDF)分配矿产和采矿业收入,旨在重新分配财富。HDF资助的一项旗舰计划是儿童金钱计划(CMP),该计划于2012年启动。作为CMP的一部分,政府每月向以儿童名义开立的储蓄账户进行电子存款,帮助确保所有蒙古人最终都能拥有银行账户。该计划每月向所有0至17岁的儿童发放约10美元,从而确保每个新生儿的父母都以孩子的名义开立账户。
与南非一样,蒙古接受政府转移支付的成年人占比位居发展中国家前列,达到35%;其中三分之二的款项直接存入银行账户。蒙古有70%的账户持有人通过账户进行收款或付款,而整个东亚和太平洋地区的这一比例为50%。
这些账户不只是被动用于接收款项,也被积极用于每月现金管理和长期储蓄。在蒙古,一个普通月份内取款三次或以上的账户持有人比例是地区平均水平的三倍。超过30%的成年人使用账户储蓄。
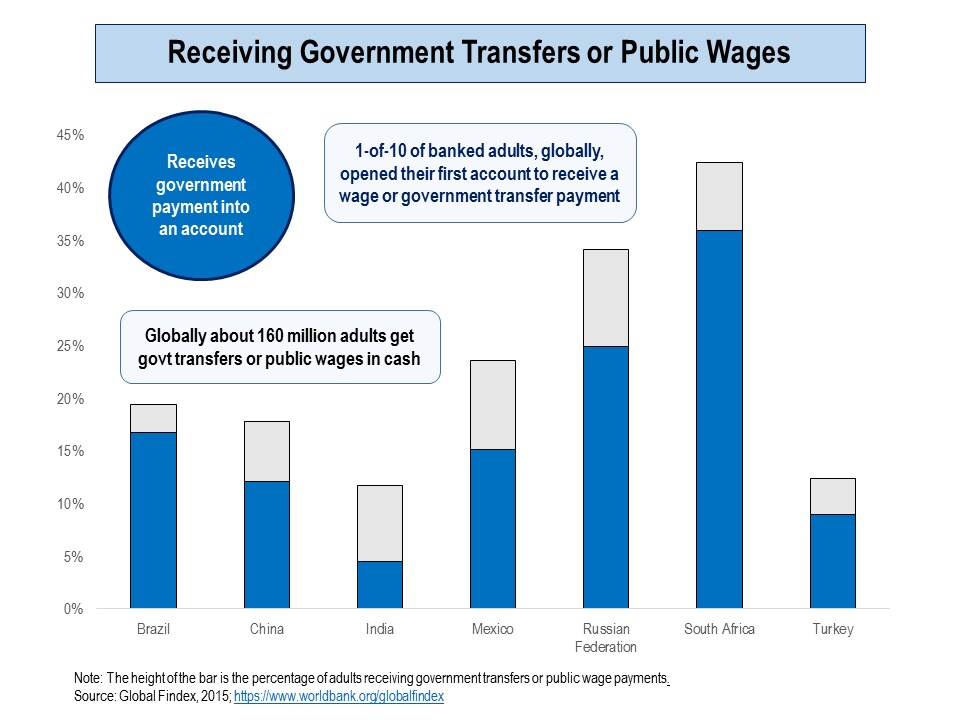
伊朗也有类似情况:92%的成年人拥有银行账户(而中东地区平均为15%),超过60%的成年人通过账户接收政府款项。2010年,政府以向家庭发放能源红利款的方式取代能源价格补贴。由于款项只能存入账户,估计开立了1,600万个新账户,以确保每个符合条件的家庭都能领取福利。伊朗还扩大了自动取款机网络,让农村人口也能使用自己的账户。
金融素养
令人瞩目的是,蒙古有41%的成年人在5道基础金融素养题目(通货膨胀、复利、贴现和利息计算)中答对了4道,而中国成年人的这一比例为28%。这至少表明,从小拥有账户、定期收到存入账户的款项,并在成长过程中看着储蓄不断增加,有助于人们熟悉金融产品并提升金融能力。
降低成本,提高速度与透明度
使用银行账户,而不是通过地方和地区政府网络发放现金,还有许多额外优势:首先,这种方式对政府和家庭而言都更省钱。对尼日尔一项社会转移支付计划的严格评估显示,与人工发放现金相比,电子转账的社会转移支付管理可变成本低20%。
其次,与让收款人带着一大叠现金步行回家相比,银行账户能让政府以更安全的方式发放大额款项。对于UBI等定期现金支付而言,这一点尤其重要,因为其发放的时间和地点往往为公众所知。
第三,现金支付具有流动性且交易匿名,因此容易出现“资金流失”(收款人未能足额收到款项)和“幽灵”收款人,尤其是在政府转移支付中。电子支付通常要求更严格的身份识别文件,因此更容易追踪款项,也更难让幽灵收款人不被发现。
第四,政府支付数字化是扩大金融服务可及性的成熟做法,而且往往是没有银行账户的人进入金融体系的第一个入口。以电子方式发放社会福利,为收款人提供了开立账户用于储蓄和支付、建立交易记录的机会,从而可能改善他们获得信贷的条件。
印度的一项政府计划在过去四年里开立了超过2.5亿个银行账户,并发放了近10亿个生物识别“Aadhaar”身份识别号码。现任政府已开始通过直接向银行账户付款,补偿贫困人口购买基本商品的支出。在电子支付银行基础设施已经到位的情况下,印度政府在最近一期《经济调查》中曾考虑过以电子方式发放UBI款项的想法。
归根结底,电子普遍基本收入支付与更广泛的金融包容之间存在相辅相成的关系。电子UBI支付可以让没有银行账户的成年人进入正规金融部门;而更广泛的金融包容则可为引入更高效的政府支付方式奠定基础。
本文最初发表于布鲁金斯学会的《未来发展》博客。




