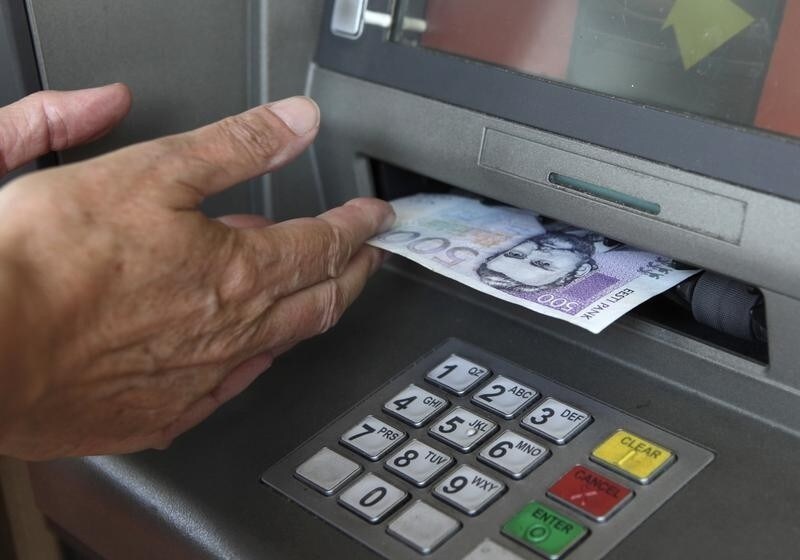
1967年6月27日,英国电视明星雷格·瓦尼(Reg Varney)在伦敦一家巴克莱银行网点使用取款机,成为世界上第一个使用取款机的人。
如今,全球有超过300万台ATM在提供现金服务,很难想象首次取款带来的新奇感,以及它当时给人带来的革命性体验。
这些机器后来成了大多数人习以为常的事物。2015年,仅英国就有近30亿笔取款。英国每台取款机日均取款额为7,576英镑,比2014年增加约100英镑。
然而,尽管取款机数量持续增加,使用它们的人也越来越多,但人们使用的频率却在下降。与此同时,随着非接触式银行卡和手机支付等其他支付方式日益普及,现金交易数量也在减少。毕竟,既然只需挥一下银行卡或手机就能付款,何必还要在钱包里翻找最后几枚零钱呢?
话虽如此,手机支付或许只是迈向无现金社会的诸多步骤中的第一步。
银行卡占据主导地位
Cap Gemini与法国巴黎银行发布的《2016年全球支付报告》估计,2015年全球非现金交易量增长10%,达到4263亿笔。美国占这些交易的略低于三分之一,其后是欧洲和亚洲。
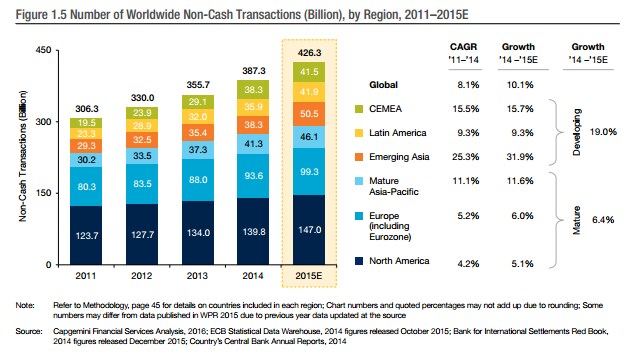
目前,银行卡支付仍占非现金支付的最大份额。借记卡是主要的非现金支付方式,而信用卡交易量的增长速度略慢。
但接下来会怎样?
轻触即可支付
首先,越来越多人开始轻触支付。据智能支付协会报告,Visa和万事达卡分别表示,2015/16年其持卡人在欧洲各地进行了约10亿笔非接触式交易,使非接触式支付总量超过20亿笔。东欧对非接触式交易尤为青睐,西班牙也是如此;英国则已成为全球最适合使用非接触式支付的国家之一。
移动支付日益普及
与此同时,全球零售银行客户中已有三分之一每周至少使用一次移动设备进行银行业务和支付。苹果支付(Apple Pay)和谷歌推出的安卓支付(Android Pay)让这一切更加方便。它们还增添了一层安全保护,通过指纹验证和授权来保障安全。
除了近场通信(NFC)支付,还有诸如蓝牙信标等新技术,也将支持通过手机进行非接触式支付。
从更广义的角度看,移动钱包——例如苹果iPhone上的“钱包”应用——可以存放信用卡,以及电子活动门票、登机牌、电子礼品卡和会员卡。
全在你的掌纹之中
识别手掌静脉的技术是另一种日渐普及的支付方式,目前已在亚洲及世界其他地区的ATM上使用。
2014年,一家由瑞典大学衍生出来的初创企业Quixter开发了掌纹扫描系统,让人们无需随身携带支付卡或支持NFC的手机即可付款。Quixter当时表示,该系统有4,000名用户,已处理250,000笔支付。
刷脸支付
最近,NEC和住友银行一直在日本试行人脸识别支付。NEC的生物识别技术让用户能够在零售店、餐厅以及通常可以使用银行卡的其他场所支付账单。该技术通过将零售店或餐厅内摄像头拍摄的图像与预先登记的人脸图像进行匹配来完成识别。
无现金的未来
迈向无现金社会似乎不可避免,不过有些国家比其他国家更积极地推动这一进程。在印度,政府最近突然宣布禁止使用500卢比和1,000卢比纸币,以减少欺诈,并推进莫迪总理建设无现金社会的愿景。《卫报》报道,印度各地银行外排起长队,人们争相兑换大面额纸币。由此引发的现金危机影响了该国数百万小商贩,因为人们都在攒着宝贵的纸币。





