在经合组织范围内,经济指标呈现积极的图景。
但公众情绪和舆论所描绘的图景则远没有那么乐观。
麦肯锡全球研究院的研究指出,至少有3个关键问题导致了这种错位。
在经历了2008年金融危机后的十年复苏之后,经合组织各国的总体经济指标看起来十分乐观,国内生产总值持续增长,就业率达到历史新高。那么,为何发达经济体的公众情绪如此低落?
进入2020年,欧洲和美国的就业率均处于历史高位,并仍在上升。2008年金融危机及随后经济衰退所造成的失业问题已基本得到扭转。但从许多发达国家的公众情绪来看,你不会察觉到这一点。在如此多的积极经济消息之下,为何公众情绪依然如此低落?
麦肯锡全球研究院的最新研究深入考察了发达经济体,以确定过去20年间个人作为劳动者、消费者和储蓄者的经历发生了怎样的变化。其中有许多值得欣慰之处,包括新的就业机会,以及部分商品和服务价格的下降。然而,也至少有三个关键问题正在对经合组织22个国家的数亿人产生不利影响,这或许有助于解释总体经济数据与个人实际感受之间的错位。
首先来看积极的一面。在二十一世纪的前二十年里,就业机会大幅增加,经合组织22个国家的平均就业率攀升至70%以上。与2000年相比,如今约有4500万人多了就业,其中3100万为女性。兼职就业,尤其是能够提供更灵活工作安排的自愿兼职就业,在男性和女性中均有所扩大。
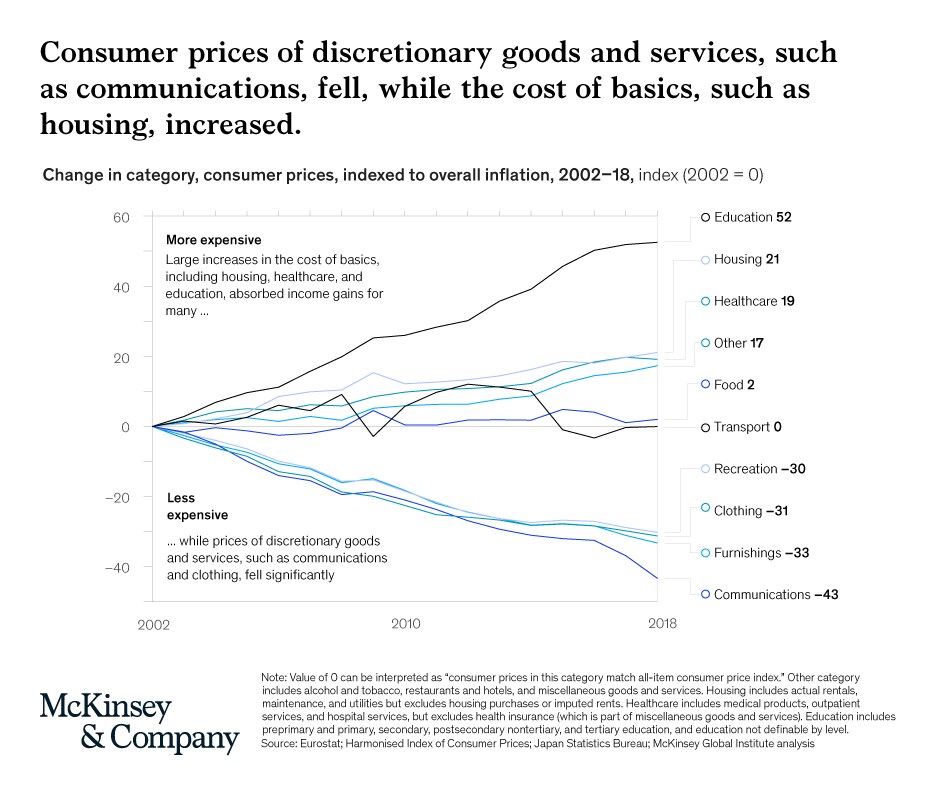
此外,消费者也从可选商品和服务的成本下降中受益,涵盖通信、服装和家居用品等领域。全球化加剧了竞争,并大幅降低了价格,因此,在其他条件不变的情况下,十个国家的人平均每年可少工作六周,仍能享受与2000年相同的消费水平。
个人平均财富在2008年金融危机后大幅下滑,如今也已恢复。此外,得益于数字银行、智能投顾及其他金融科技创新,储蓄者能够获得更多机会和产品,其中包括许多过去仅面向富裕人群的产品。
然而,全面来看,情况远没有那么乐观。劳动力市场在高技能与低技能工作之间的两极分化日益加剧,许多工人的工资停滞不前。尽管学术文献大量关注中等技能、中等工资岗位的减少,但我们的研究表明,受冲击最严重的是低收入群体。该群体的就业增长确实有所加快,但工资停滞却因生活成本上升(尤其是住房成本)以及养老金计划的变化而雪上加霜,使家庭更容易受到经济波动的影响。
除日本和韩国外,在我们所考察的18个国家中,过去二十年间住房成本大幅攀升。住房是家庭预算中最大的一笔开支,平均约占家庭支出的四分之一(是食品支出平均占比的两倍多)。此外,自2000年以来,住房成本的上涨占整体通货膨胀的37%。
再加上高等教育和医疗保健的成本(这在美国尤为显著),这些类别的家庭支出已吞噬了这些国家普通家庭收入增长的很大一部分——在法国为87%,在英国则超过100%。在十个国家中,在其他条件不变的情况下,消费者平均每年需要额外工作四周,才能消费与2000年相同数量的住房、医疗保健和教育服务。
养老金是另一个打击公众情绪的因素。随着寿命延长,我们需要为退休生活储蓄更多年份。然而,在我们所考察的22个国家中,强制性养老金平均仅能覆盖预期退休期20年中的10年。过去二十年间,公共养老金和原雇主为强制性养老金支付的净替代率大幅下降。
此外,还发生了一些重要的结构性变化:固定收益型养老金计划已转向固定缴费型计划,从而将市场风险转嫁给个人储蓄者,并在家庭储蓄已然减少的情况下,将储蓄责任更多地压在个人身上。截至2017年,年龄在15岁以上的人群中,刚刚超过一半的人没有为养老进行储蓄,约四分之一的人完全没有任何储蓄。
这些发展在一定程度上是自动化、全球化和人口结构等更广泛趋势的结果。在德国、意大利和日本等发达经济体,劳动年龄人口正在减少。但与此同时,约束个人与机构之间关系的社会契约也发生了重大变化。由于其他机构出于各种原因有所退出,个人和家庭越来越需要为自身的经济结果承担更多责任。
技术进步将使二十一世纪接下来的几十年变得令人兴奋。我们需要确保前二十年取得的成果得以延续并扩大规模,从而充分释放更多机会和经济繁荣的潜力。但我们也必须确保下一代人的境遇比上一代人更好、更具包容性。




