全球经济状况的最新数据促使投资者和经济学家使用“同步增长”这一说法,将其视为2017年全球经济健康、强劲改善的信号;地球上几乎每个国家的经济产出都在增长。
的确,2017年全球增长预期上调,增长动力来自发达市场;美国和欧元区的数据强于预期,新兴市场则摆脱大宗商品价格波动的影响,实现了高于共识预期的增长。世界似乎终于摆脱了停滞风险,并迎来了前景可期的2018年。
然而,同步增长伴随着一个不那么讨喜的伙伴:同步举债。2017年的债务增幅为15年来最大,全球债务超过国内生产总值的325%。
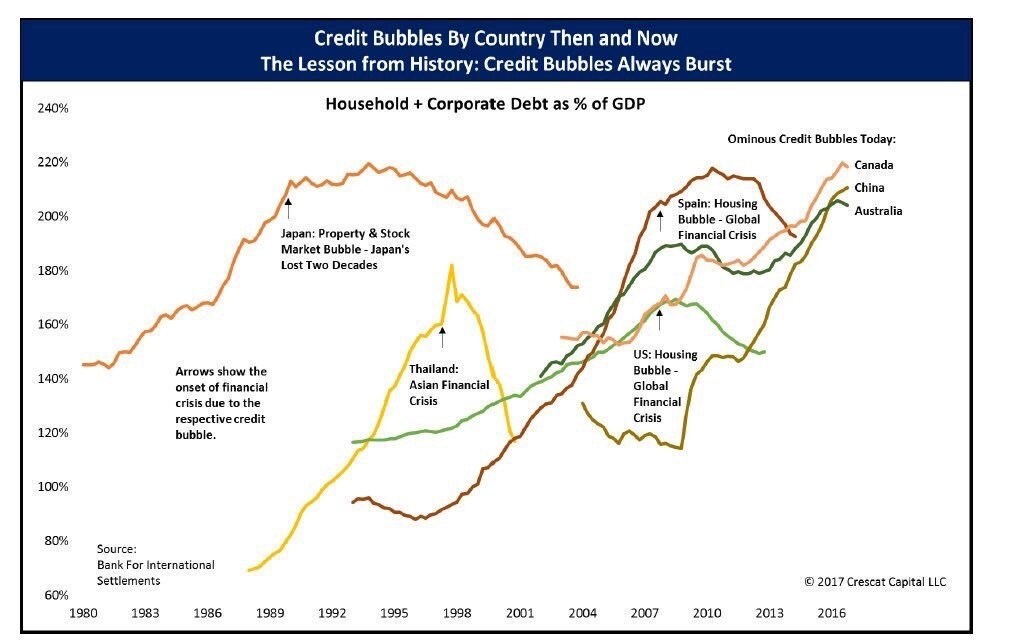
全年间,过度负债的危险几乎被忽视,取而代之的是市场信心和投资者需求高涨的论调。阿根廷等国得以发行期限长达100年的债券,收益率创历史新低,且需求强劲。中国放弃改革议程和去杠杆政策,债务增幅超过以往年份。欧元区各国逐渐习惯了期限为3至5年的债券出现异常负利率。各国政府开始放弃结构性改革,重新宣扬“加大赤字支出”。利率很低,何乐而不为?
僵尸企业增多
麻烦的最初迹象,是僵尸企业异常增多,以及不良贷款持续存在。根据国际清算银行的数据,僵尸企业——即营业利润不足以支付利息支出的企业——数量已超过危机时期的水平。低利率没有给企业时间恢复偿付能力,反而让许多企业沦为“行尸走肉”。与此同时,尽管欧洲央行提供了近2万亿欧元的刺激措施,欧元区的不良贷款仍超过1万亿欧元。
穆迪和标准普尔警告称,尽管利率处于超低水平,偿付能力和还款能力比率并未显著改善。此外,一个令人担忧的信号也开始显现:投向风险极高、没有显著实际经济回报的投资的债务也在增加。在一些发达国家,投资增长中多达80%来自资本循环。
在债务市场信心过度膨胀之际,我们看到负收益率债券累计超过7.5万亿美元,收益率低于当地通胀率的债券超过11万亿美元,高收益债券的发行利率则降至35年来最低。
经历八年极低利率后,追逐收益率已成为一个令人担忧的问题。
2018年初,新兴市场和发达市场的金融资产大幅上涨,进一步助长了狂热气氛。也许如果我们保持谨慎,就会发现自己遗漏了什么。难道是更高的通胀终于要来了?难道增长预期还会进一步上调?随后,市场突然暴跌。
狂欢结束了
我们视为“低风险”的资产不断累积,往往是重大市场调整和金融危机的前兆。2018年2月的头几个星期里发生的一切,就是一个警示信号。一记警钟告诉我们,低利率和债务狂欢的盛宴已经结束。它也提醒我们,不应继续押注波动率永远为零、利率永远低企。这是一个警报,政府和债务发行方应将其视为机遇。
在经济增长预期仍为正值、工业指数显示扩张、消费者信心高涨之际,各经济主体必须把这些市场事件视为恢复金融理性的机遇。2018年应当成为强化增长、提升可持续性的年份,而不应延续失衡并引发比上一场危机大得多的危机。
对所有经济主体而言,机遇巨大。积极因素必须得到确认:能够带来实际经济回报且处于可持续水平的投资正在增加,可支配收入改善也推动了更健康的消费模式。但我们所有人都必须充分认识到,廉价而容易获得资金的时代已经结束,全球经济无法再靠充裕流动性和低利率摆脱下一场危机。如今,在没有危机的情况下,主要央行每月购入的资产已超过2000亿美元,而利率落后于合理水平150至250个基点。
下一场危机无法靠降息和增加流动性来解决,因为我们已经拥有过多流动性。
让我们把近期金融市场的调整视为它本来的样子:一个非常严肃的警告。
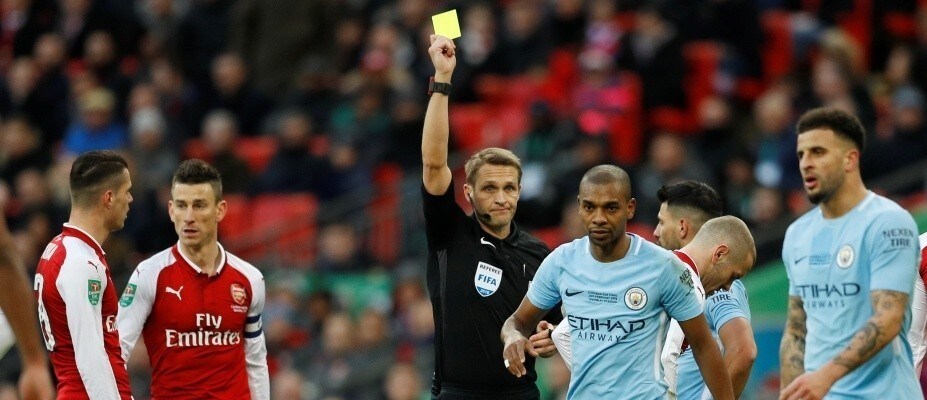
在足球比赛中,裁判会向球员出示黄牌作为警告。如果球员在场上的行为仍不可接受,就会被出示红牌并罚下场。
近期的市场反应是一张黄牌,提醒我们不要再仿佛毫无风险一般增加债务、加剧失衡。让我们从中吸取教训。波动性将会上升,利率需要上调,金融审慎必须回归。全球经济必须避免吃到红牌。
丹尼尔·拉卡列是经济学博士,著有《逃离央行陷阱》和《金融市场生活》。他担任特雷西斯首席经济学家。




