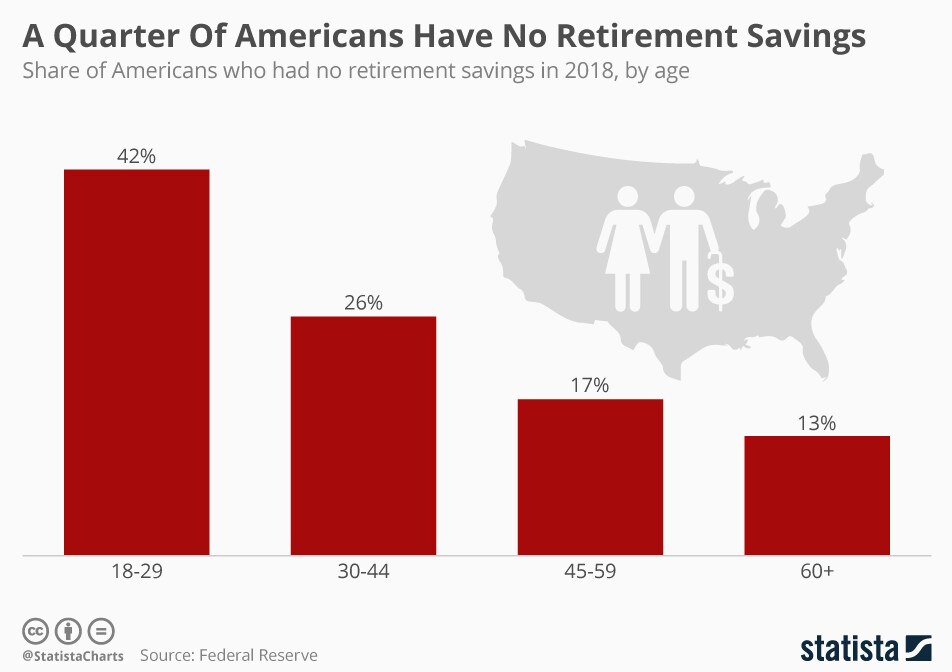
四分之一尚未退休的美国成年人士完全没有退休储蓄或养老金。只有36%的人认为自己的储蓄进度符合预期。
随着年龄增长,人们为财务做好准备的程度有所提高,但一份新报告显示,美国联邦储备委员会发现,临近退休的人群中储蓄不足仍很普遍。即使在60岁以上的人群中,也有13%的人没有为停止工作作任何准备,而认为自己的储蓄进度符合预期的人还不到一半(45%)。
尽管要缴纳税款罚金,仍有相当一部分人在过去一年里选择从养老金账户中提取资金。
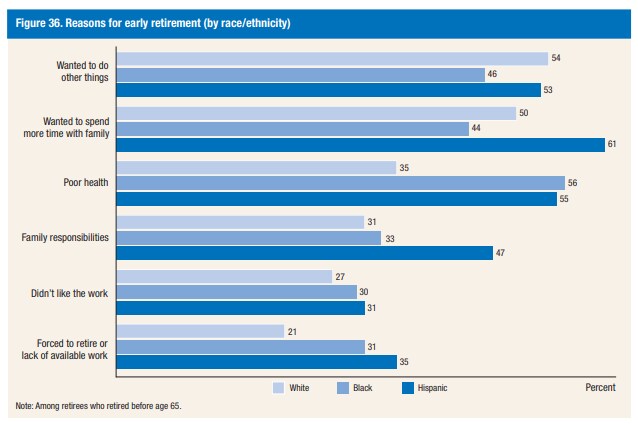
Image: 美国联邦储备委员会
超过四分之一的美国成年人认为自己已经退休;去年退休的人中,近半数在62岁之前就停止了工作。另有四分之一的人在62至64岁之间退休。
充实银行账户
普通民众的金融素养相当低——绝大多数成年人未能回答旨在测试其储蓄知识的问题。许多人,尤其是女性,也表示不愿作出投资决定。
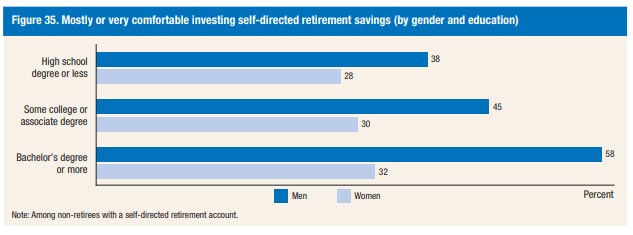
Image: 美国联邦储备委员会
族裔也会影响财务规划。与白人相比,黑人和西班牙裔人士更有可能没有退休储蓄,也较少认为自己的财务状况符合预期。
全球概况
美国的情况在世界各地也同样存在。世界经济论坛的一份新报告《投资我们的未来(并为未来投资)》指出,退休人士将比自己的储蓄活得更久。
在六个主要经济体中,退休储蓄会在不再需要之前很久就耗尽:有些情况下,储蓄缺口长达20年。日本退休人士和女性最有可能比自己的储蓄活得更久。
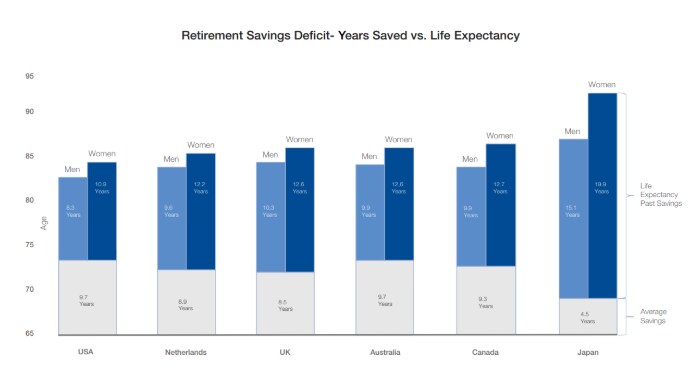
Image: 《投资我们的未来(并为未来投资)》,世界经济论坛
储蓄不足在很大程度上是由于各国政府面临越来越大的压力,不得不削减有利于老年一代的政策,以及雇主资助的养老金计划不断恶化。
个人发现自己越来越需要为自身储蓄计划负责,但行动不够及时,也未能充分应对。
随着人们寿命延长,尽早树立长期思维至关重要,这有助于缩小差距,确保人们安享舒适的晚年。




